육아 정보 · 저축•절약 꿀팁 ·
퇴직연금 중도인출 가능한 사유와 세금 정리
퇴직연금 중도인출 아무 때나 되는 게 아니에요! 저도 집 살 때 "그냥 꺼내면 되지"라고 생각했다가 DC형만 된다는 걸 뒤늦게 알고 당황했거든요 2026년 기준으로 사유별로 꼼꼼하게 정리해봤어요
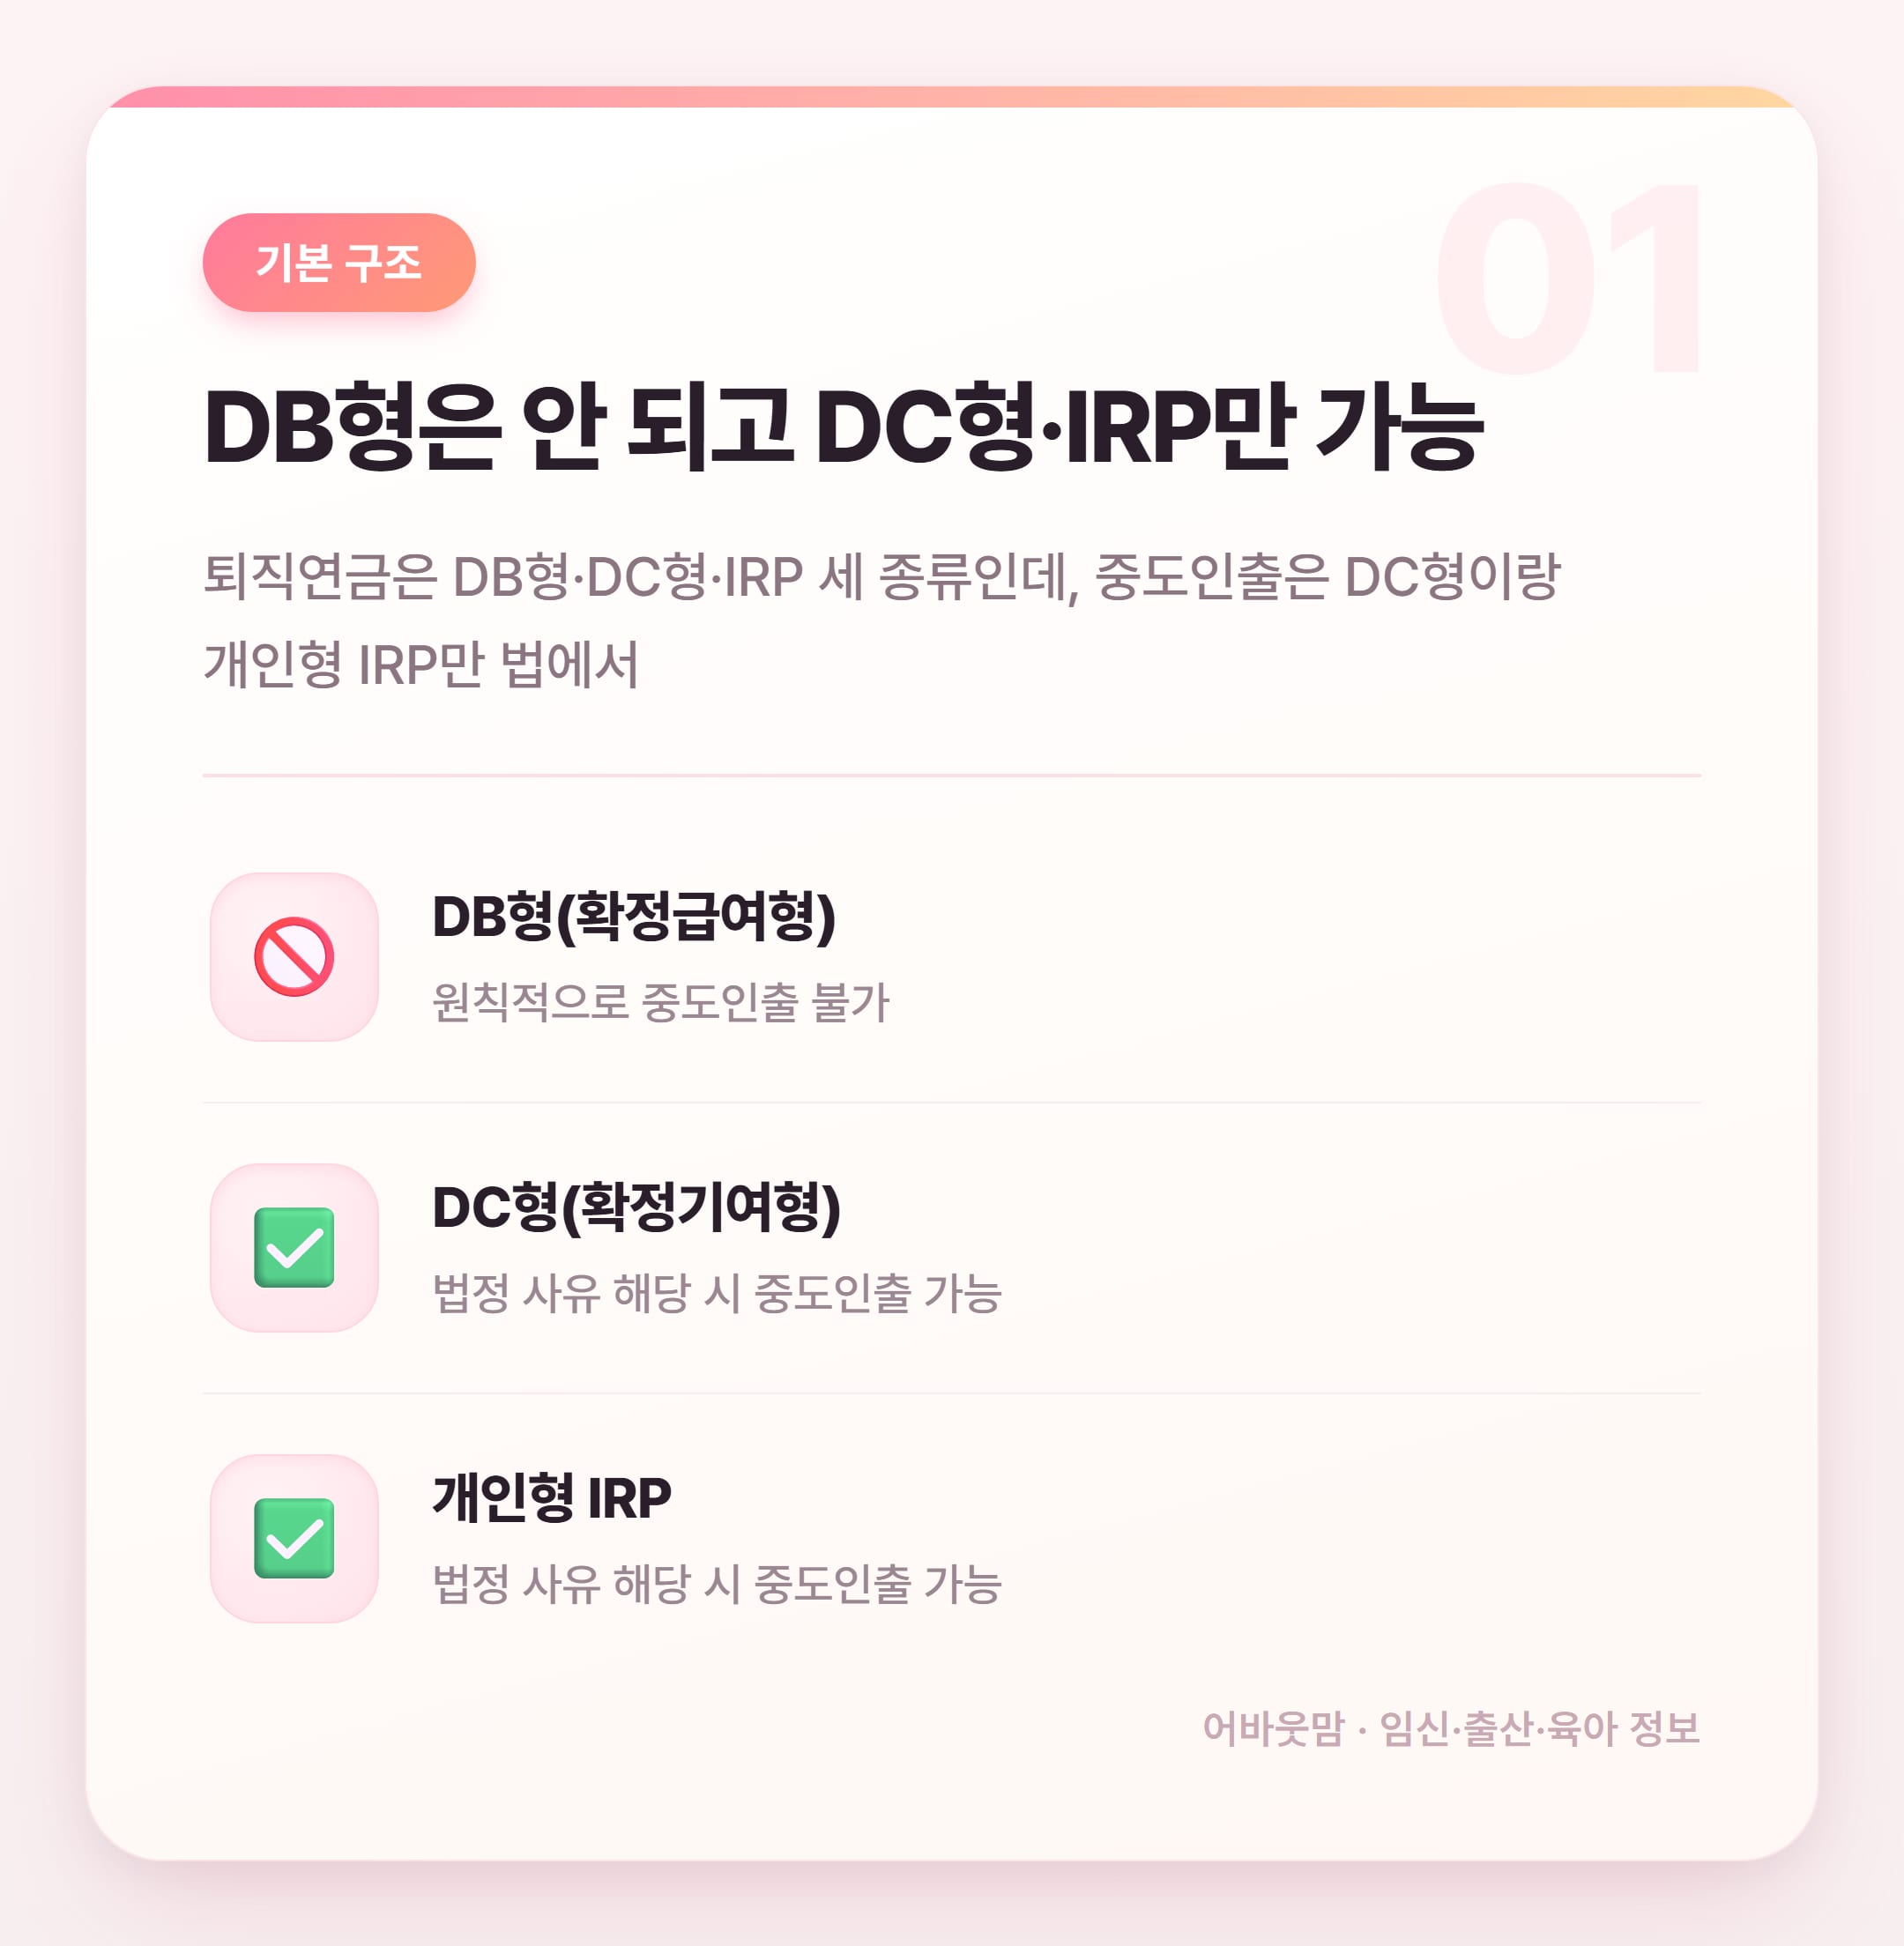
퇴직연금 중도인출에서 제일 많이 헷갈리는 부분이 바로 DB형 불가 문제예요 회사가 DB형으로 운영 중이라면 아예 손도 못 대거든요 내 퇴직연금이 어떤 형태인지 먼저 확인하는 게 순서~
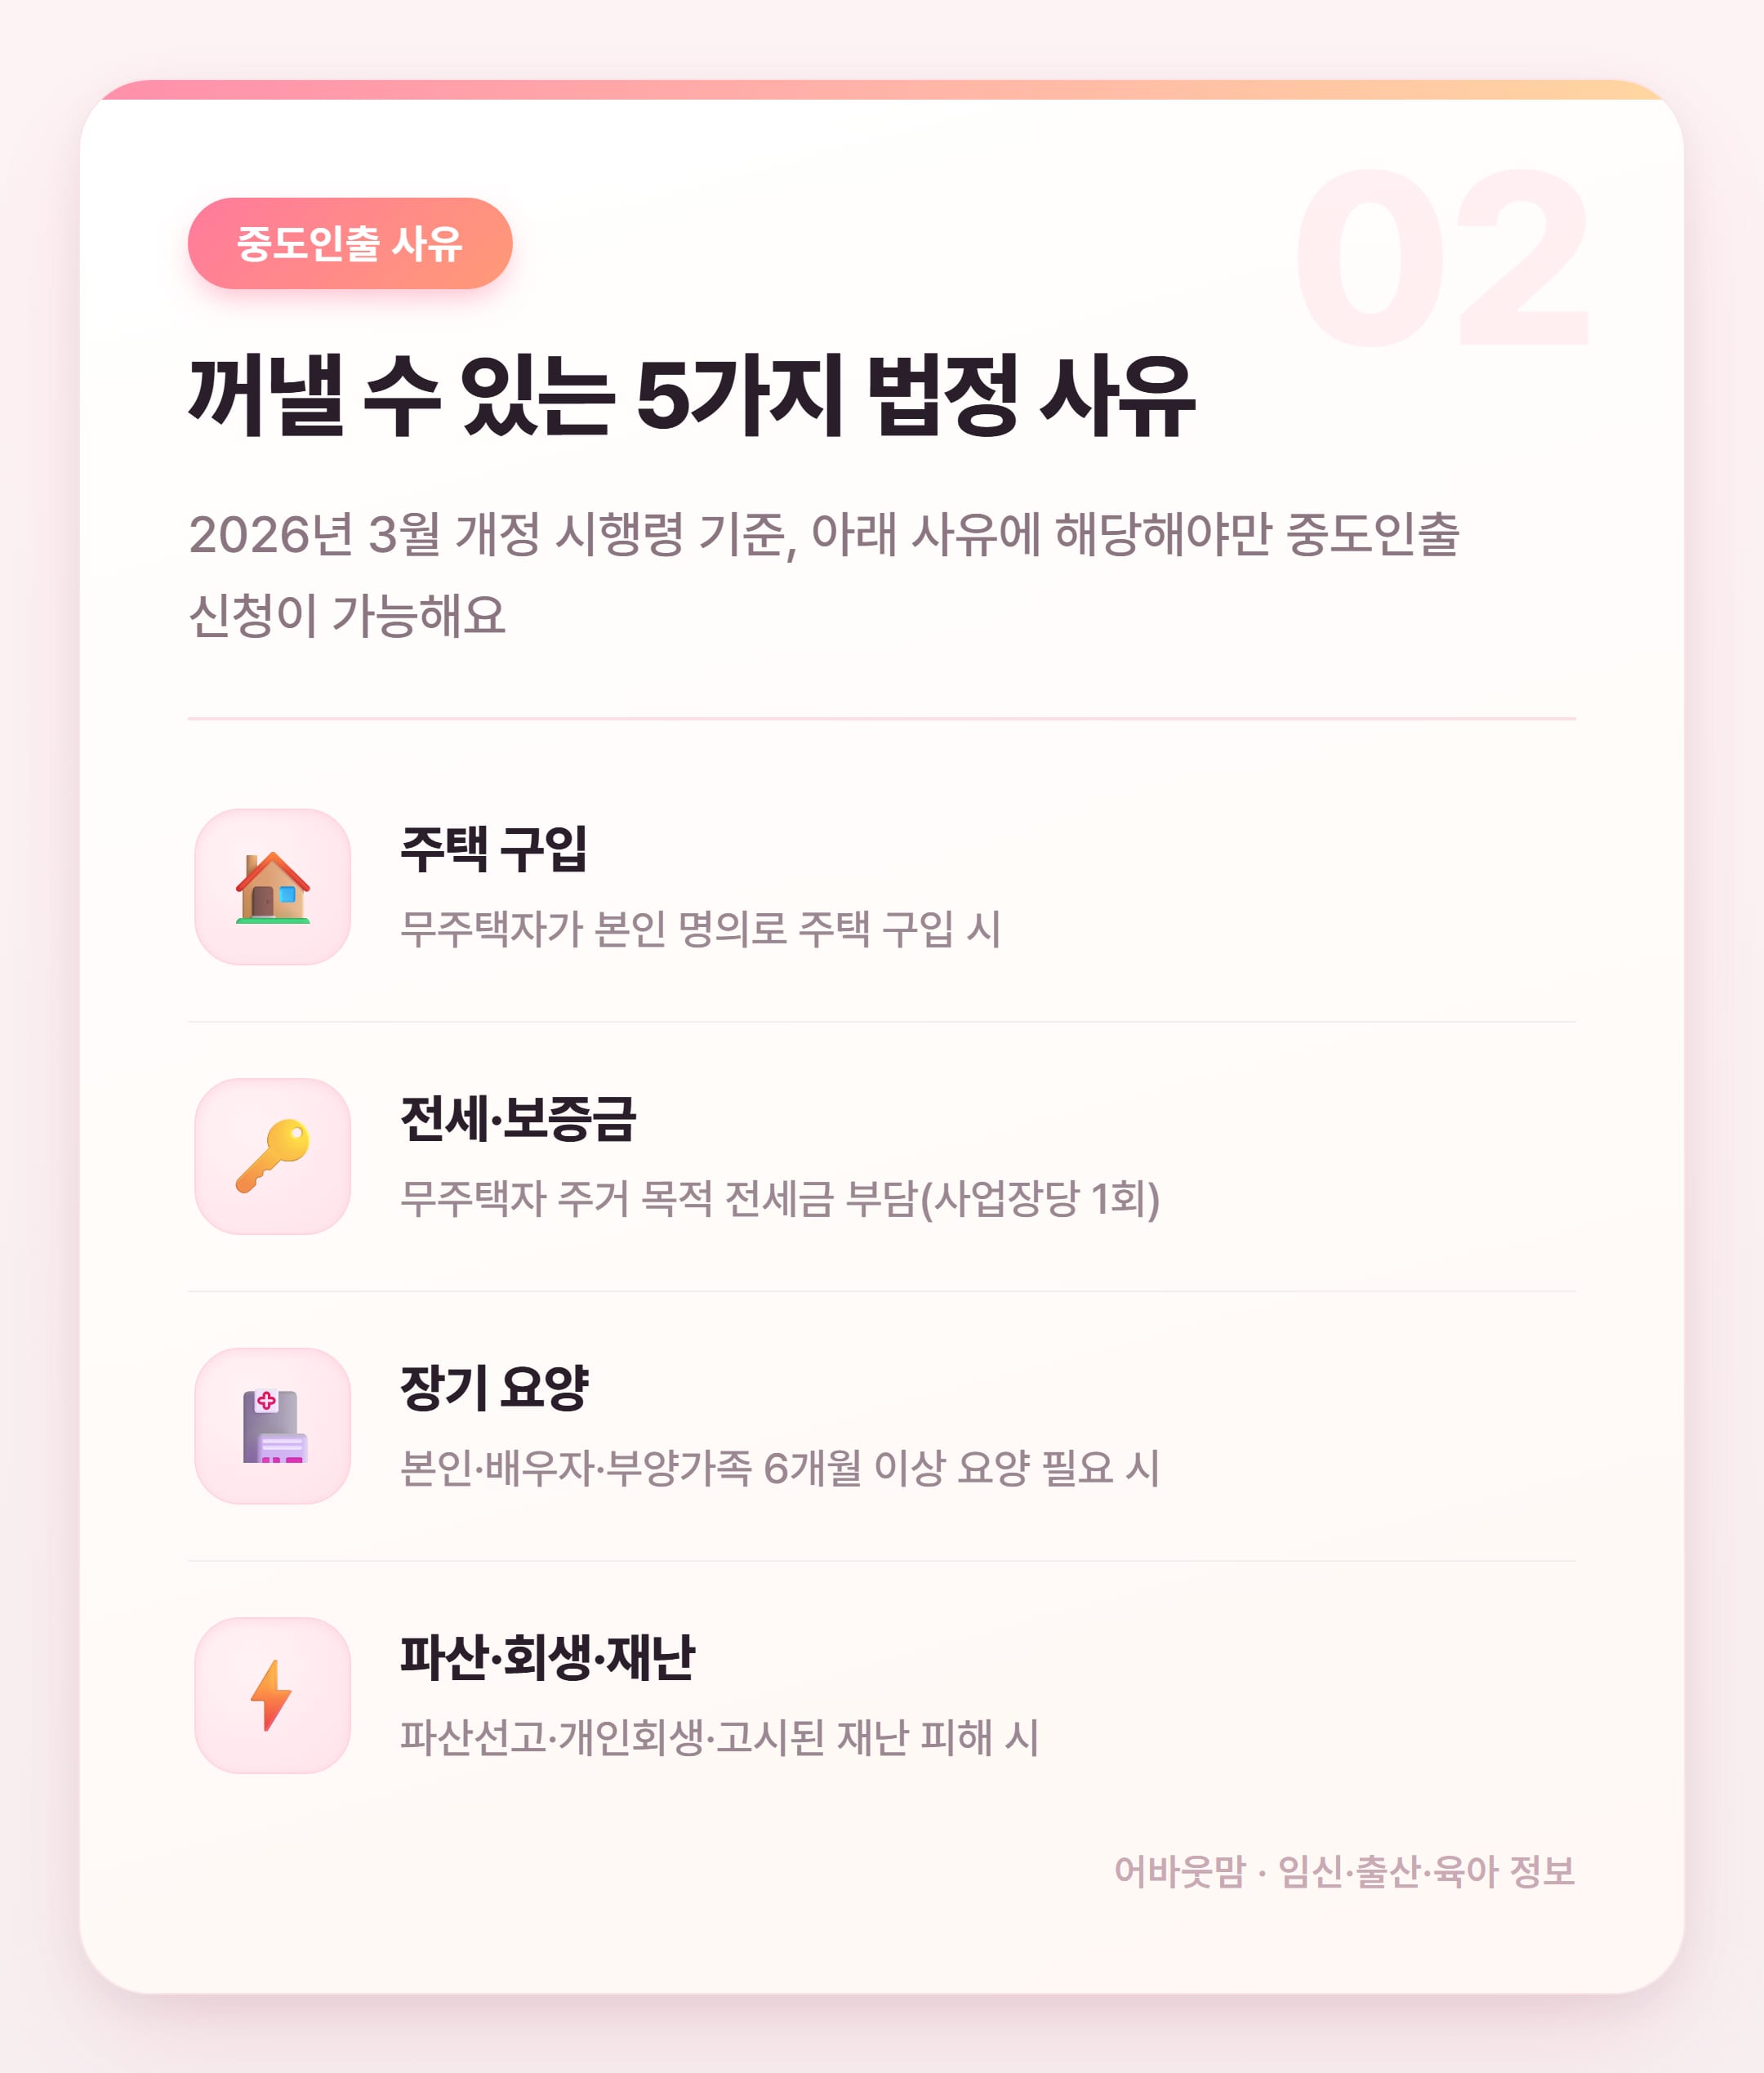
중도인출 사유 중에서 주거 목적(주택 구입+전세)이 전체의 82%를 차지한다고 해요 2024년 통계 기준이긴 한데 집값 문제가 얼마나 크게 작용하는지 보이죠? 근데 전세 보증금은 같은 회사에서 1회만 인정되니까 이건 꼭 기억해야 해요
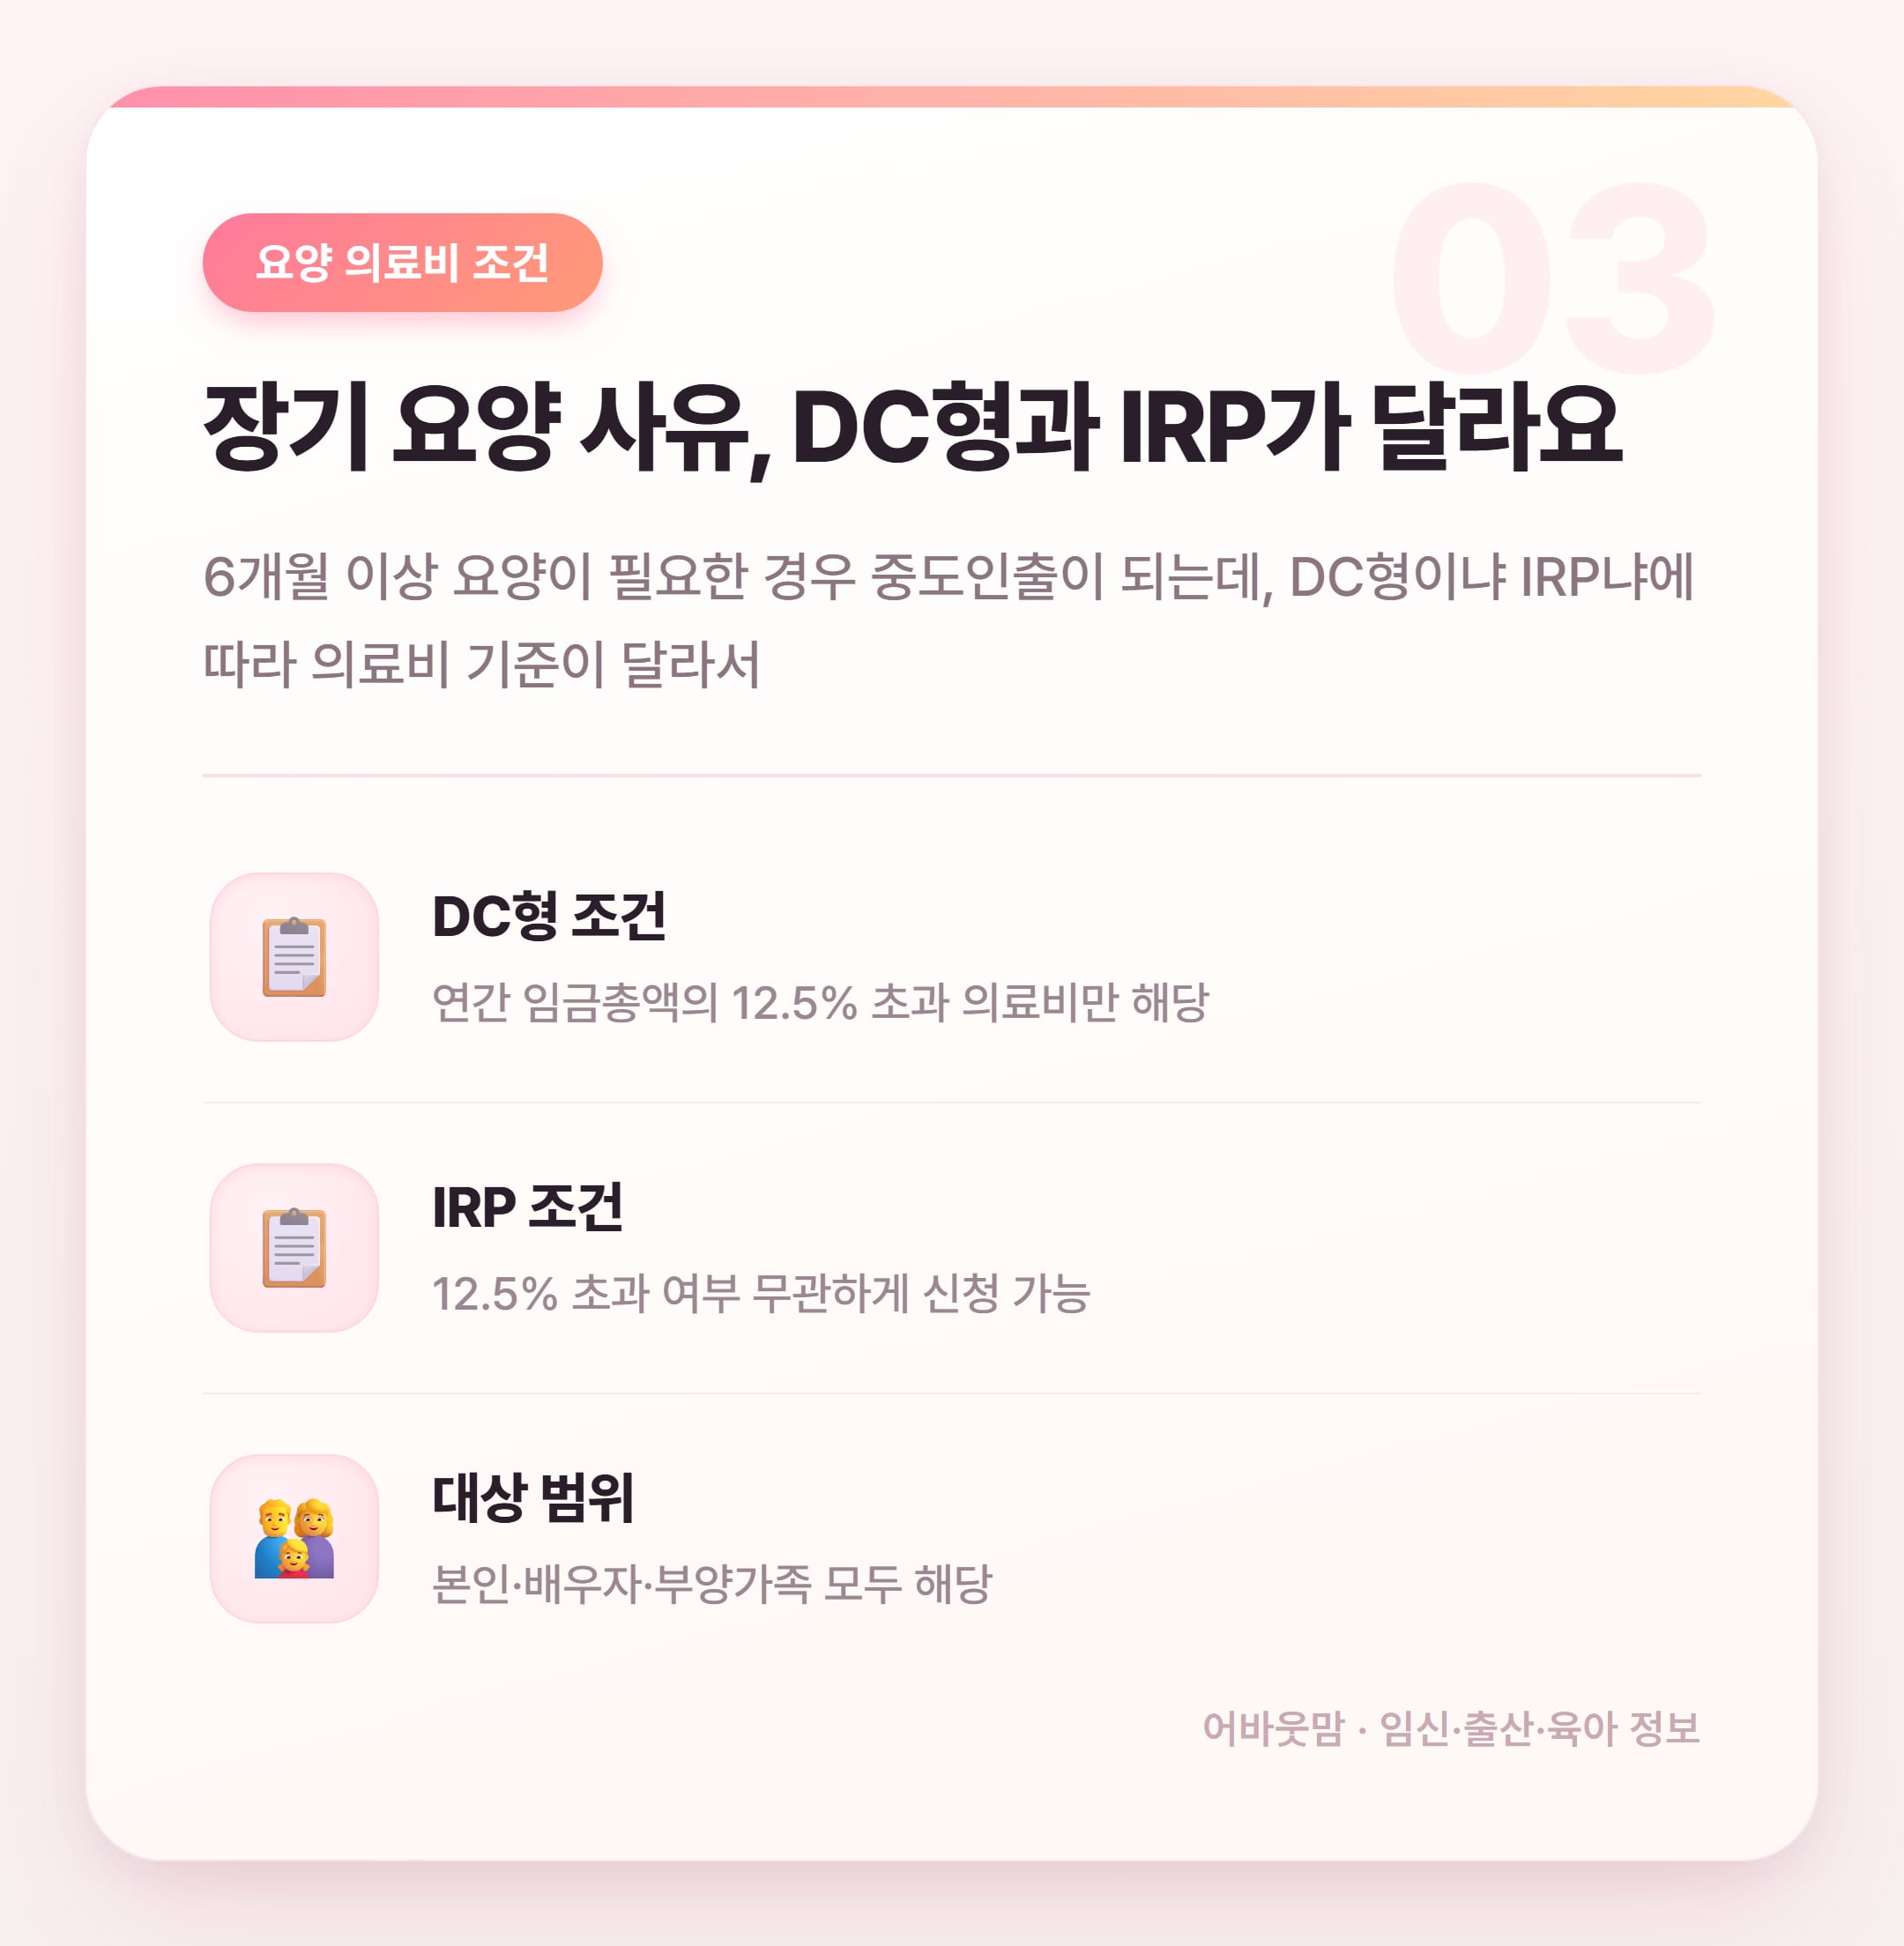
요양 사유로 중도인출할 때 DC형은 임금총액의 12.5% 초과분에 한해서만 가능해요 반면 개인이 붓는 IRP 계좌는 이 기준 상관없이 신청 가능하고요 둘 다 갖고 있다면 IRP 쪽이 조건이 더 유연하다는 거 참고~
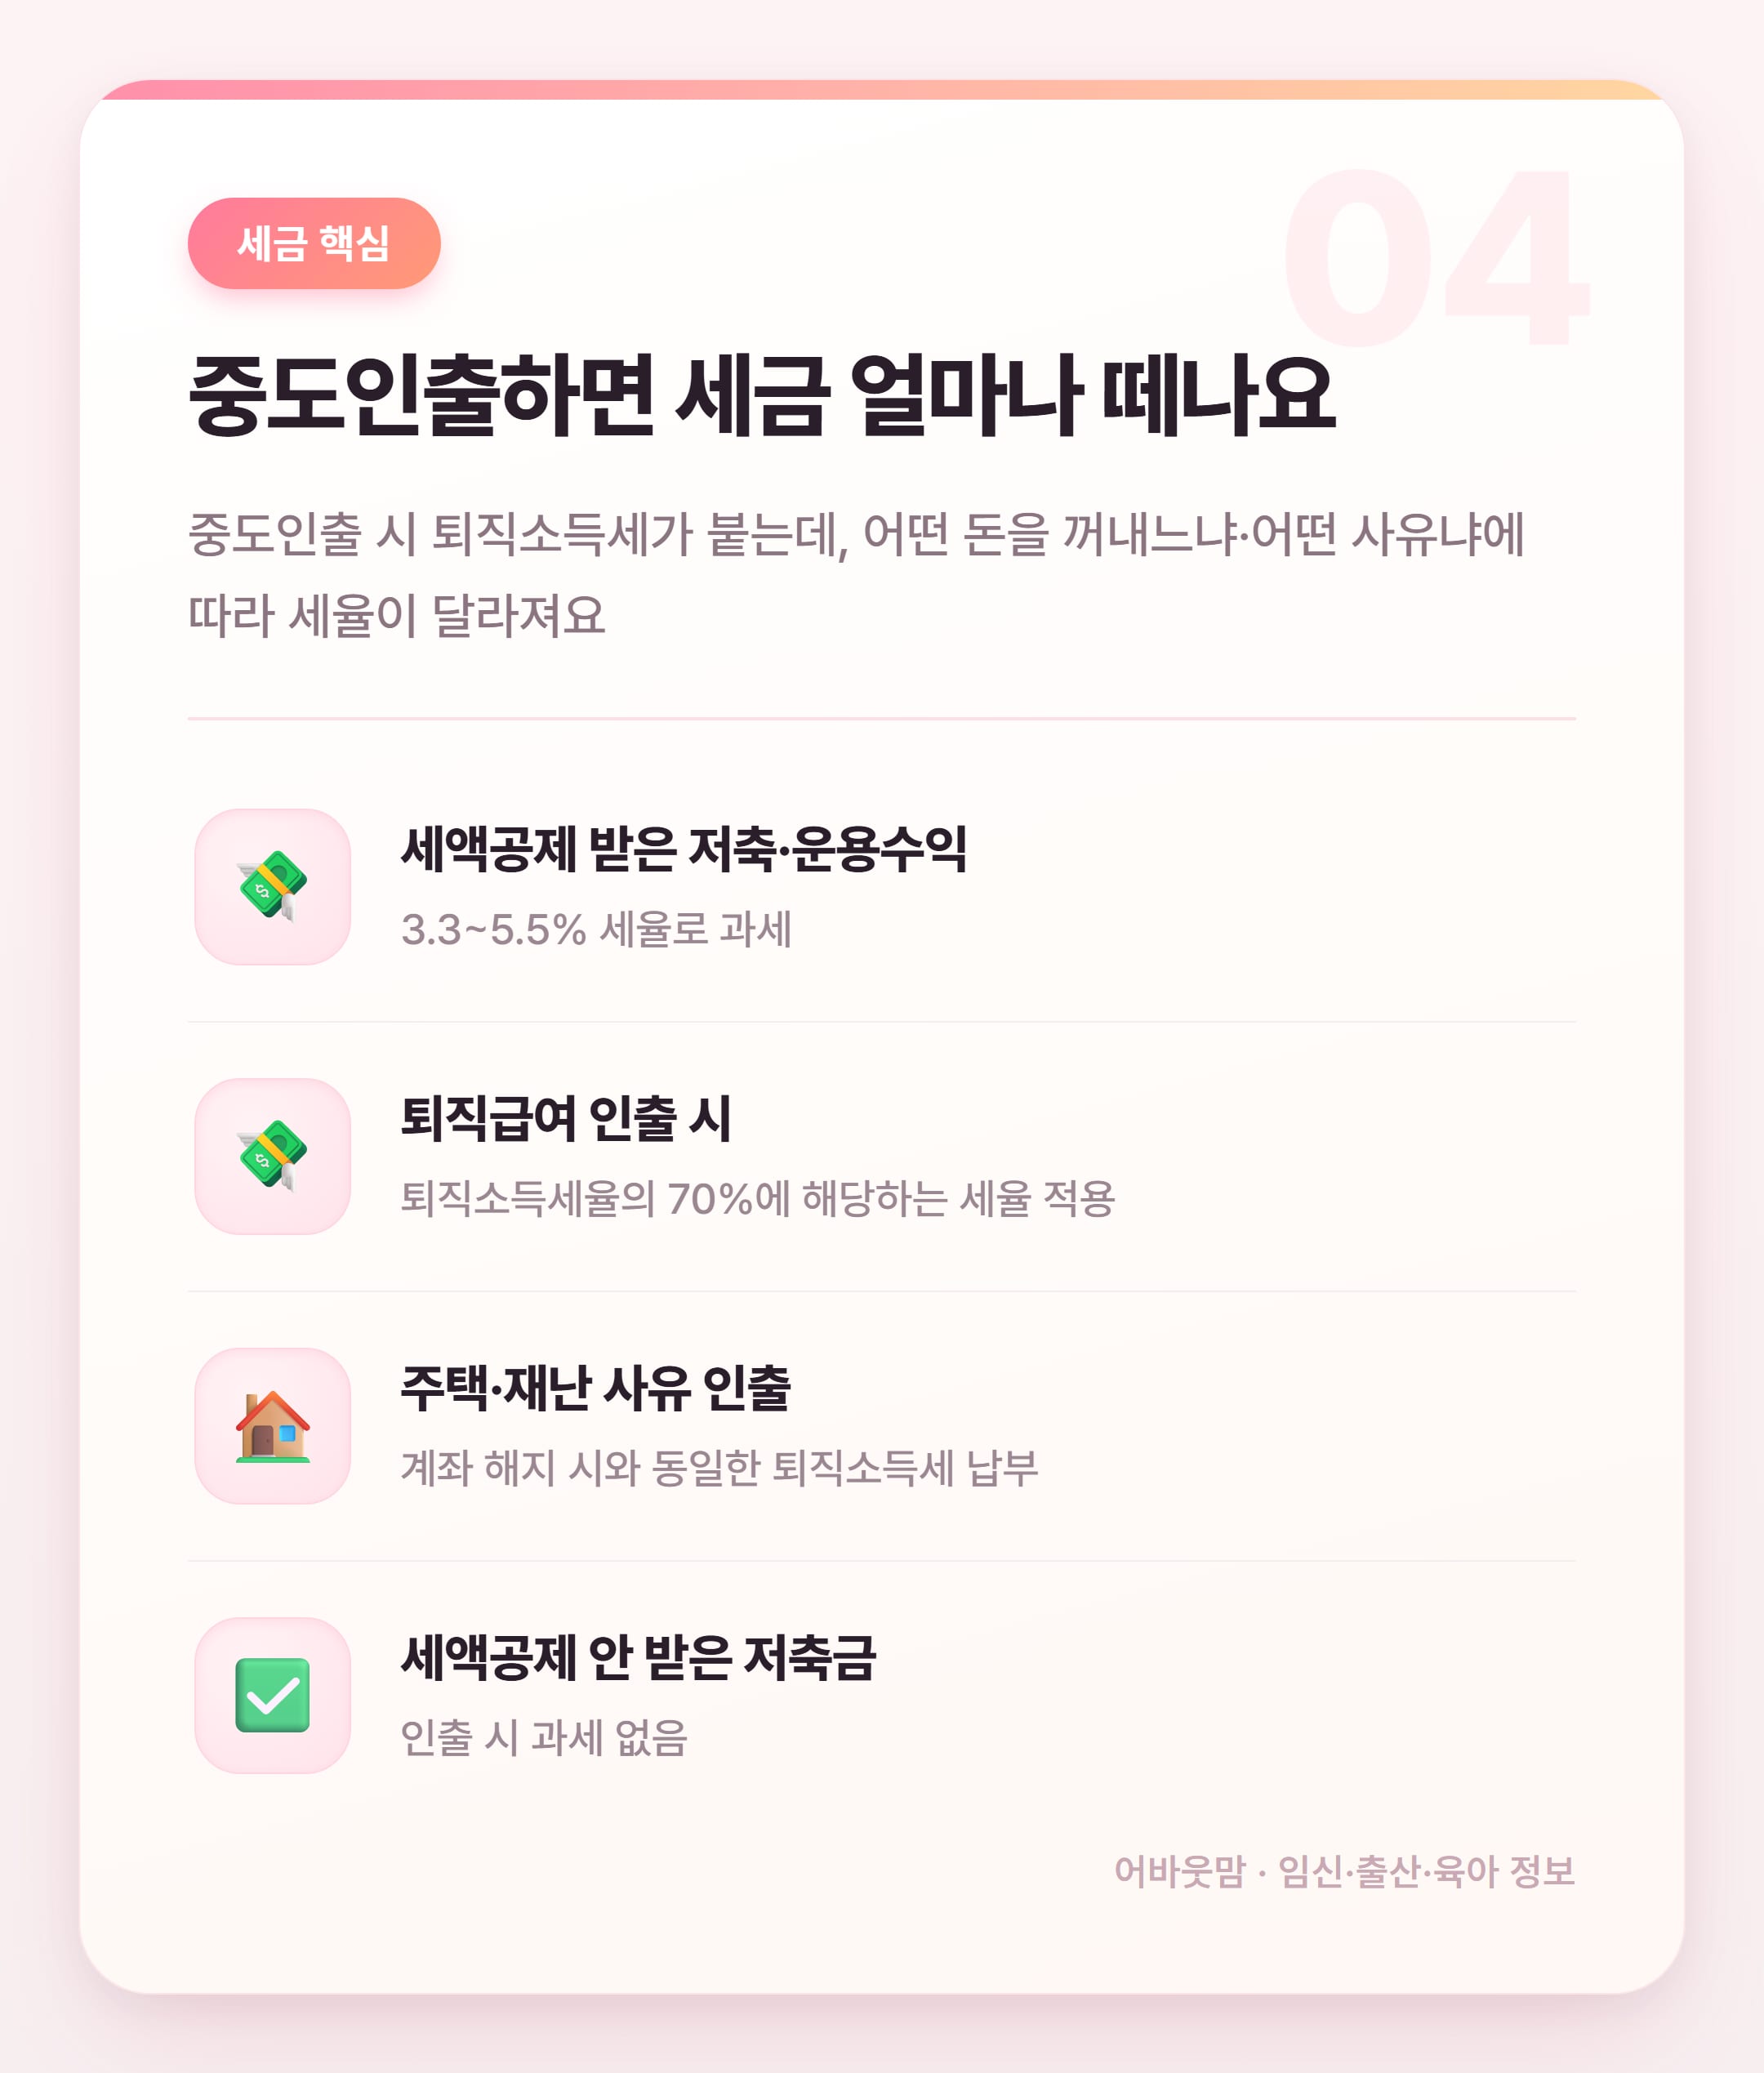
중도인출할 때 절세 혜택이 사라진다는 게 정말 뼈아픈 부분이에요 그나마 세액공제를 받지 않고 넣은 돈은 인출해도 세금 없음 주택 구입·임차 사유로 꺼낼 땐 계좌 완전 해지와 동일한 세율이 적용되니 미리 계산해봐야 함
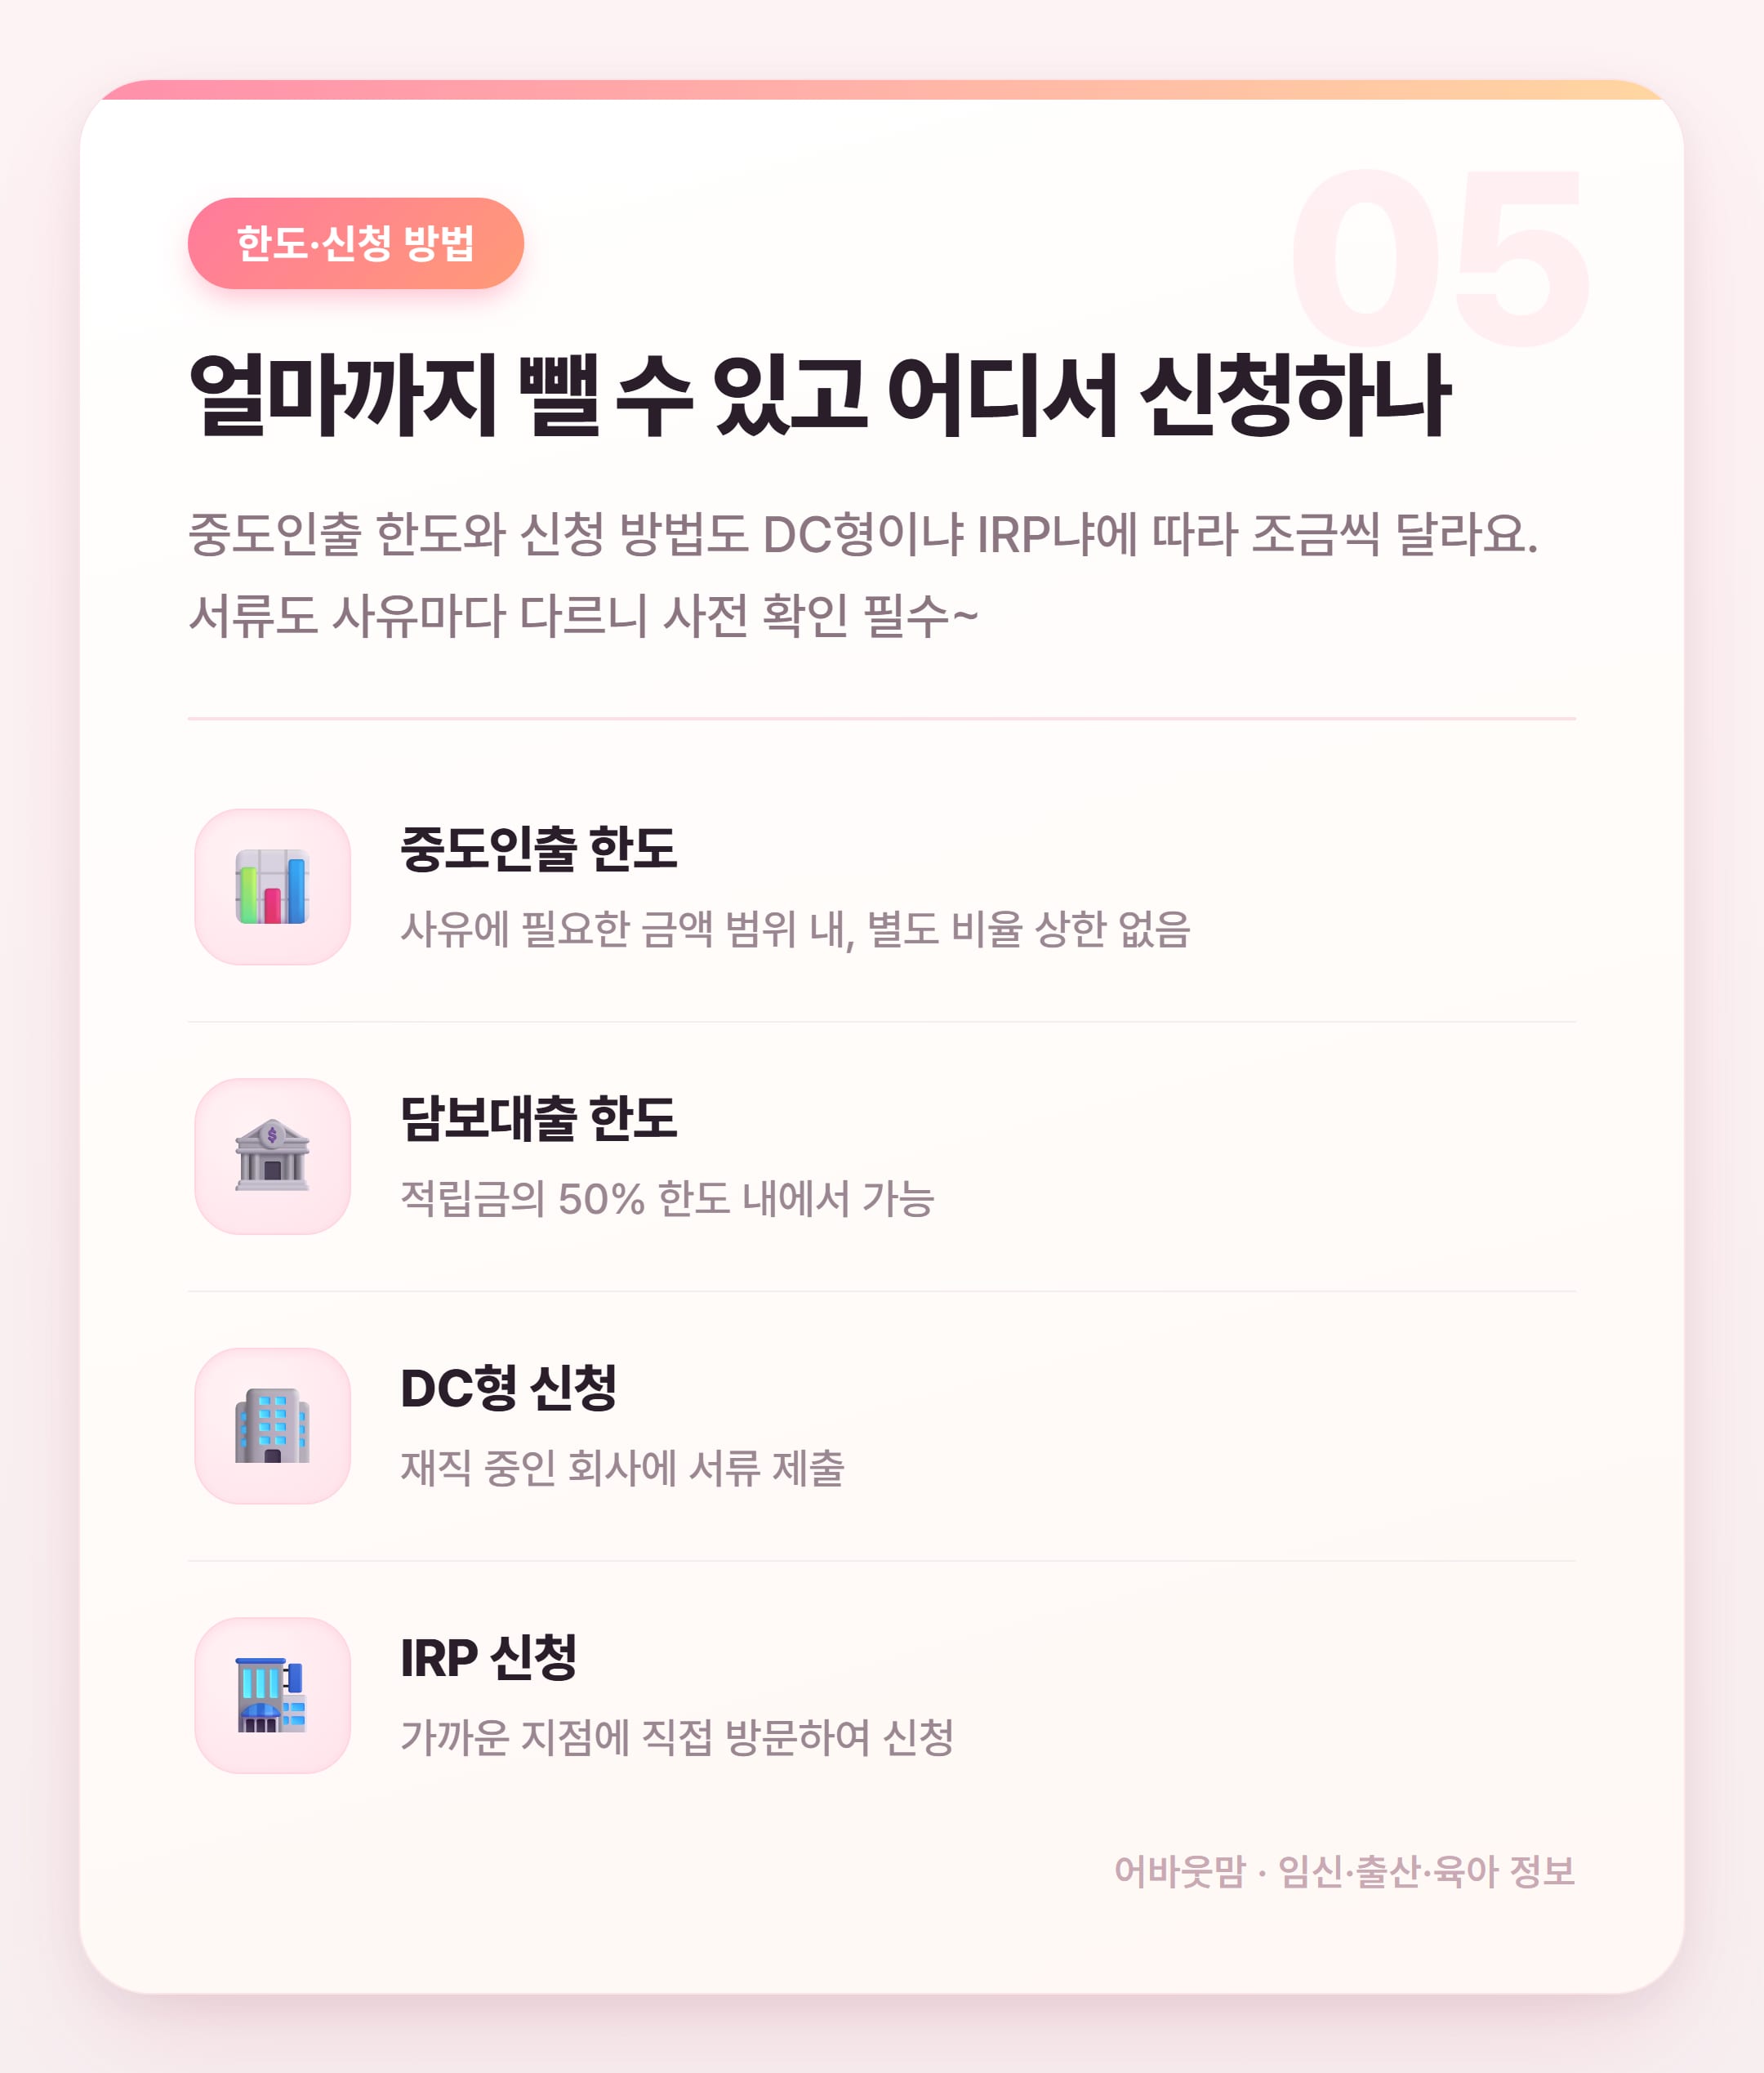
중도인출은 사유에 필요한 금액 범위에서 가능하고 별도 비율 상한은 없어요 단 담보대출로 쓰는 경우엔 적립금의 50% 한도로 제한되니 이건 다른 얘기예요 사유마다 서류가 다르니 지점에 미리 전화해보고 가는 게 훨씬 편하더라고요
퇴직연금 중도인출 생각보다 꽤 조건이 까다로워요 DB형은 원칙적으로 중도인출이 아예 안 되고 DC형·IRP만 가능하다는 게 핵심 인출 가능한 법정 사유는 크게 다섯 가지 무주택자 주택 구입 전세·보증금 부담(사업장당 1회) 6개월 이상 장기 요양 파산·개인회생 고시된 재난 피해 장기 요양 사유는 DC형이냐 IRP냐에 따라 조건이 달라요 DC형은 연간 임금총액의 12.5% 초과 의료비만 해당되고 IRP는 그 기준 상관없이 신청 가능 세금은 꺼내는 돈 종류에 따라 달라요 세액공제 받은 저축·운용수익은 3.3~5.5% 세율 퇴직급여 인출은 퇴직소득세율의 70% 적용 세액공제 안 받은 저축금은 과세 없음 주택 구입·임차나 재난 사유로 꺼낼 땐 계좌 해지와 동일한 퇴직소득세를 내야 해서 생각보다 세금이 클 수 있어요 중도인출 한도는 사유에 필요한 금액 범위 내에서 가능하고 별도 비율 상한은 없음 담보대출로 활용할 때는 적립금의 50% 한도 내로 제한 결론은! 내 계좌 유형 먼저 확인하고 사유·세금 꼼꼼히 따져보고 결정하기 자주 묻는 질문 Q) 퇴직연금 중도인출 가능한 사유가 뭔가요? A) 2026년 기준 무주택자 주택 구입·전세 보증금 부담 6개월 이상 장기 요양 파산·개인회생 결정(신청일로부터 5년 이내) 고시된 재난 피해가 법정 사유예요 DB형은 해당 없고 DC형·IRP만 가능해요 Q) 퇴직연금 중도인출 시 세금 얼마나 내나요? A) 세액공제 받은 저축금·운용수익은 3.3~5.5% 세율 퇴직급여를 꺼낼 땐 퇴직소득세율의 70%가 적용돼요 주택·임차·재난 사유는 계좌 해지와 동일한 퇴직소득세를 내야 하고 세액공제 안 받은 저축금은 과세 없어요 Q) DC형 퇴직연금 중도인출 신청은 어디서 하나요? A) DC형은 재직 중인 회사에 서류를 제출하고 개인형 IRP는 가까운 지점에 직접 방문해서 신청해요 사유마다 필요한 서류가 다르니 미리 확인하는 게 좋아요
매일 임신·육아 꿀팁 더 챙겨가세요 네이버 카페·유튜브·인스타에서 어바웃맘 검색하면 바로 나와요
2024년 통계 보면 중도인출 인원 6만 7천 명에 금액은 3조 원 그 중 주거 목적(주택+전세)이 전체의 82%를 차지
이런 것도 많이 물으세요
저 지금 무주택이고 집 사려는데 회사가 DB형이에요ㅠ 이럼 중도인출 진짜 불가한 건가요?
아 그건요~ DB형은 안타깝게도 법상 중도인출이 원칙적으로 불가해요ㅠ 혹시 IRP 계좌 따로 갖고 계시면 그쪽으로는 신청 가능하니까 먼저 확인해보세요!
부모님 요양병원 비용 때문에 DC형 중도인출 생각 중인데 조건이 까다롭다고 해서요
맞아요 그럴 땐 부양가족도 해당되긴 하는데, DC형은 연간 임금총액의 12.5% 초과 의료비에 한해서만 가능해요 IRP 계좌가 있다면 그쪽은 그 기준 없이 신청할 수 있어서 같이 알아보시는 게 좋을 것 같아요~
중도인출하면 그냥 다 뺄 수 있는 건 아니죠? 한도가 있나요?
사유에 필요한 금액 범위 내에서 가능하고 별도 비율 상한은 없어요! 근데 담보대출 방식으로 활용할 땐 적립금의 50% 한도가 있으니 그건 다른 얘기예요~
어바웃맘은 일반에 공개된 정보를 알기 쉽게 정리해 전합니다. 개인의 상황에 따라 달라질 수 있어 중요한 결정 전에는 해당 기관·전문가에게 확인하시는 편이 안전합니다.