육아 정보 · 저축•절약 꿀팁 ·
보험료 리모델링 점검 & 생활 절약 습관 정리
보험료 내면서 "내가 뭘 보장받고 있지?" 모르는 분들 진짜 많아요 저도 그냥 자동이체만 되고 있었거든요 ㅠㅠ 2026년 기준으로 가계 지출 줄이는 방법 이것저것 파다가 보험 정리부터 절약 루틴까지 한꺼번에 정리해봤어요~
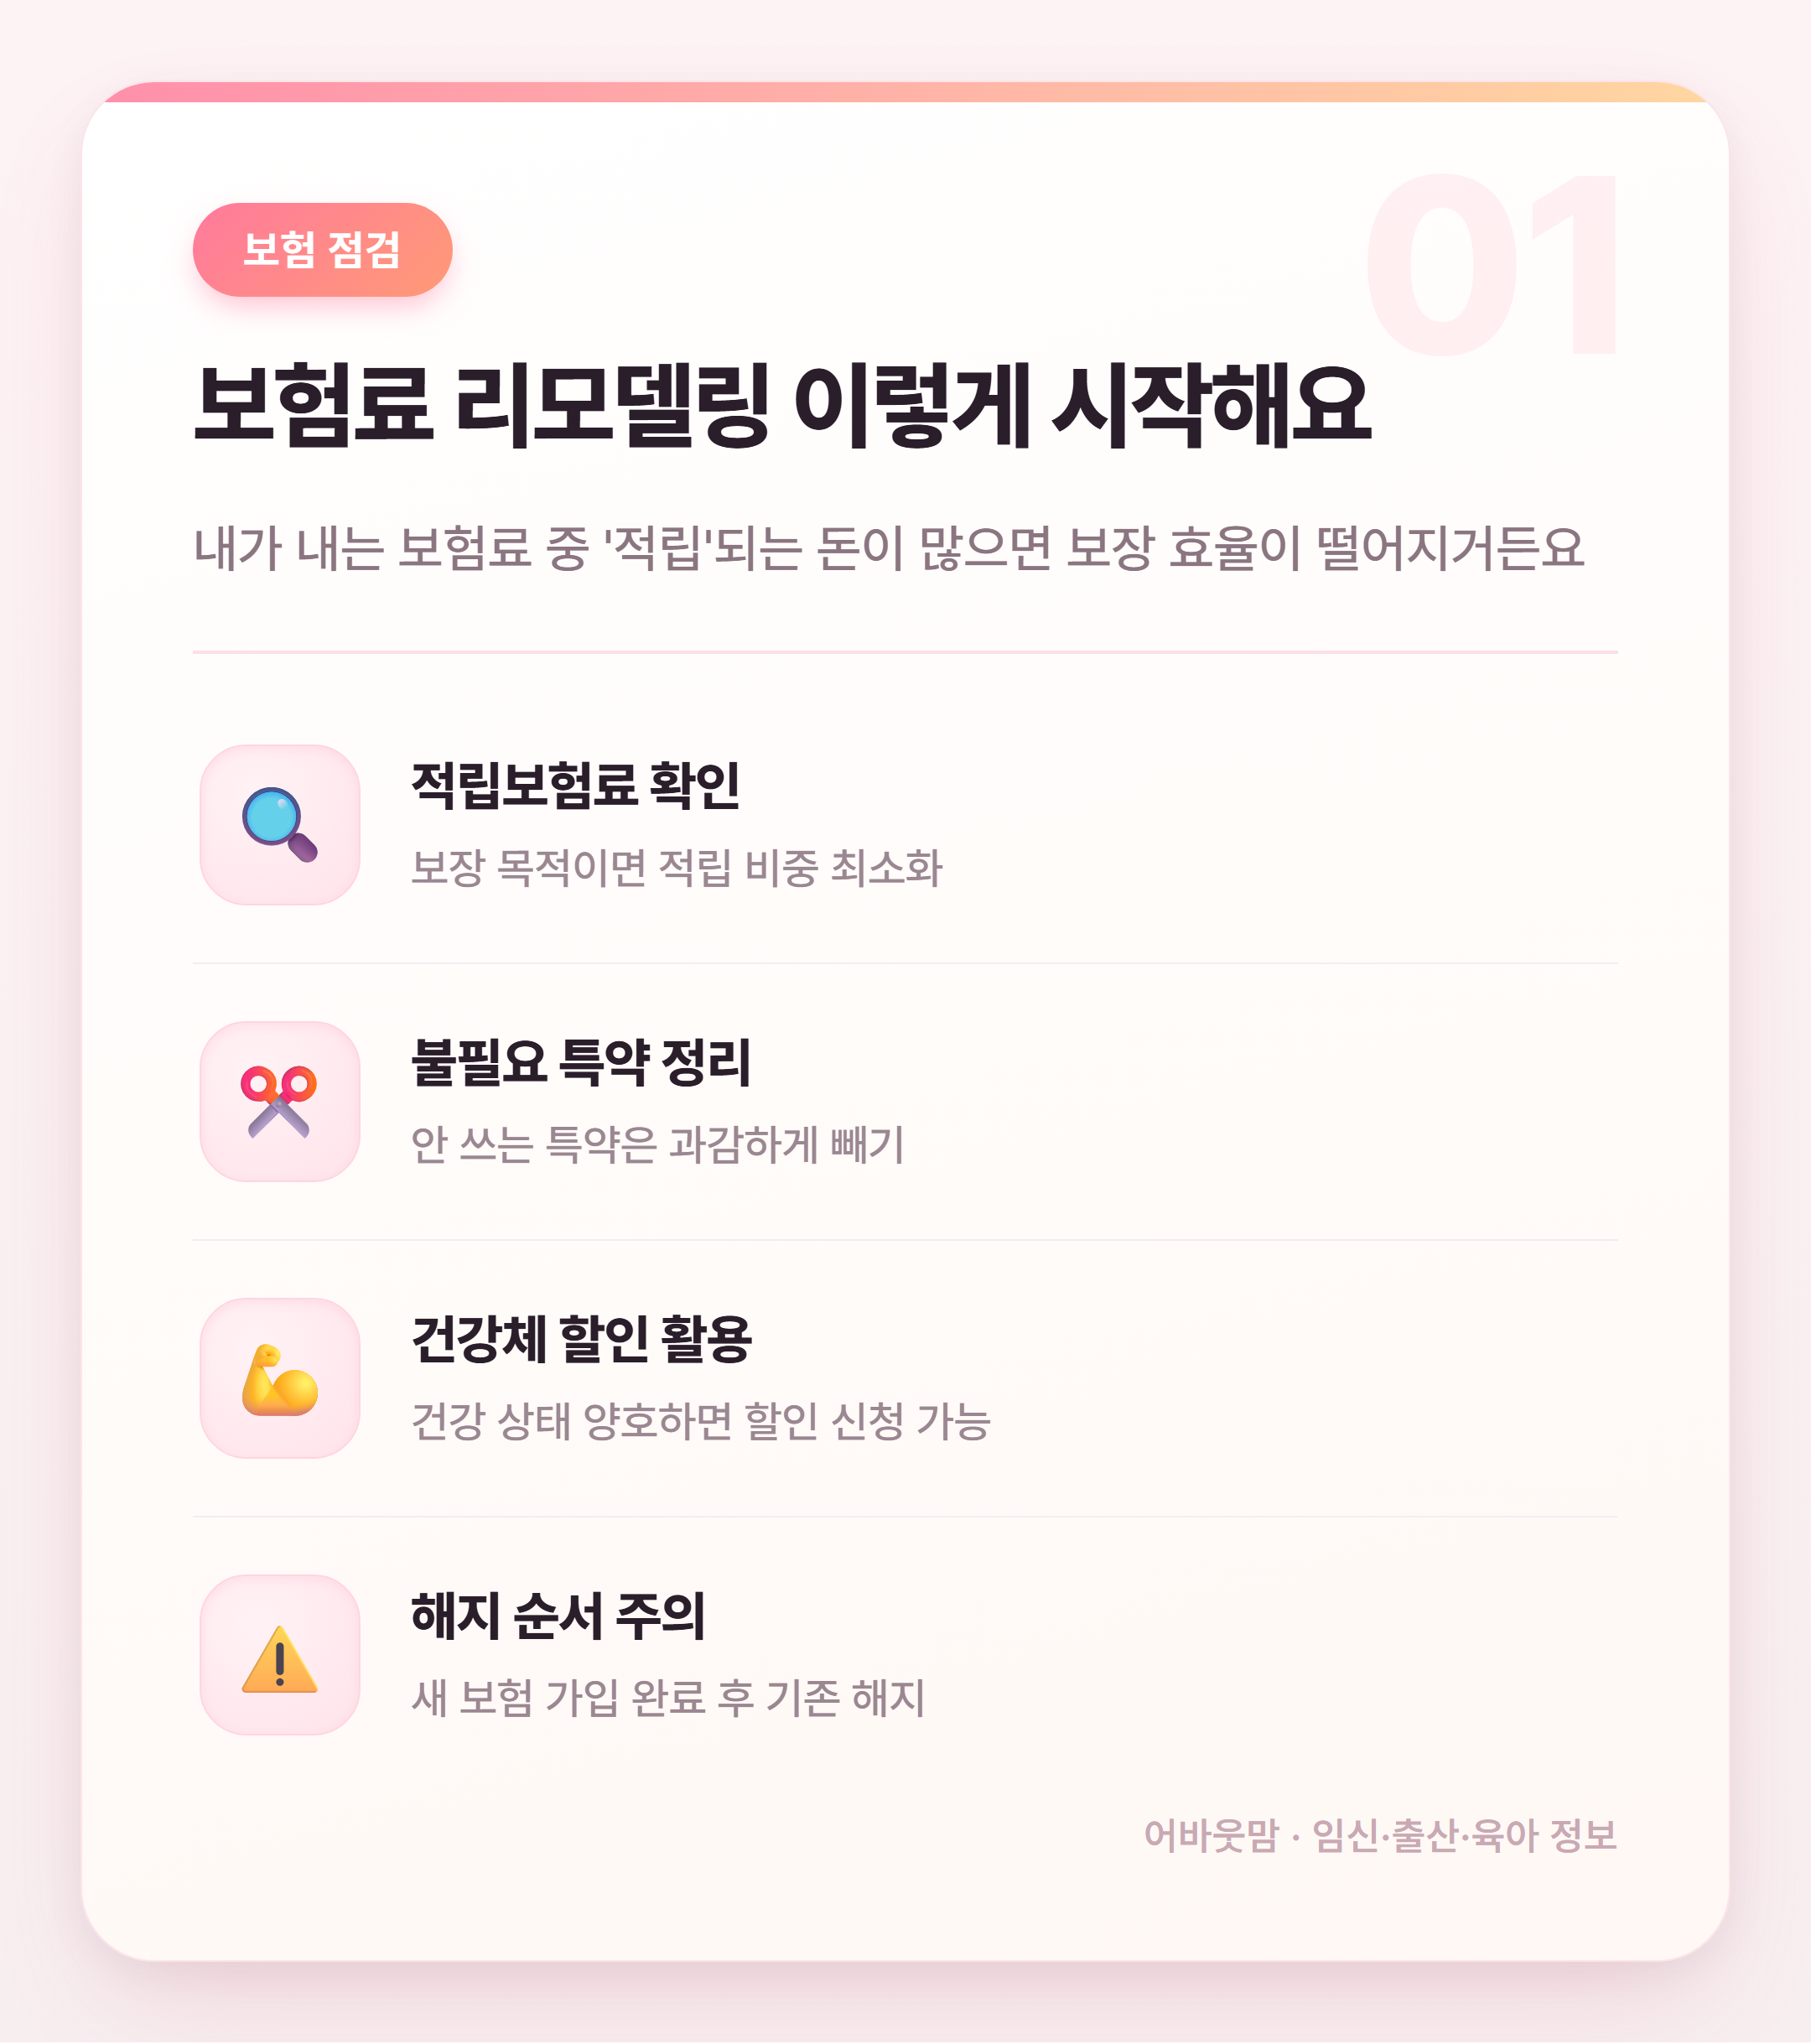
보험료 리모델링에서 해지 순서가 제일 많이 실수하는 부분이에요! 새 거 가입 전에 먼저 해지하면 보장 공백이 생기거든요 이 순서만 지켜도 낭패 안 봐요~
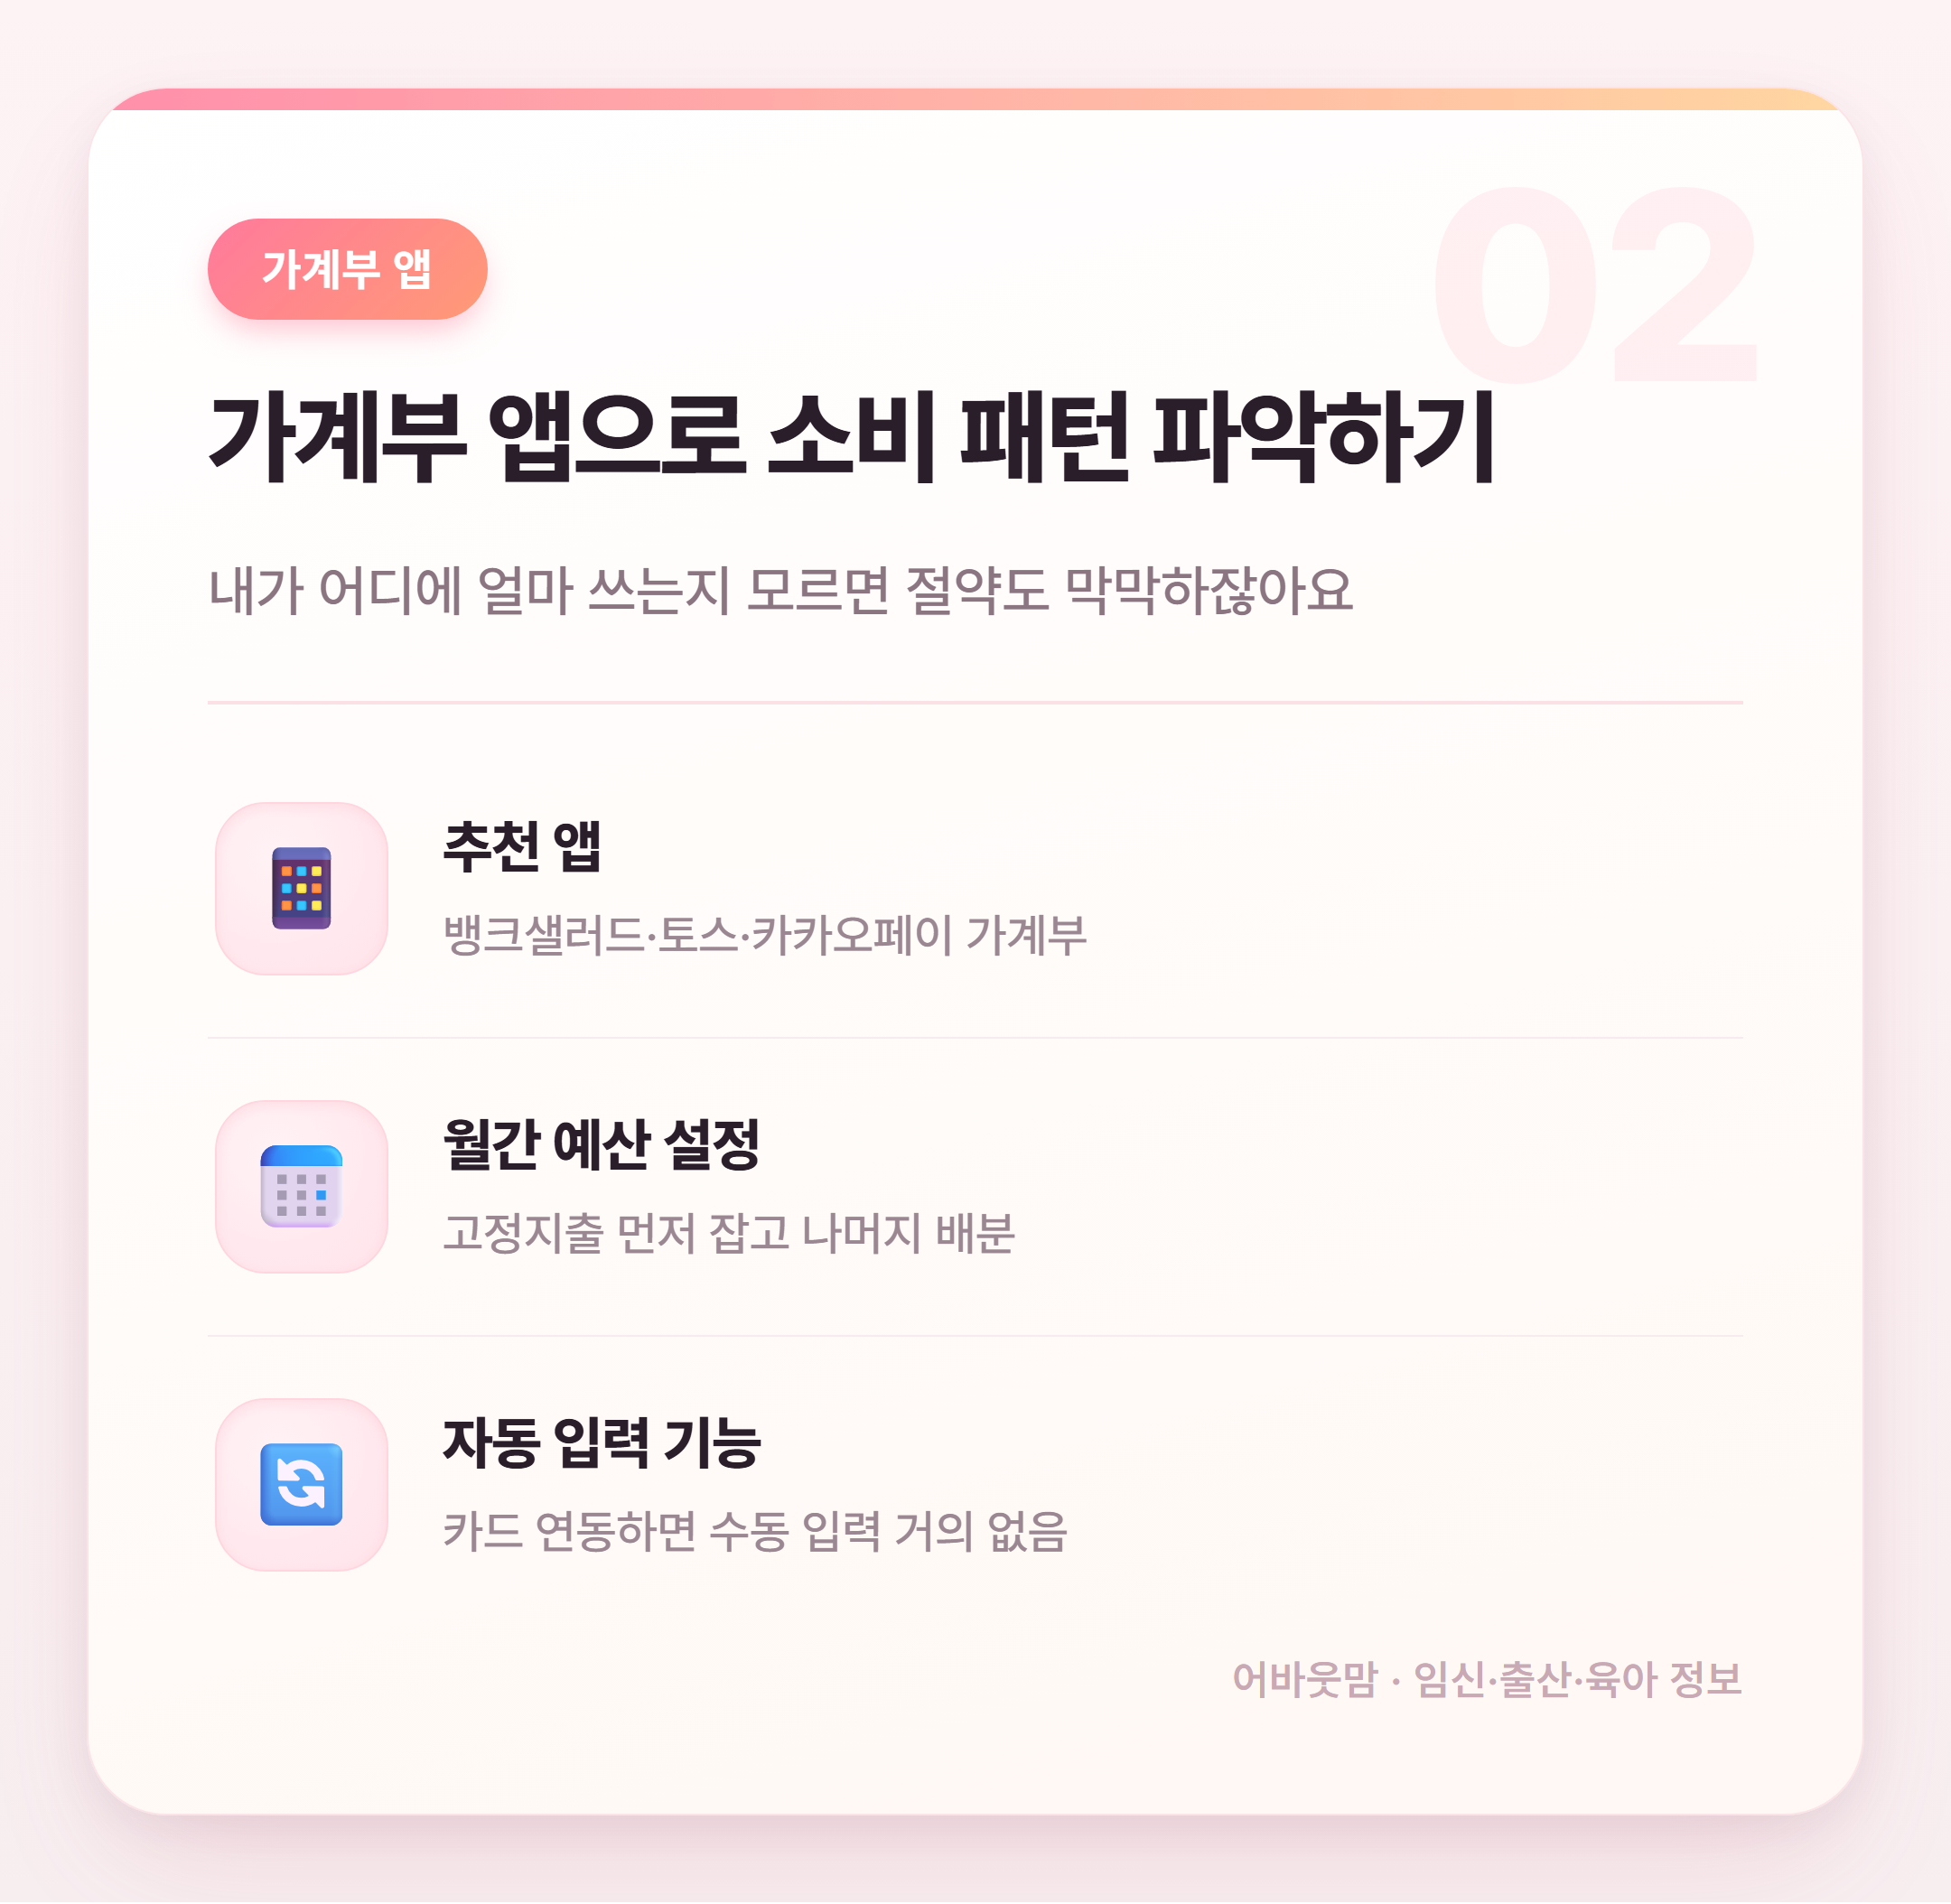
가계부 앱 처음엔 귀찮을 것 같아도 카드 연동하면 자동 입력이라 생각보다 안 힘들어요 한 달만 써봐도 내 소비 패턴이 눈에 보이더라고요 ㅎㅎ
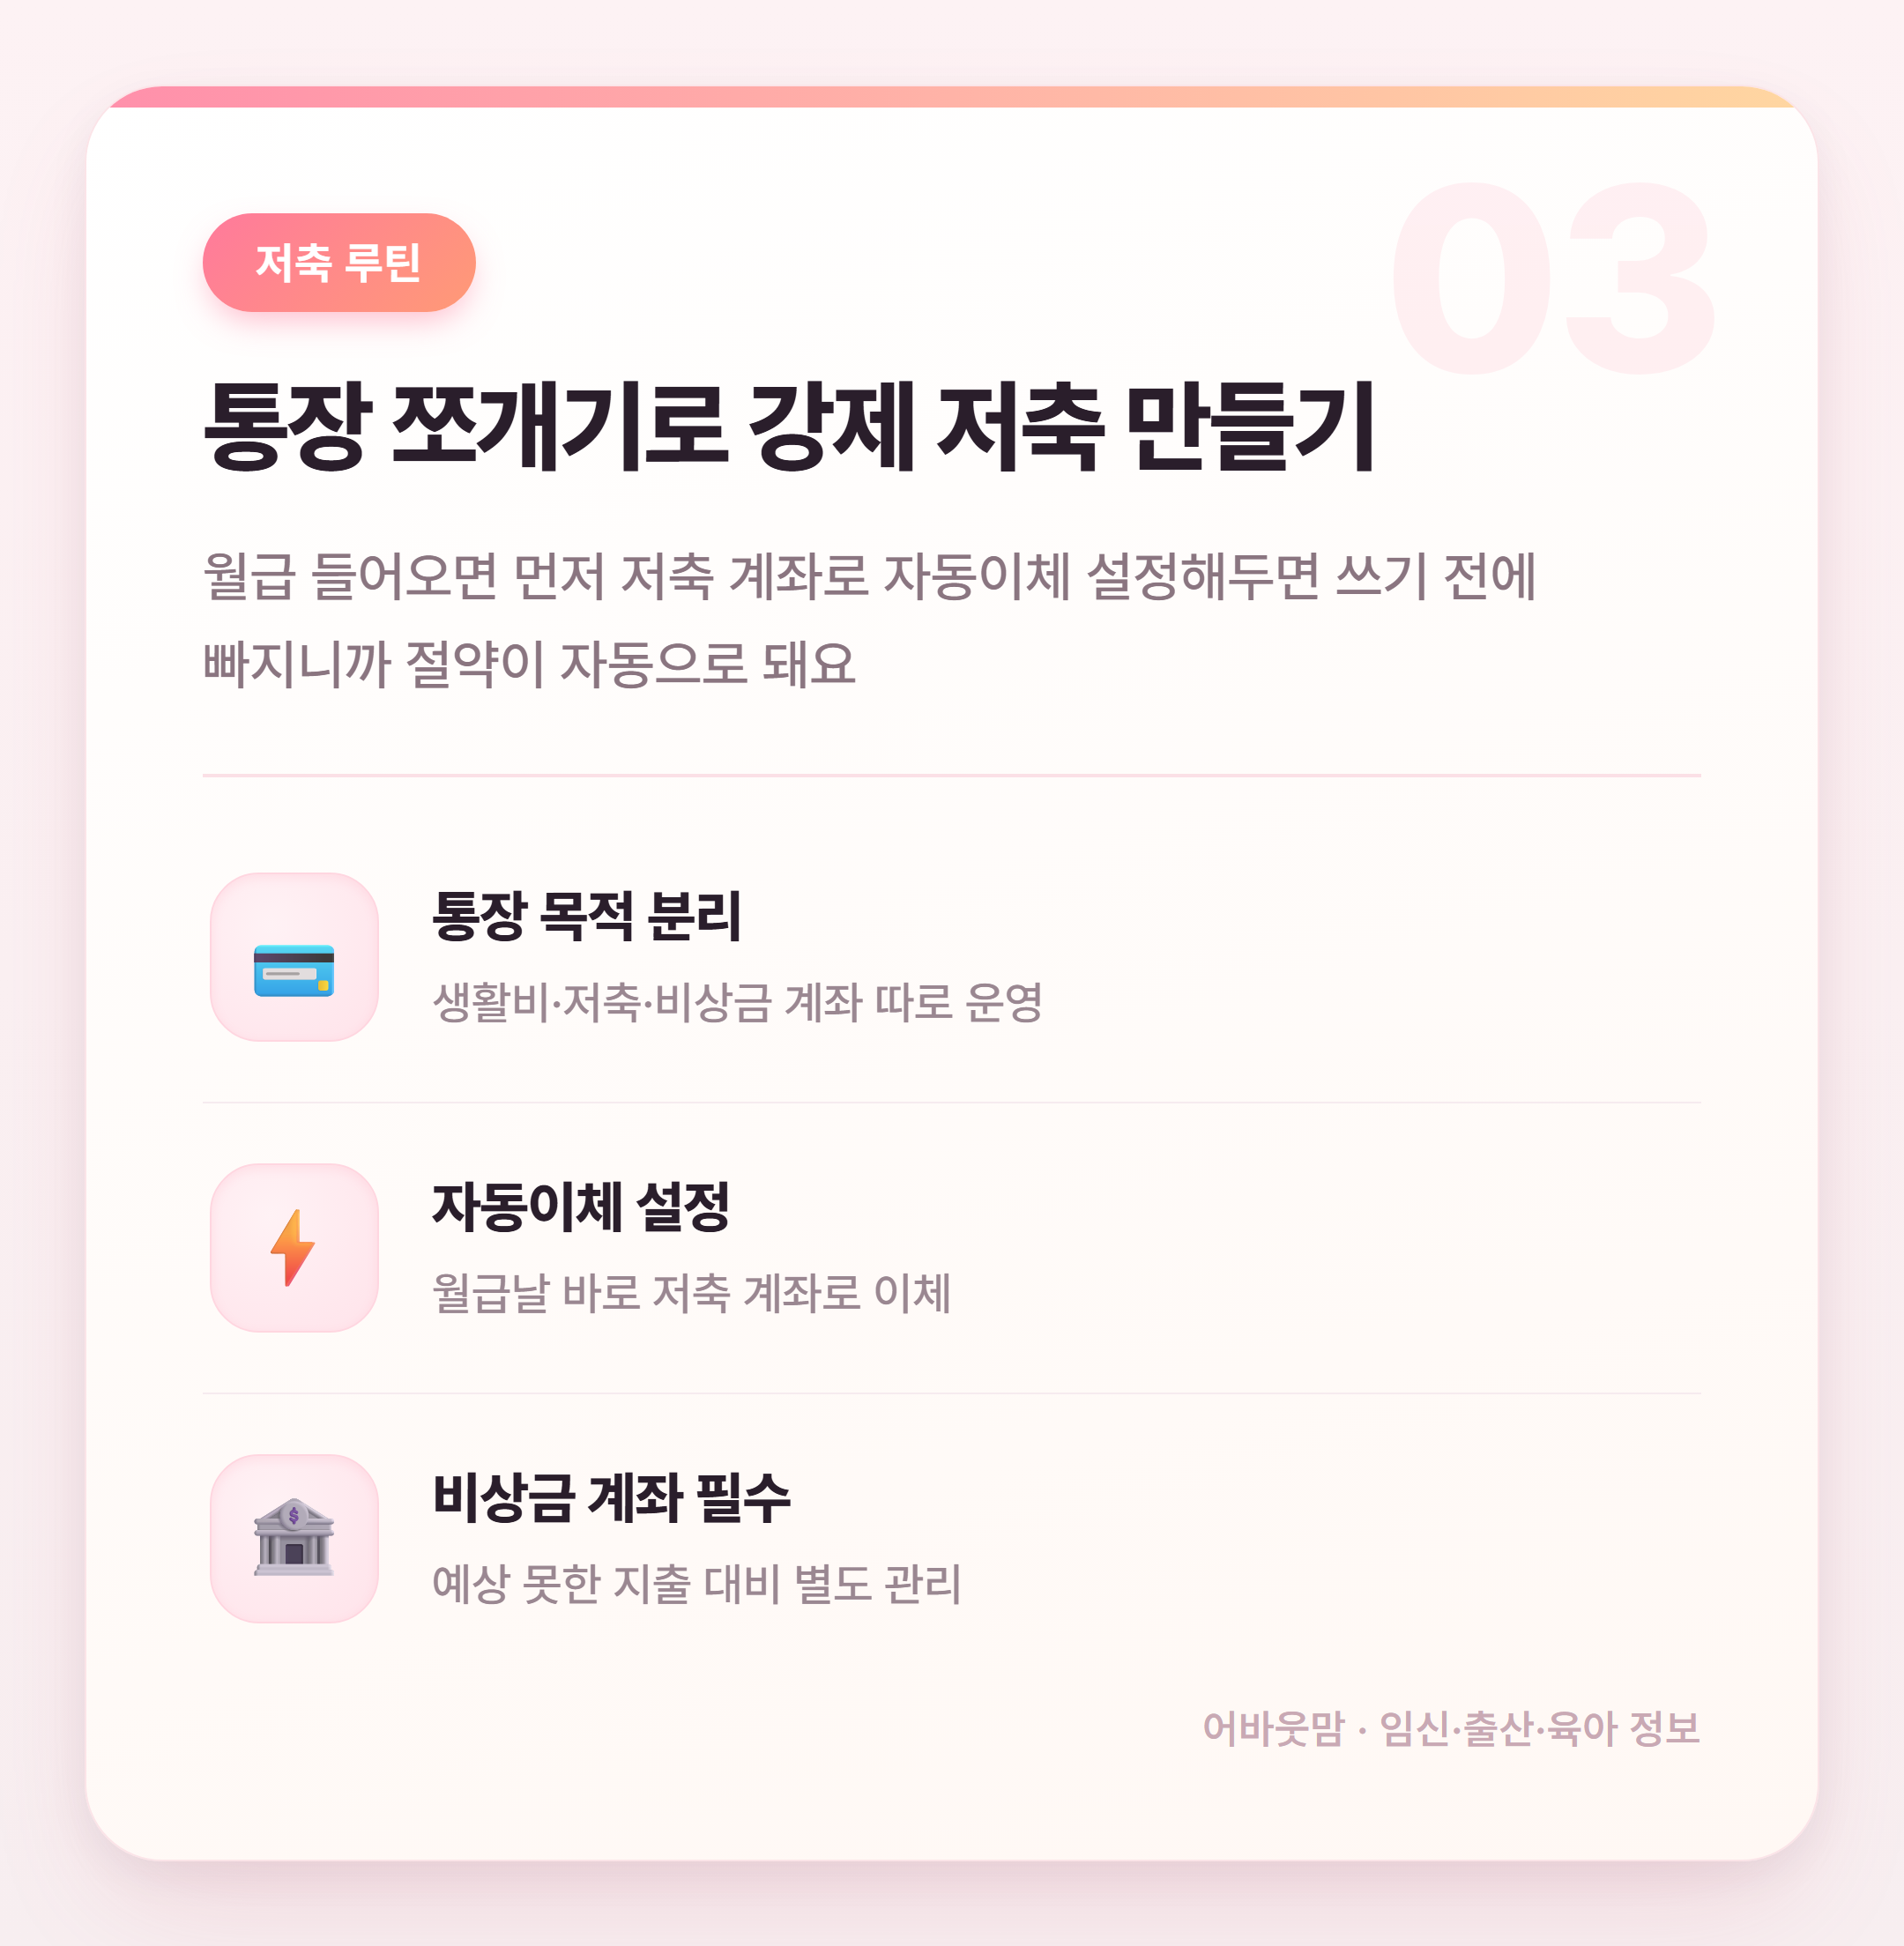
통장 쪼개기는 쓰기 전에 먼저 빠지는 구조라 의지력 없어도 저절로 저축이 돼요! 비상금 통장은 손 안 대는 게 진짜 포인트~
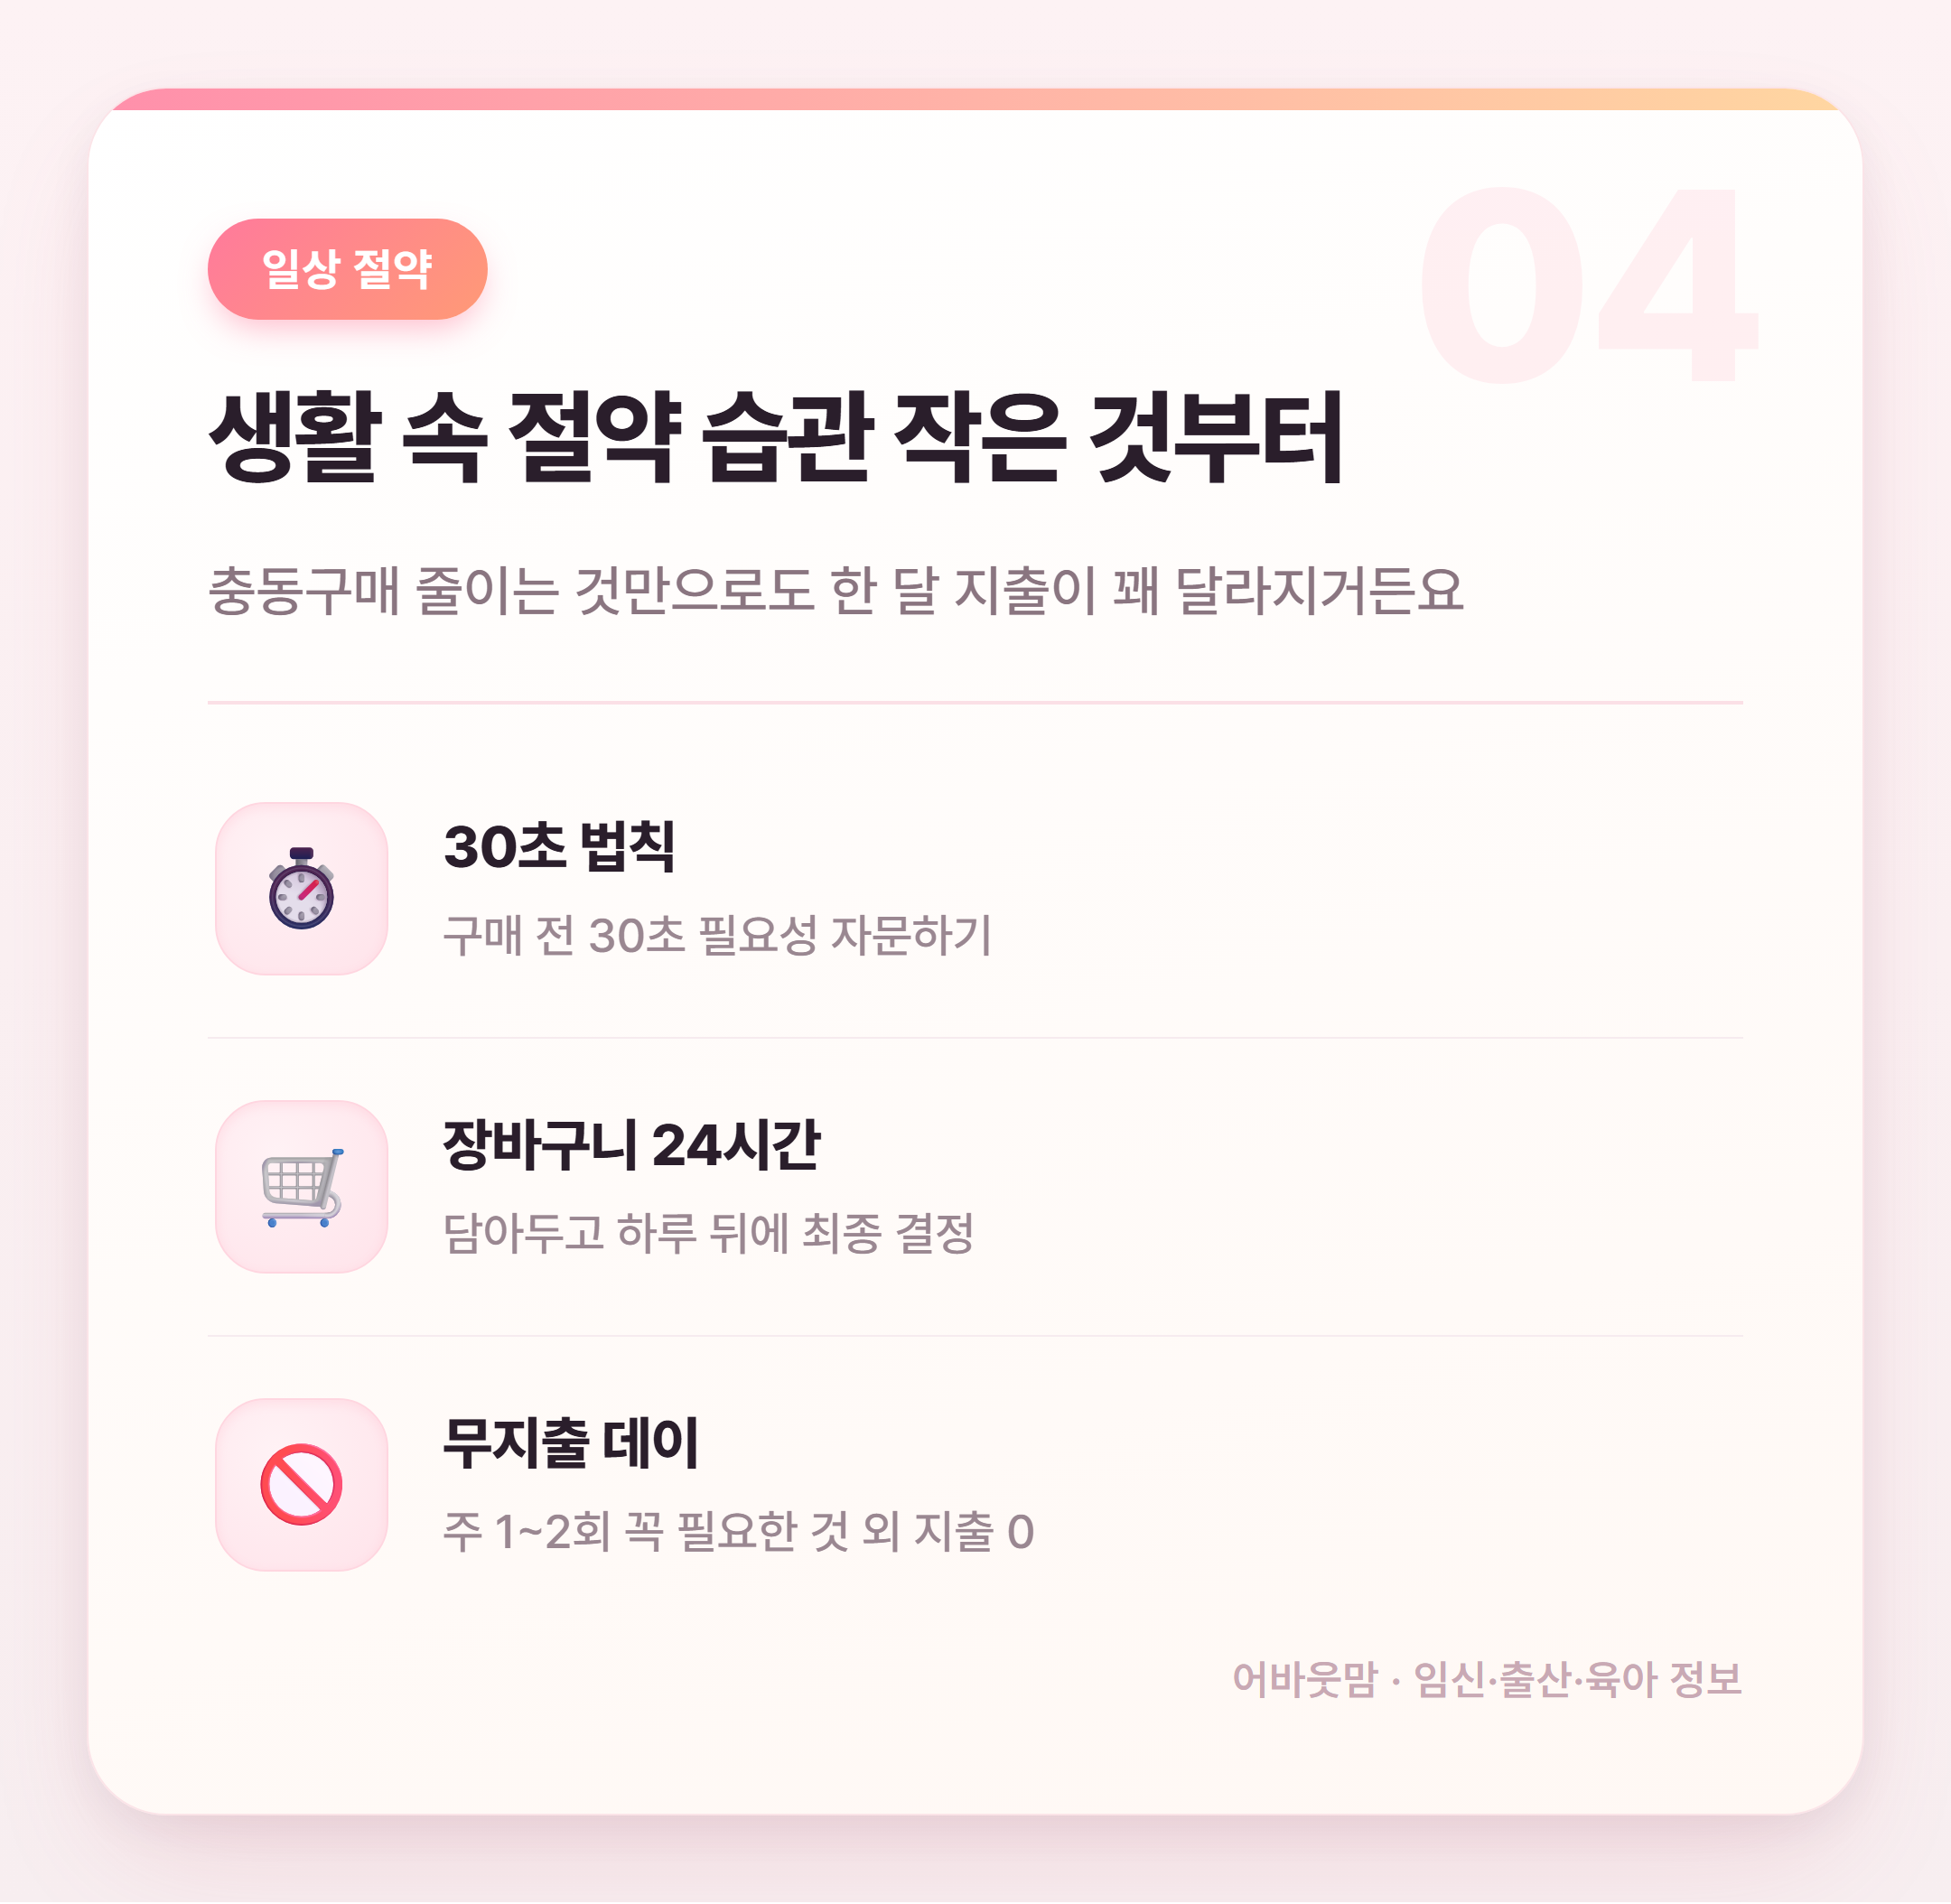
30초 법칙이랑 무지출 데이는 저도 써봤는데 처음엔 어색해도 익숙해지면 충동구매가 확 줄더라고요 외식·카페 줄이는 것도 월 단위로 보면 차이가 크니까~
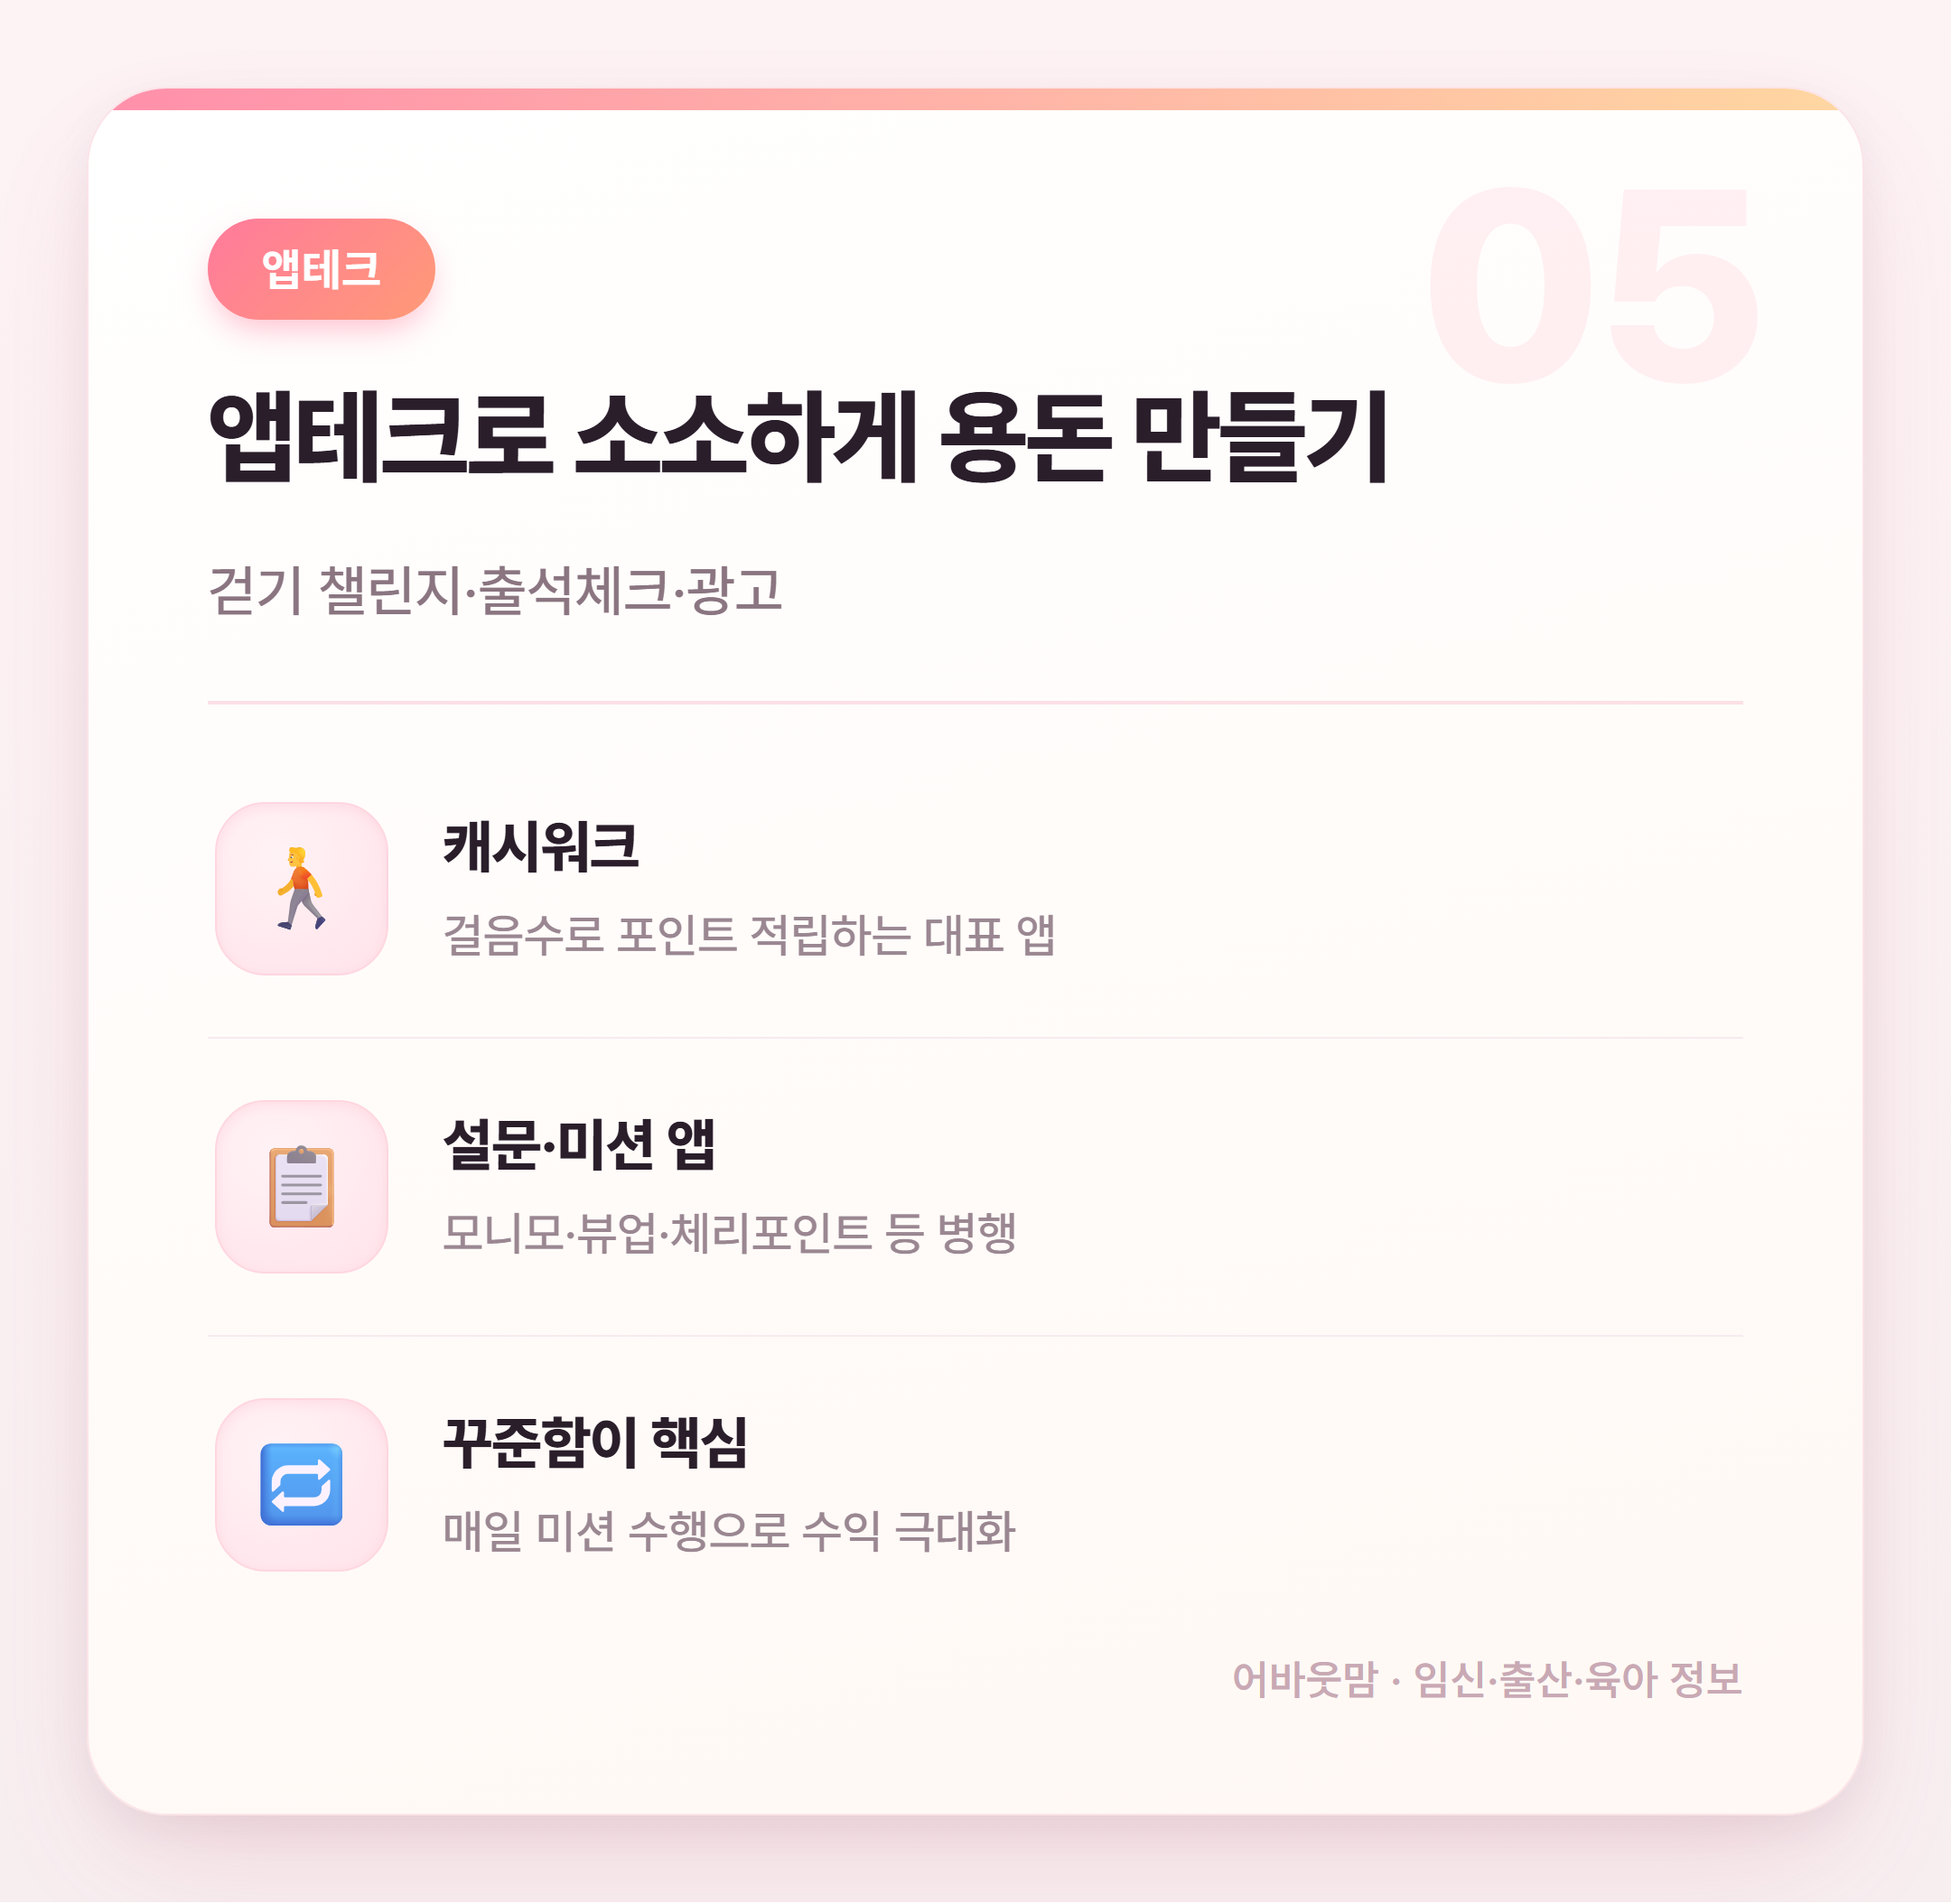
앱테크는 한 앱만 쓰면 너무 적어서 티가 안 나요 캐시워크·모니모 같은 거 2~3개 병행하면 커피값 정도는 충분히 나오더라고요 ㅎㅎ
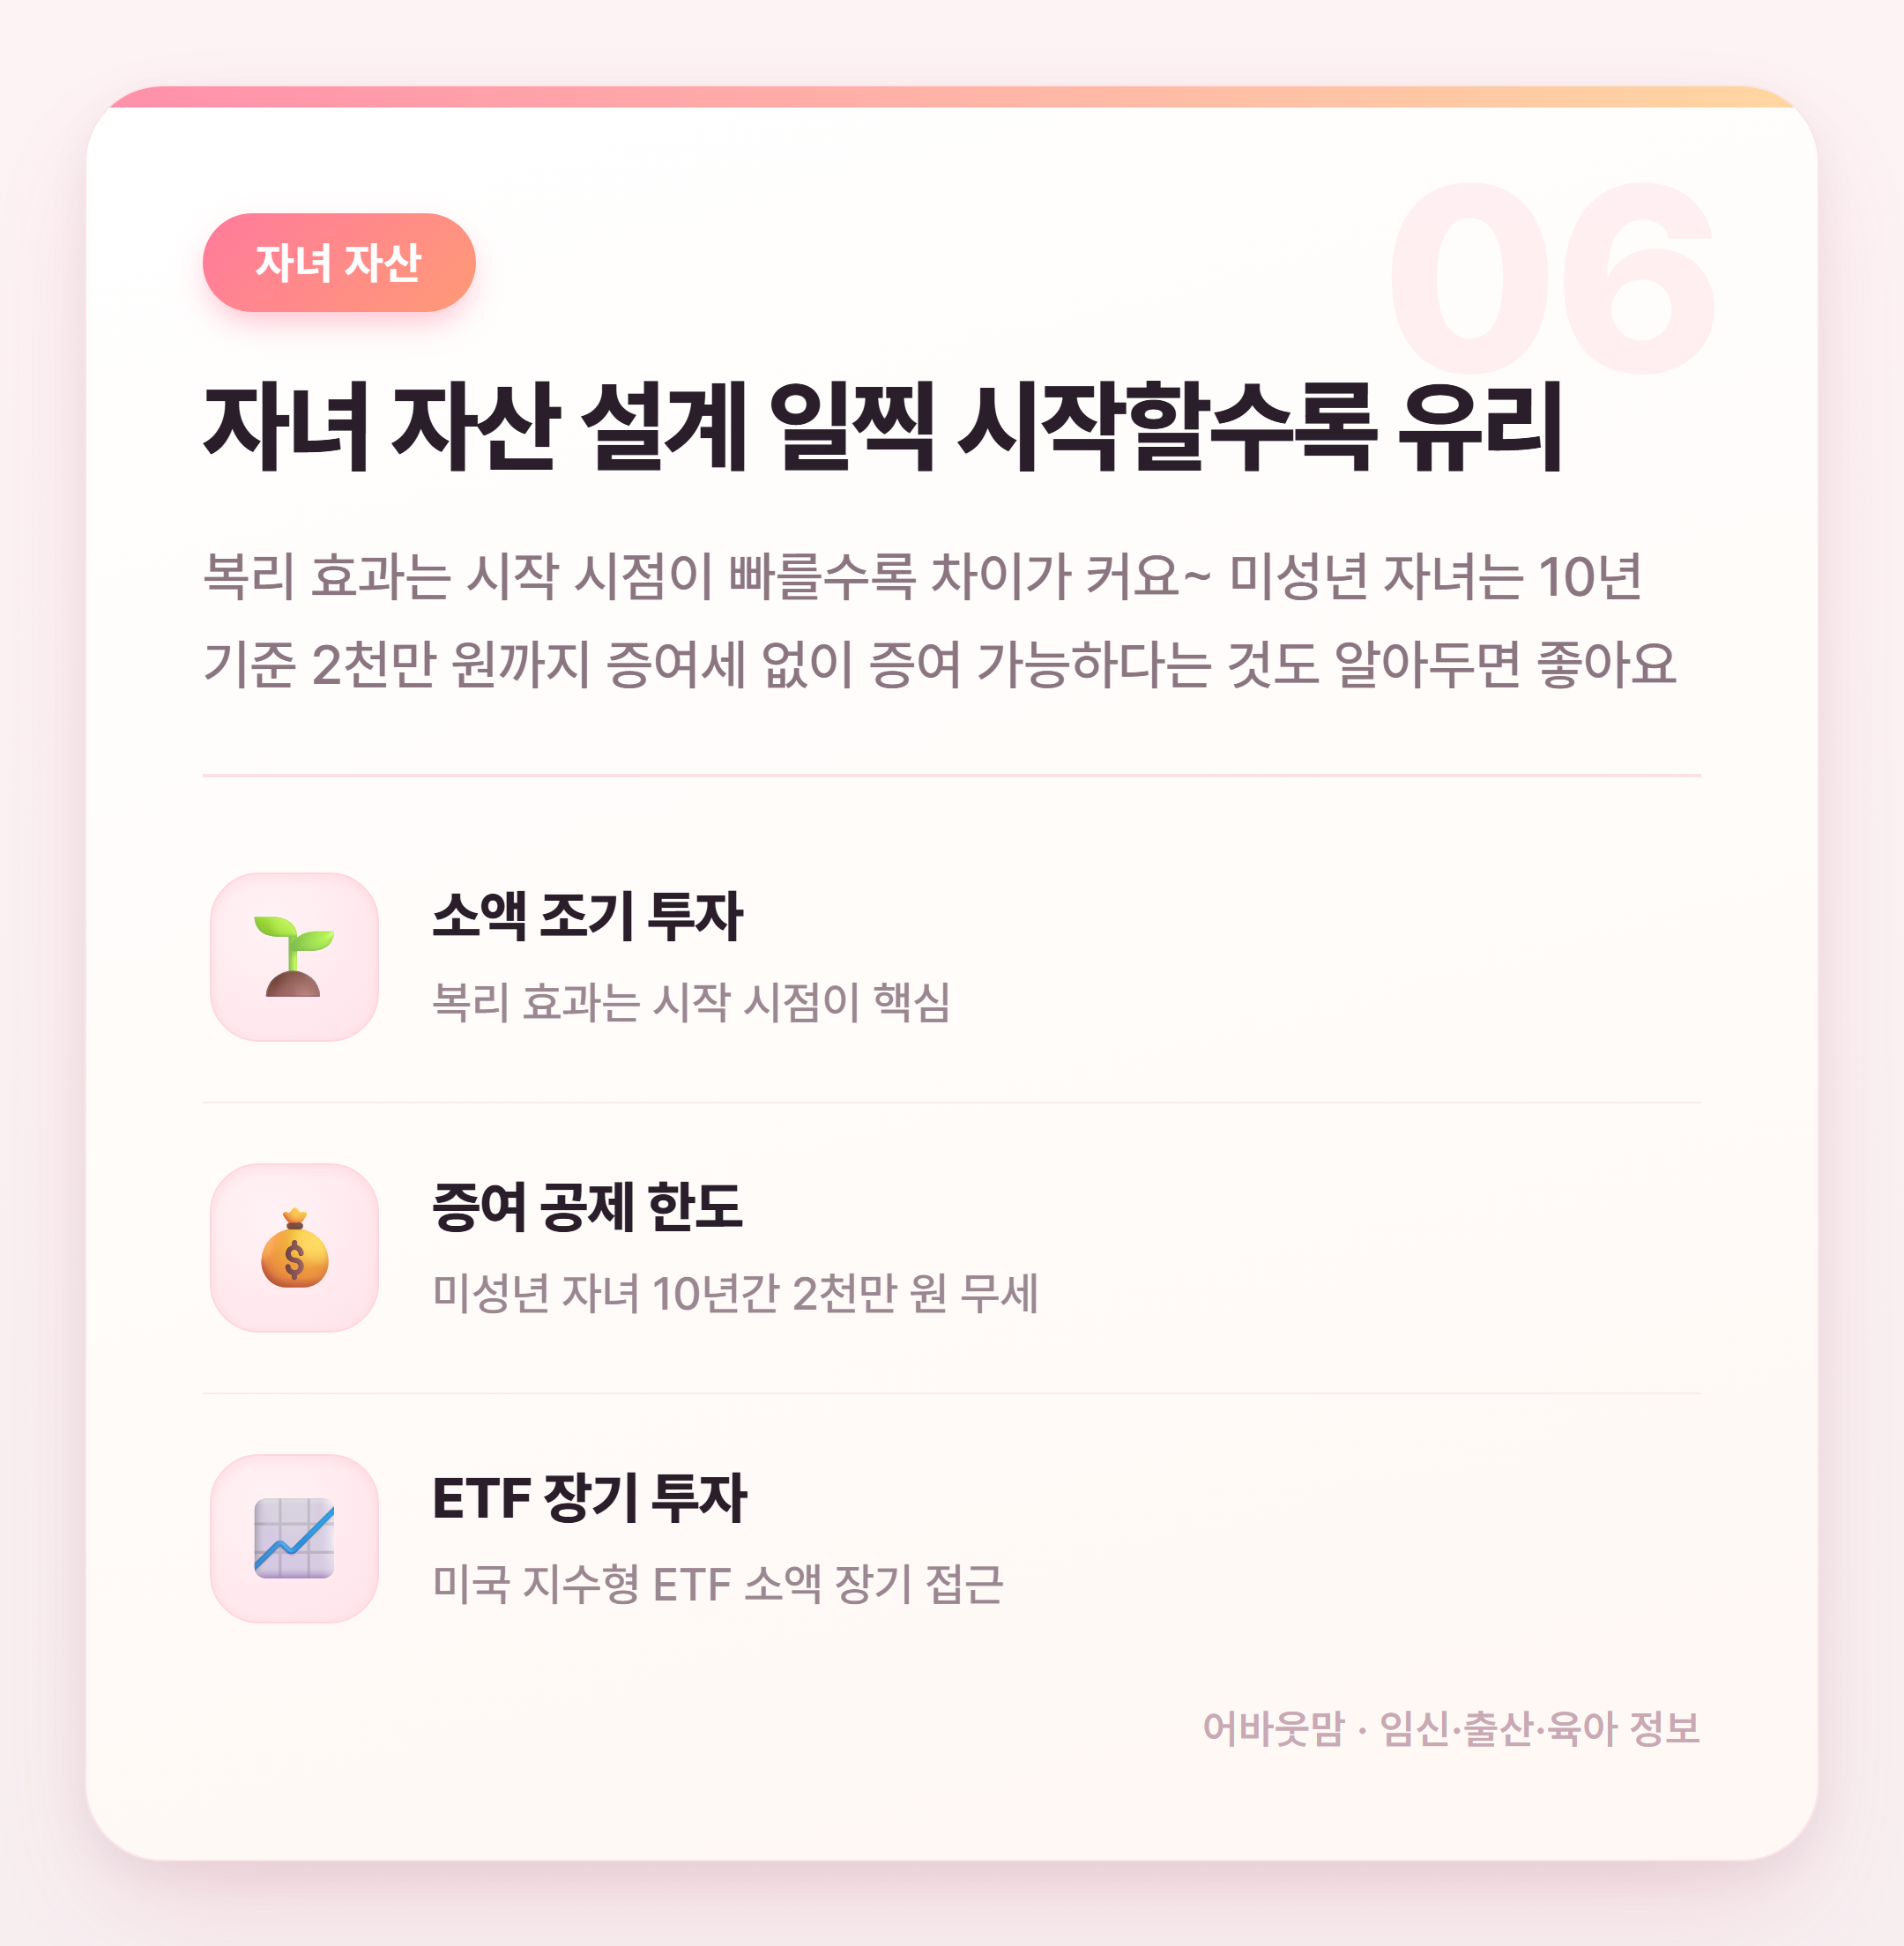
자녀 자산 설계에서 10년 2천만 원 증여 공제는 몰랐던 분들이 꽤 많더라고요! 모의투자로 감각 먼저 익히고 소액부터 시작하는 게 리스크 줄이는 현실적인 방법이에요~
보험료 리모델링 점검부터 생활 절약 루틴까지 한번에 정리해봤어요 적립보험료 비중 높으면 보장 효율이 떨어지니까 먼저 확인 필수 불필요한 특약 정리하고 건강체 할인 해당되면 꼭 챙기기 보험 해지할 때는 새 보험 가입 완료 후 기존 거 해지 이 순서 틀리면 보장 공백 생겨요 통장 쪼개기 + 자동이체로 쓰기 전에 먼저 빠지는 구조 만들면 의지력 없어도 저축 가능 30초 법칙·무지출 데이 같은 작은 루틴이 쌓이면 충동구매가 진짜 줄어요 앱테크는 2~3개 병행해야 체감이 되고 자녀 자산은 미성년 10년 2천만 원 증여 공제 활용 가능 결론은! 보험 점검·저축 자동화·절약 루틴 이 세 가지만 잡아도 가계 숨통이 트여요 자주 묻는 질문 Q) 보험 해지 전에 꼭 확인해야 할 것은? A) 새 보험 가입 완료 후에 기존 보험을 해지해야 보장 공백이 없어요~ 순서 바꾸면 그 사이 사고·질병이 생겼을 때 보장이 아예 안 될 수 있어요 Q) 미성년 자녀 증여세 없이 줄 수 있는 한도는? A) 미성년 자녀는 10년 기준 2천만 원까지 증여세 없이 증여할 수 있어요~ 일찍 시작할수록 복리 효과가 커지니까 소액이라도 빨리 시작하는 게 유리해요 Q) 통장 쪼개기 몇 개로 나누는 게 좋을까요? A) 생활비·저축·비상금 최소 3개로 나누는 게 기본이에요~ 월급날 저축 계좌로 자동이체 먼저 설정해두면 쓰기 전에 빠지는 구조가 돼서 강제 저축 효과가 생겨요 매일 임신·육아 꿀팁 더 챙겨가세요 네이버 카페·유튜브·인스타에서 어바웃맘 검색하면 바로 나와요
가계부 앱(뱅크샐러드·토스 등)으로 소비 파악하고 월간 예산 먼저 설정하는 게 기본
이런 것도 많이 물으세요
보험 특약 정리하려는데 어떤 기준으로 빼야 할지 모르겠어요 ㅠㅠ
아 그건요~ 실제로 쓸 일이 거의 없는 특약이거나 보장 기간이 이미 지났는데 보험료만 내고 있는 거 우선 체크해보세요! 가입 당시 조건이랑 지금 상황이 달라졌으면 재검토할 타이밍이에요~
앱테크 해봤는데 너무 적게 나와서 포기했거든요, 그래도 할 만한가요?
맞아요 그럴 땐 앱 한 개만 쓰면 진짜 티가 안 나요ㅎㅎ 캐시워크·모니모·체리포인트 이렇게 2~3개 병행하면서 매일 꾸준히 하면 한 달에 커피값 이상은 나오더라고요~
아이가 아직 어린데 ETF 투자 지금 시작해도 너무 이른 건 아닐까요?
오히려 지금이 딱 좋아요! 복리는 기간이 길수록 효과가 커서 소액이라도 일찍 시작하는 게 훨씬 유리해요~ 처음엔 모의투자로 감각 먼저 익혀보는 것도 좋고요
어바웃맘은 일반에 공개된 정보를 알기 쉽게 정리해 전합니다. 개인의 상황에 따라 달라질 수 있어 중요한 결정 전에는 해당 기관·전문가에게 확인하시는 편이 안전합니다.