육아 정보 · 지원금•혜택 총정리 ·
개인형 IRP 세액공제 육아가정 혜택 총정리
개인형 IRP 세액공제 연간 최대 900만 원까지 된다는 거 알고 계셨어요? 저도 첫 아이 낳고 나서야 이걸 제대로 알았거든요 ㅠㅠ 출산·양육 지원금에 세금 환급까지 챙기면 생각보다 훨씬 많이 돌려받을 수 있어요~ 2026년 기준 육아가정이 놓치기 쉬운 IRP 세액공제 포인트를 한 번에 정리해봤어요!
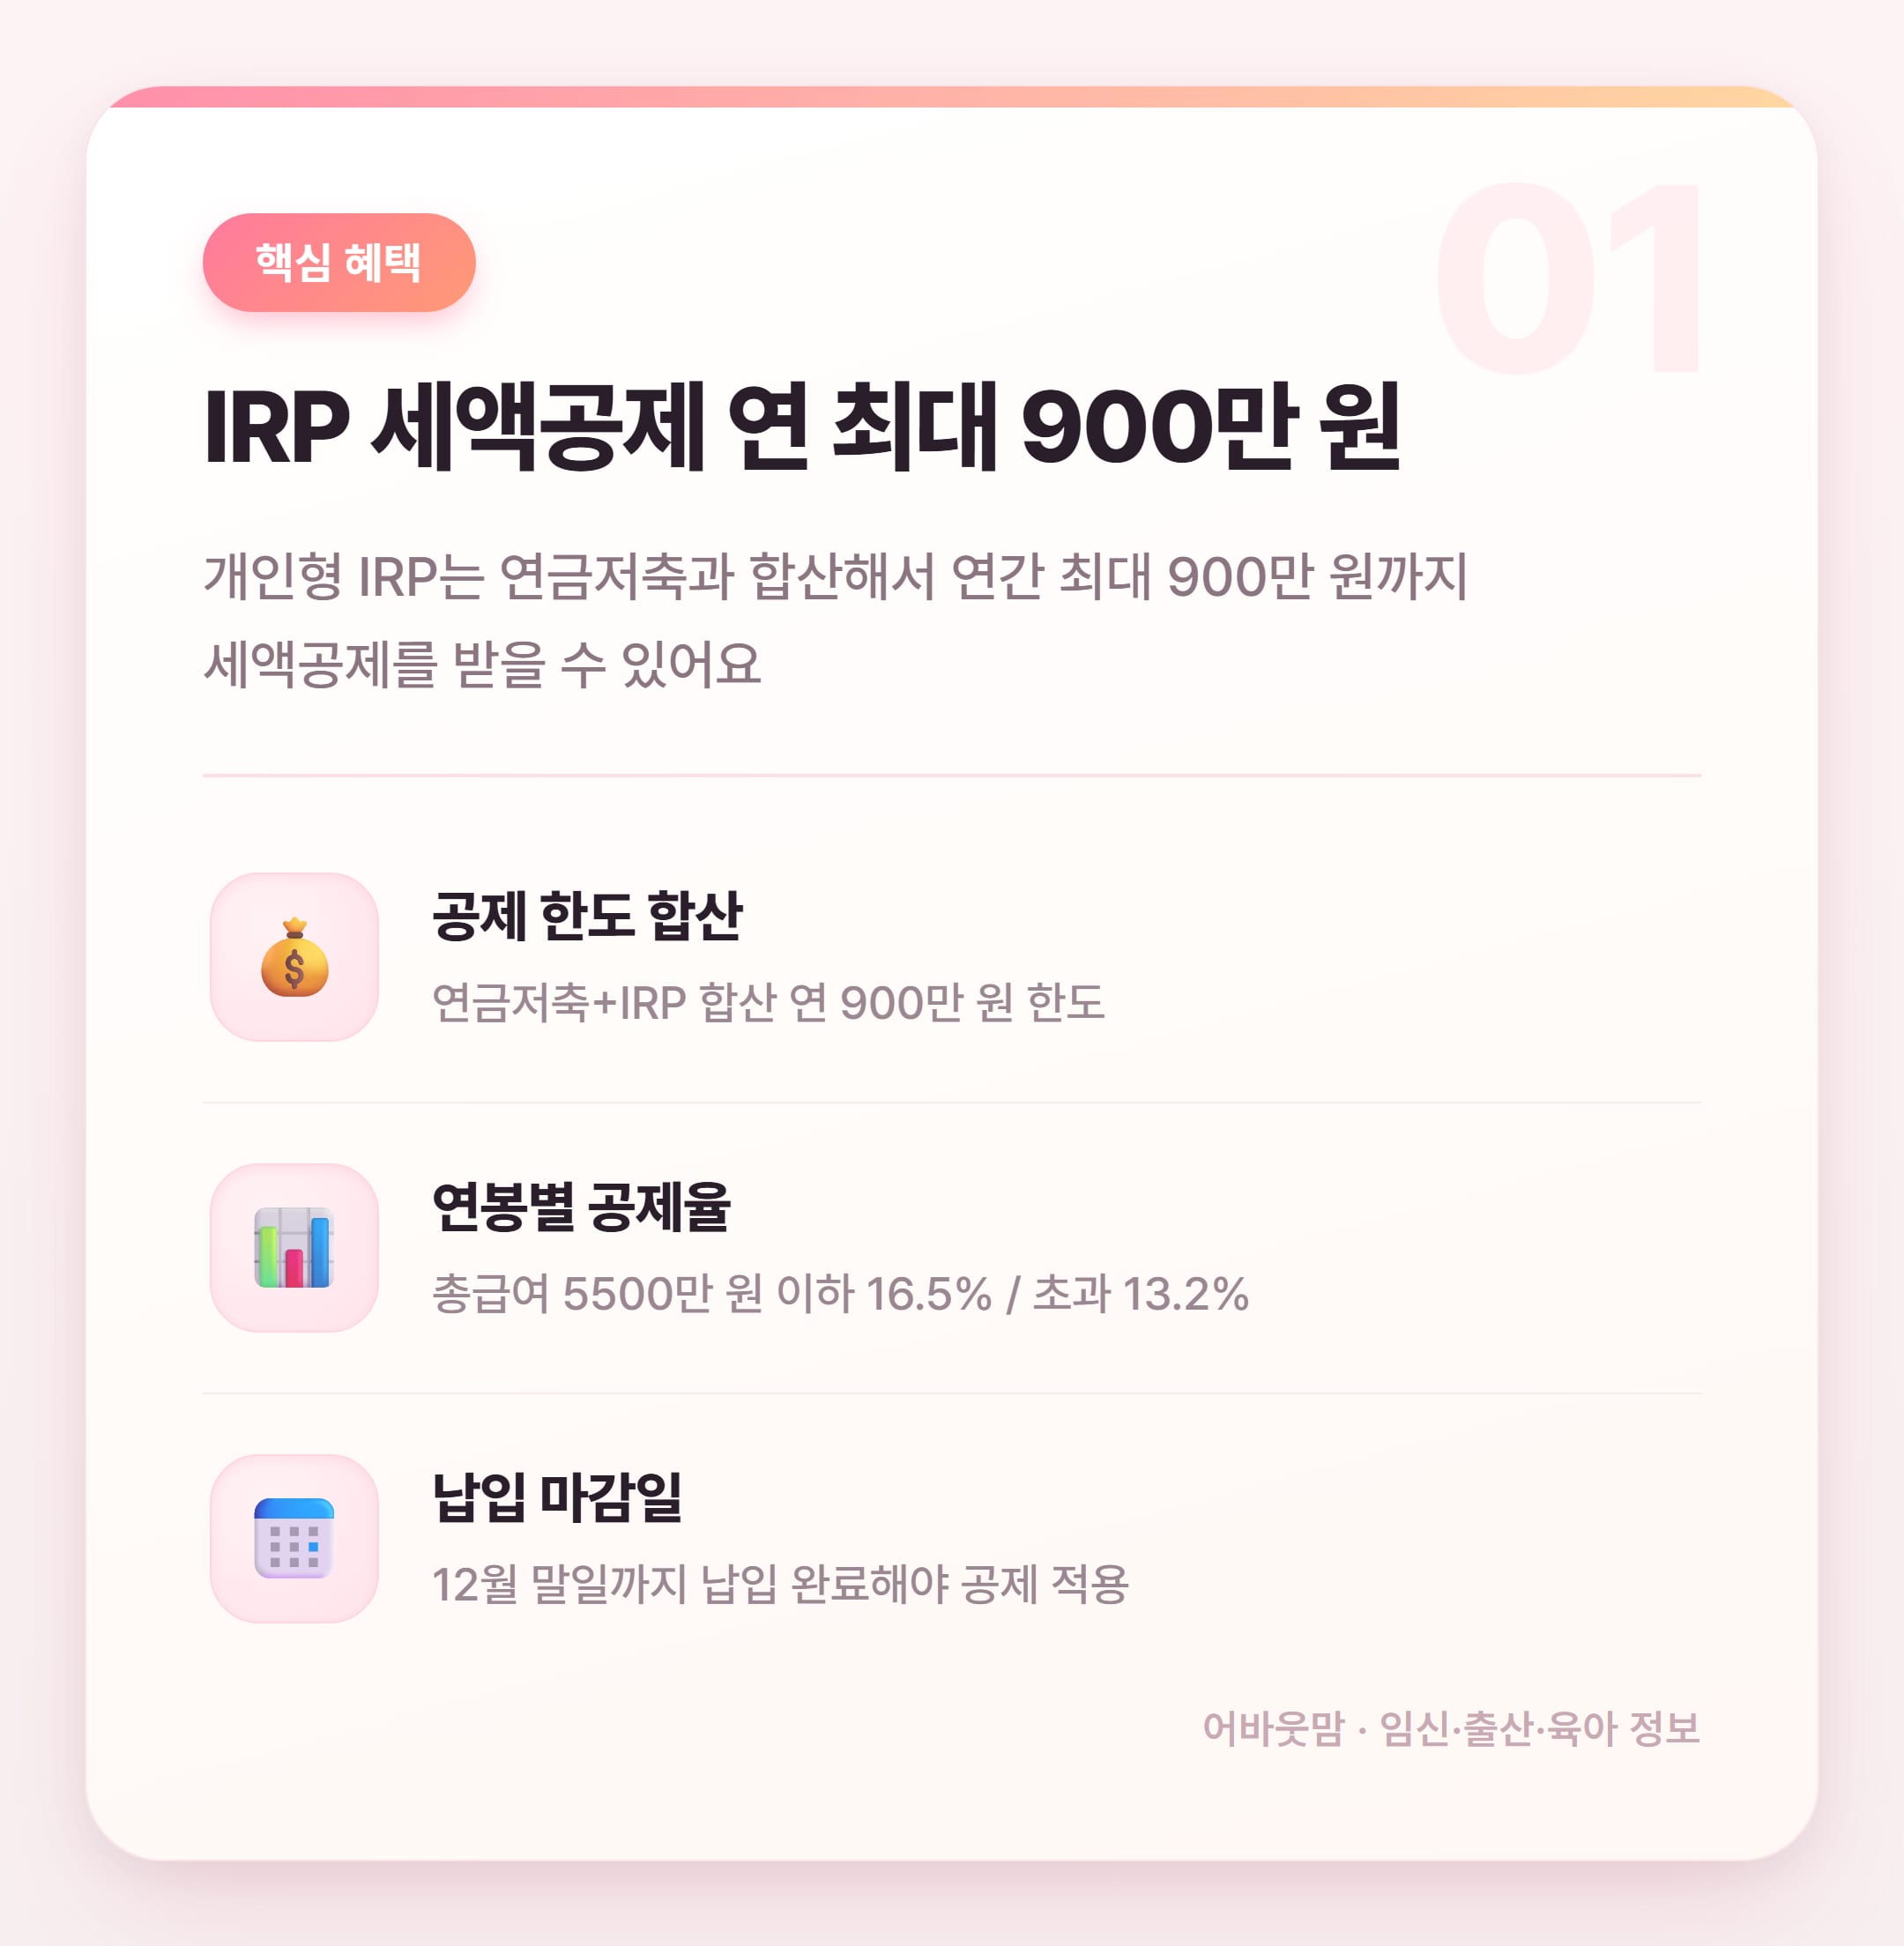
개인형 IRP 세액공제는 연봉 5000만 원이면 700만 원 납입 시 115만 5000원을 돌려받을 수 있어요! 연봉 구간에 따라 공제율이 달라지니 내 구간 먼저 확인하는 게 첫 번째~
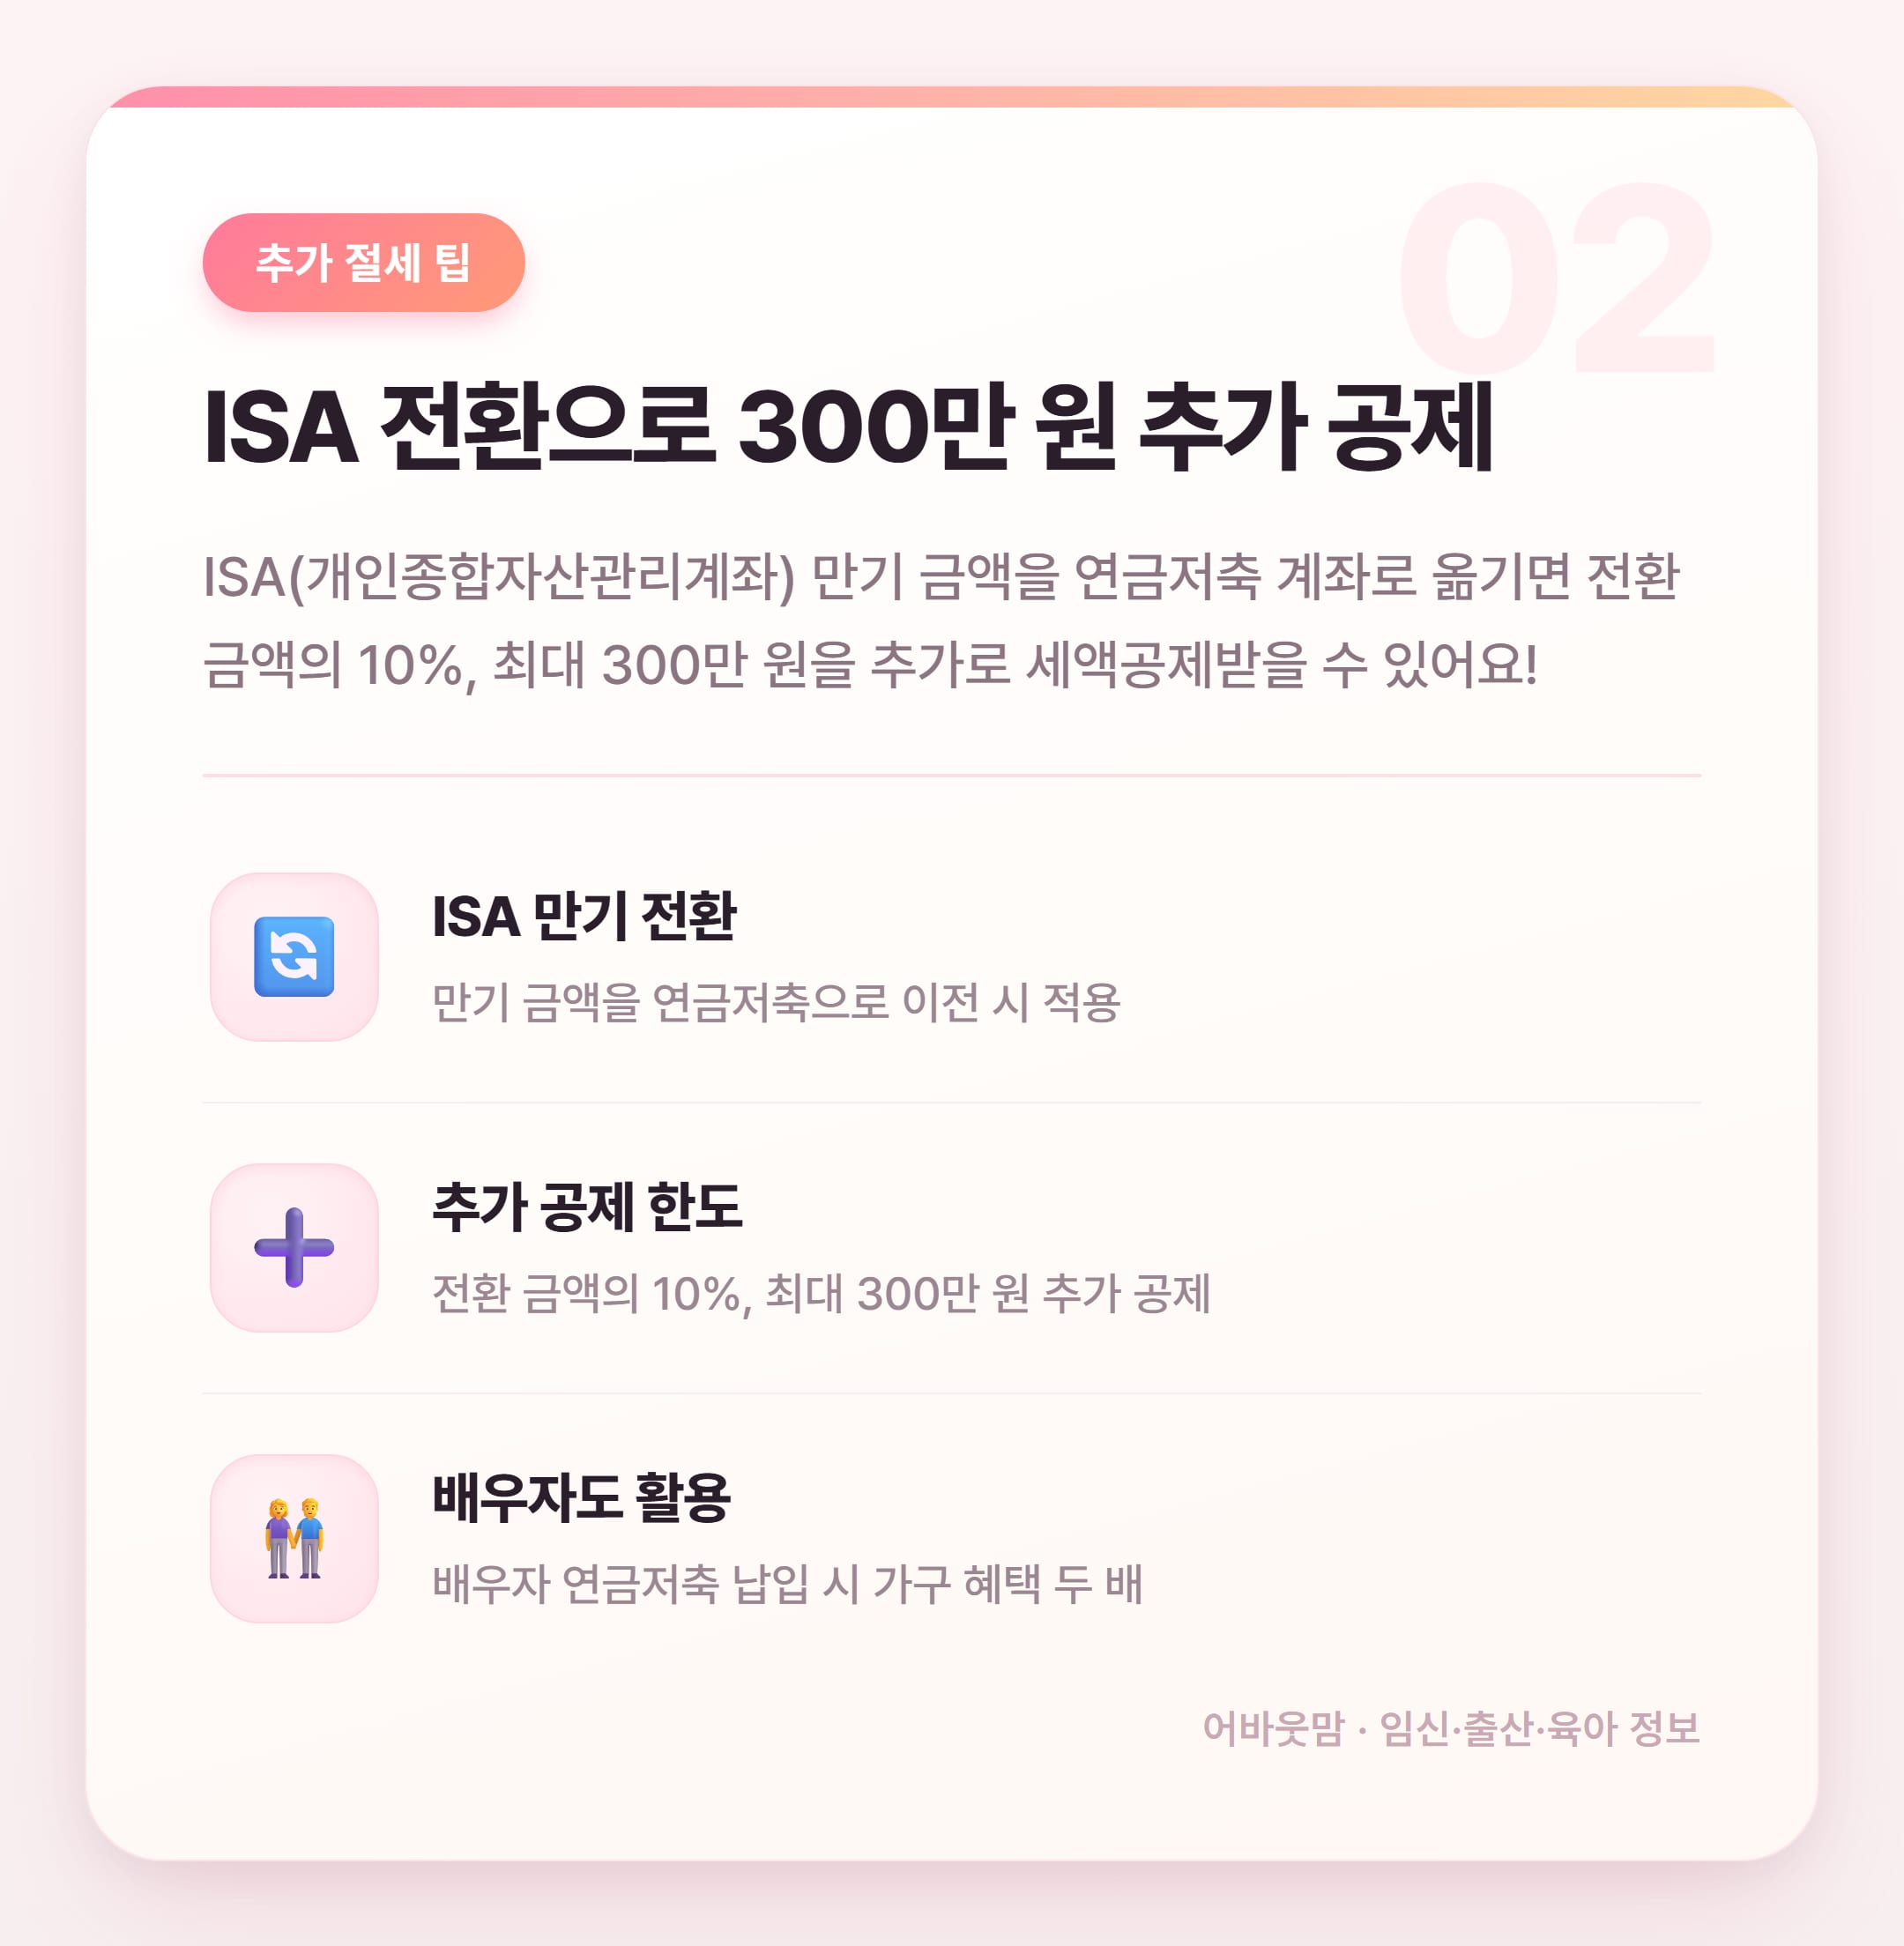
ISA 만기 전환 공제는 모르는 분들이 진짜 많더라고요~ 배우자 IRP 납입분은 내 연말정산에서 소득공제가 안 된다는 것도 꼭 기억해야 해요! 각자 따로 챙겨야 하는 부분이에요
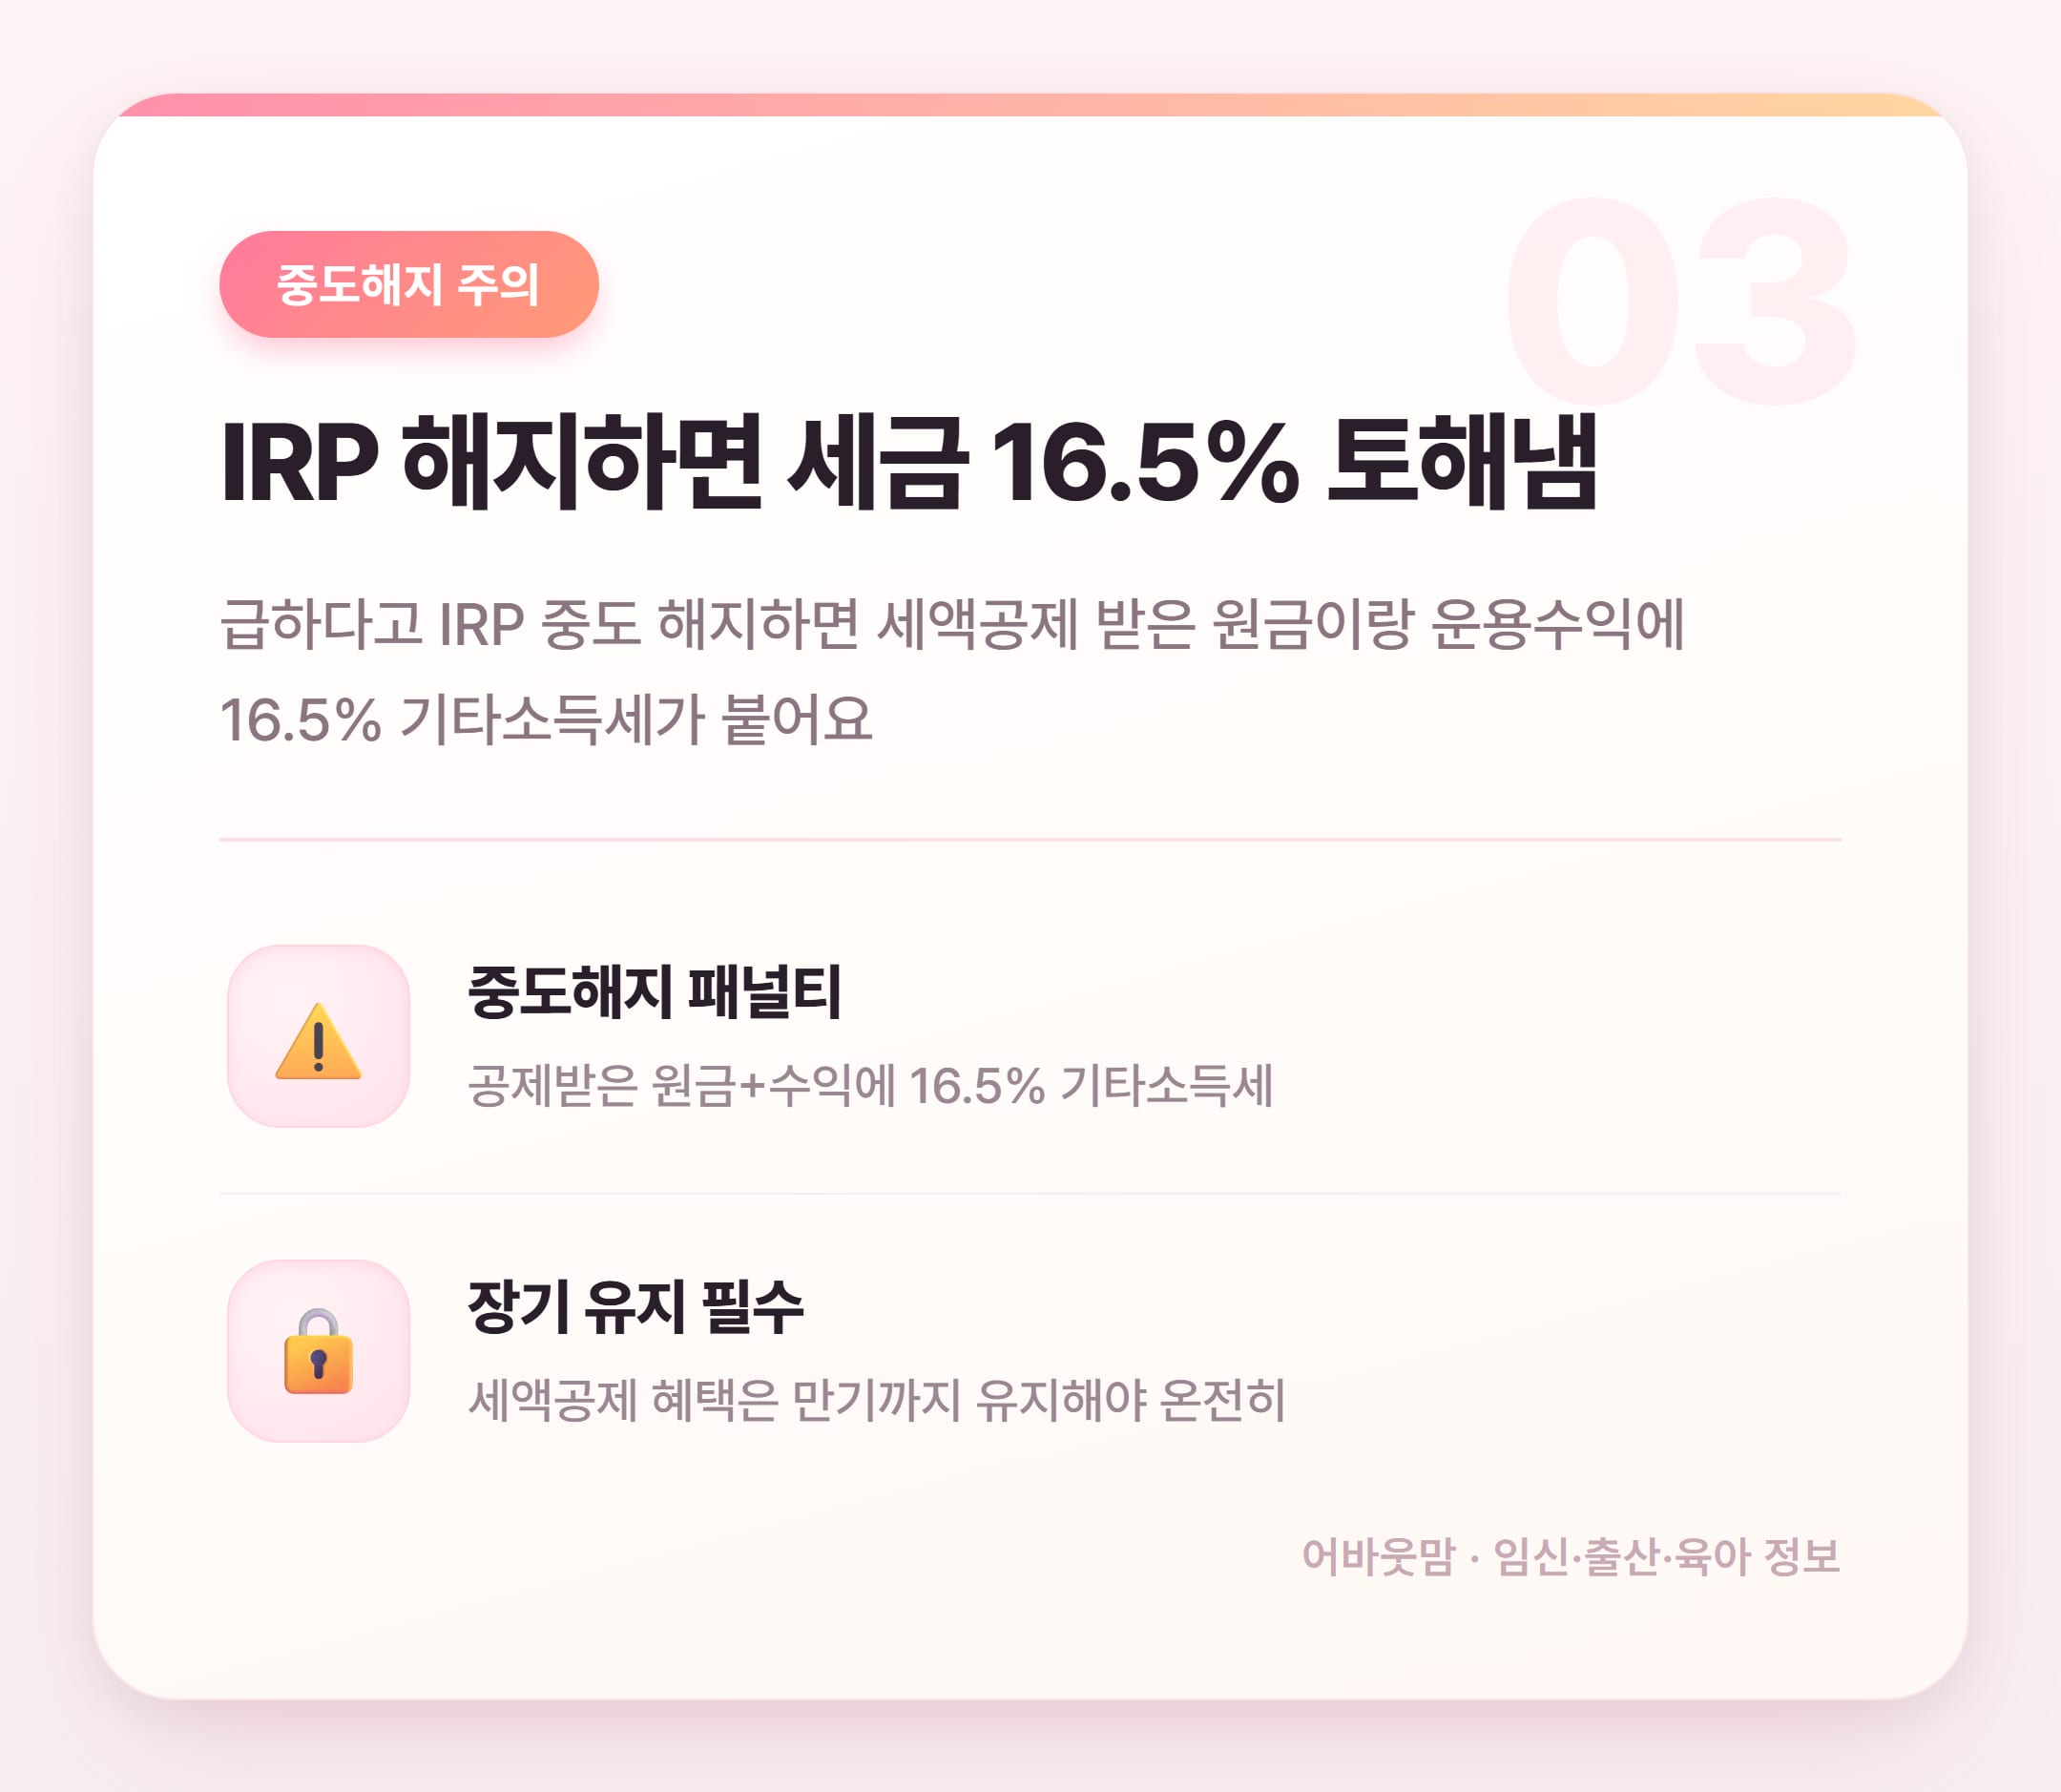
중도해지는 그동안 아낀 세금을 한 번에 뱉는 거나 마찬가지예요 육아비용 때문에 손대고 싶을 수 있는데 IRP는 정말 급한 게 아니면 그냥 두는 게 나아요~
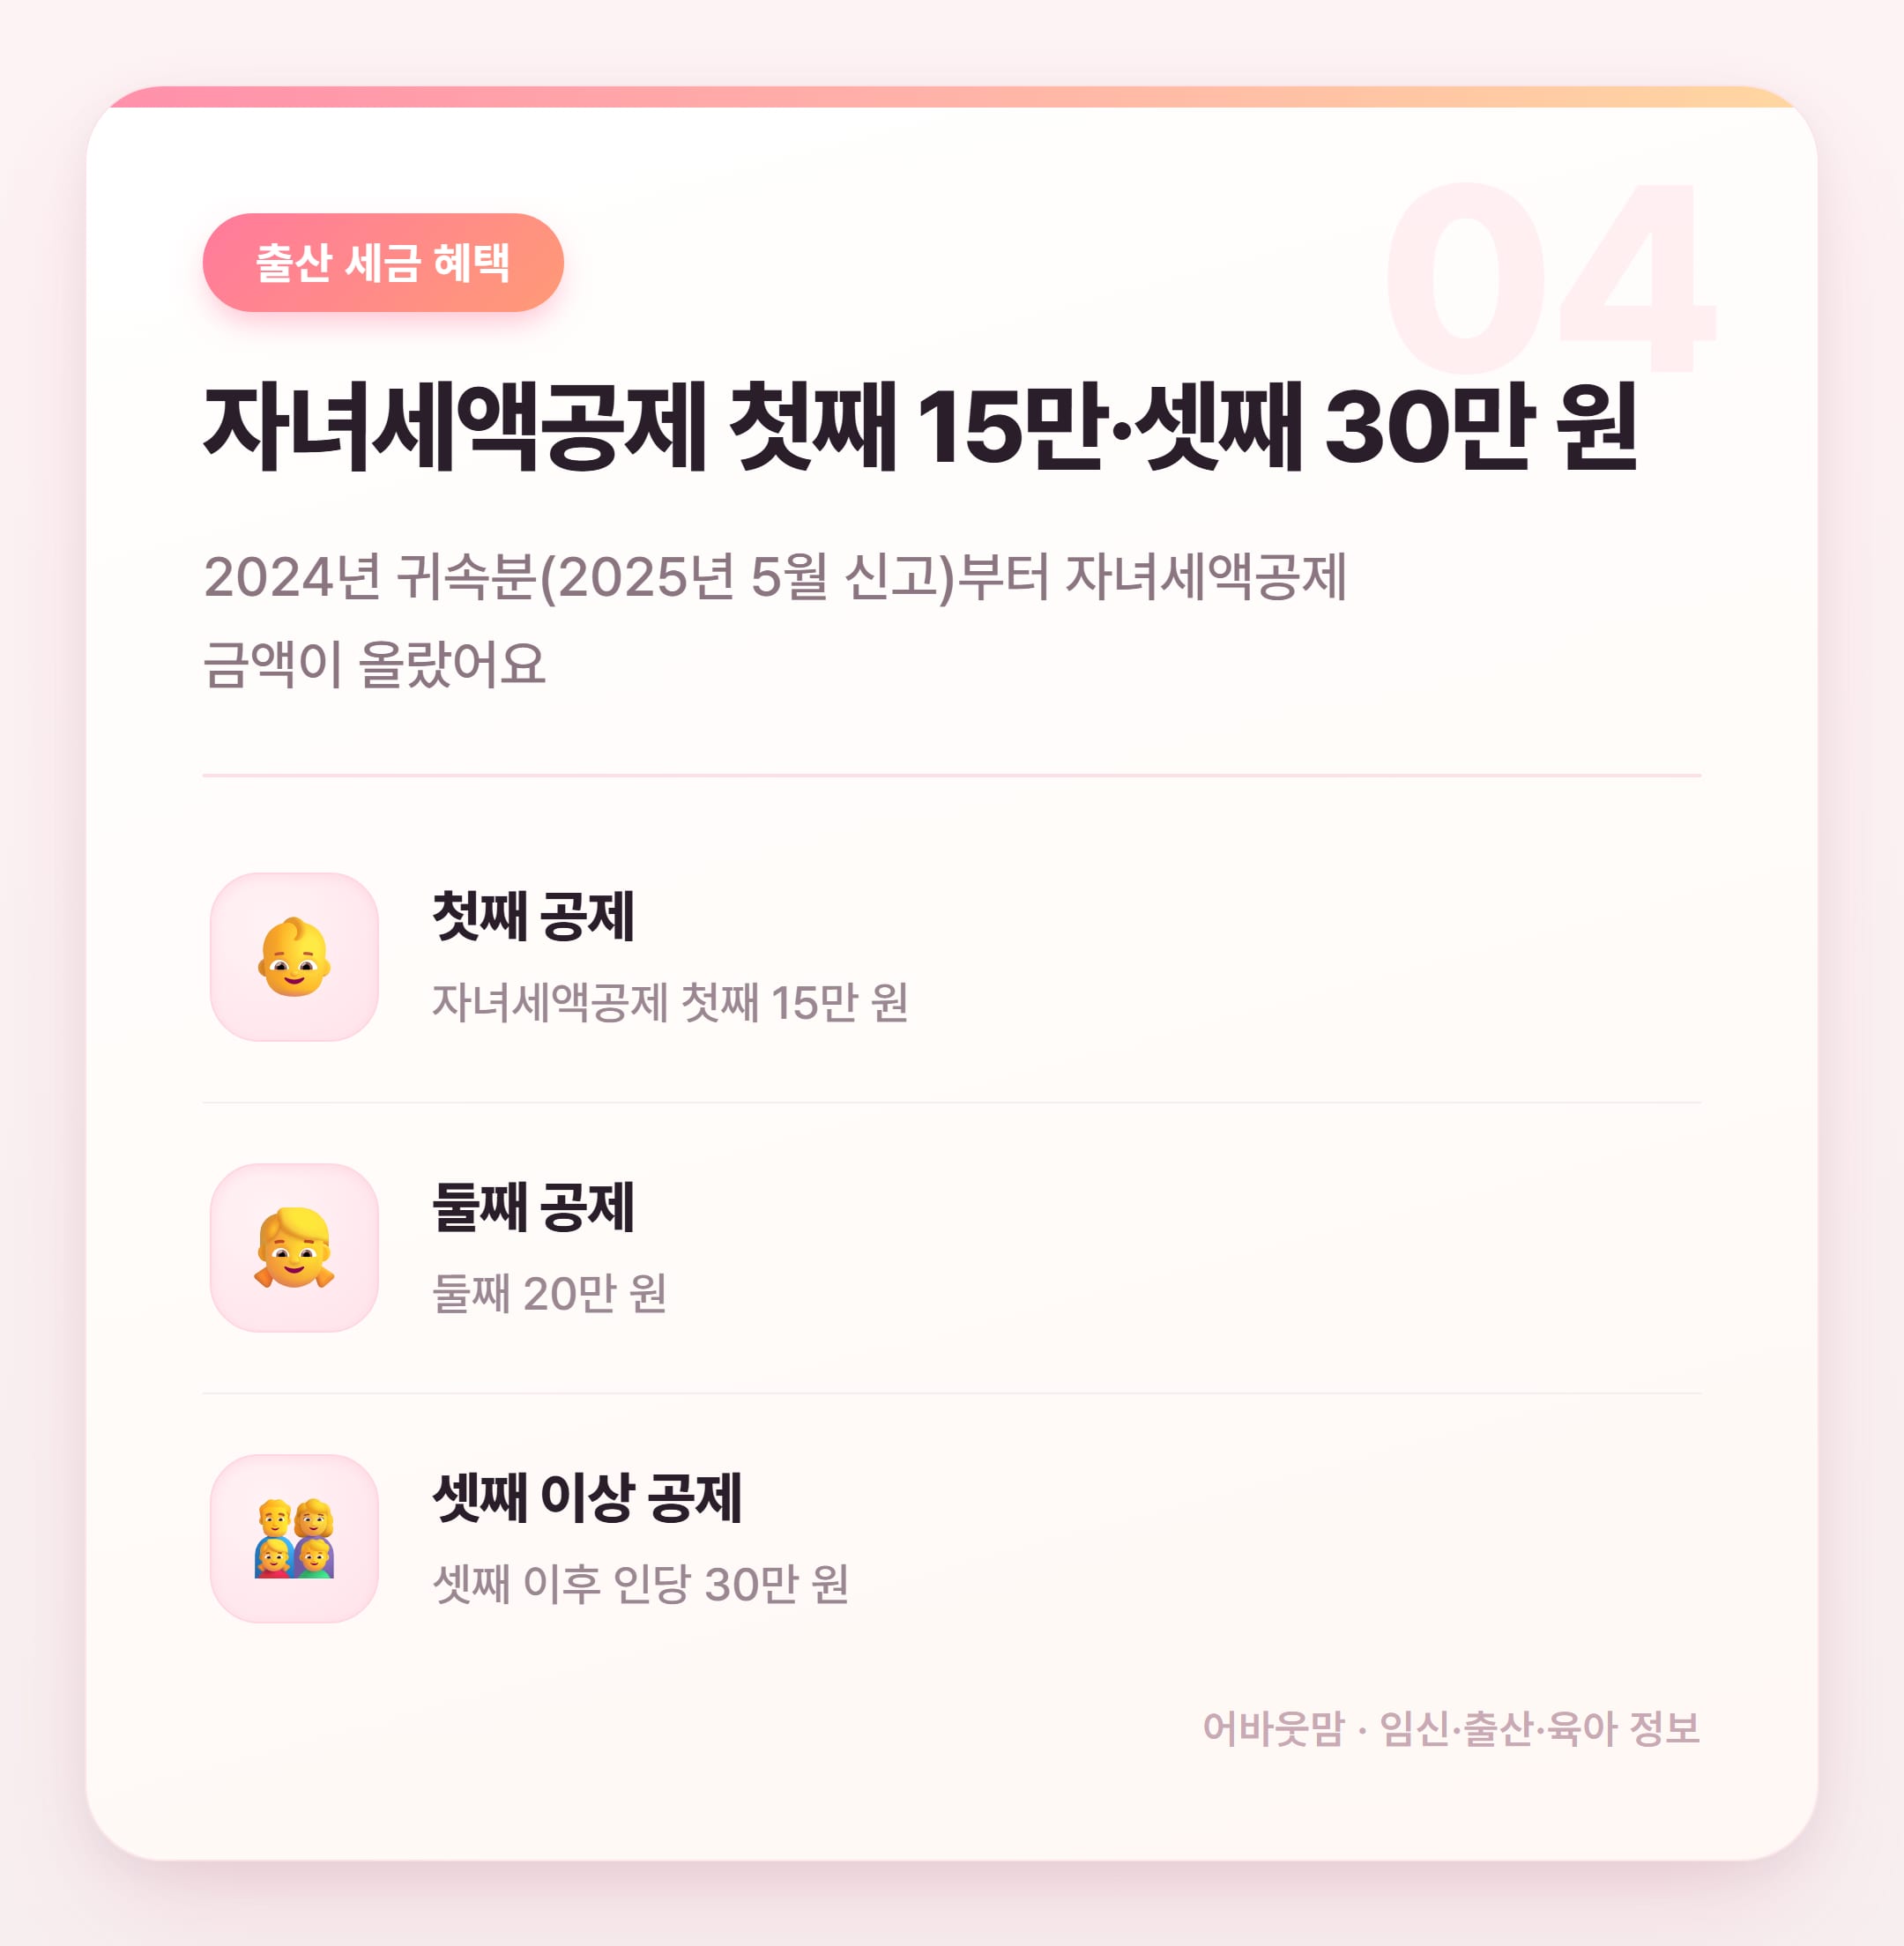
자녀세액공제는 IRP 세액공제랑 별개로 받을 수 있는 혜택이에요~ 셋째 이후 인당 30만 원이라서 다둥이 가정은 합산하면 꽤 쏠쏠하거든요!
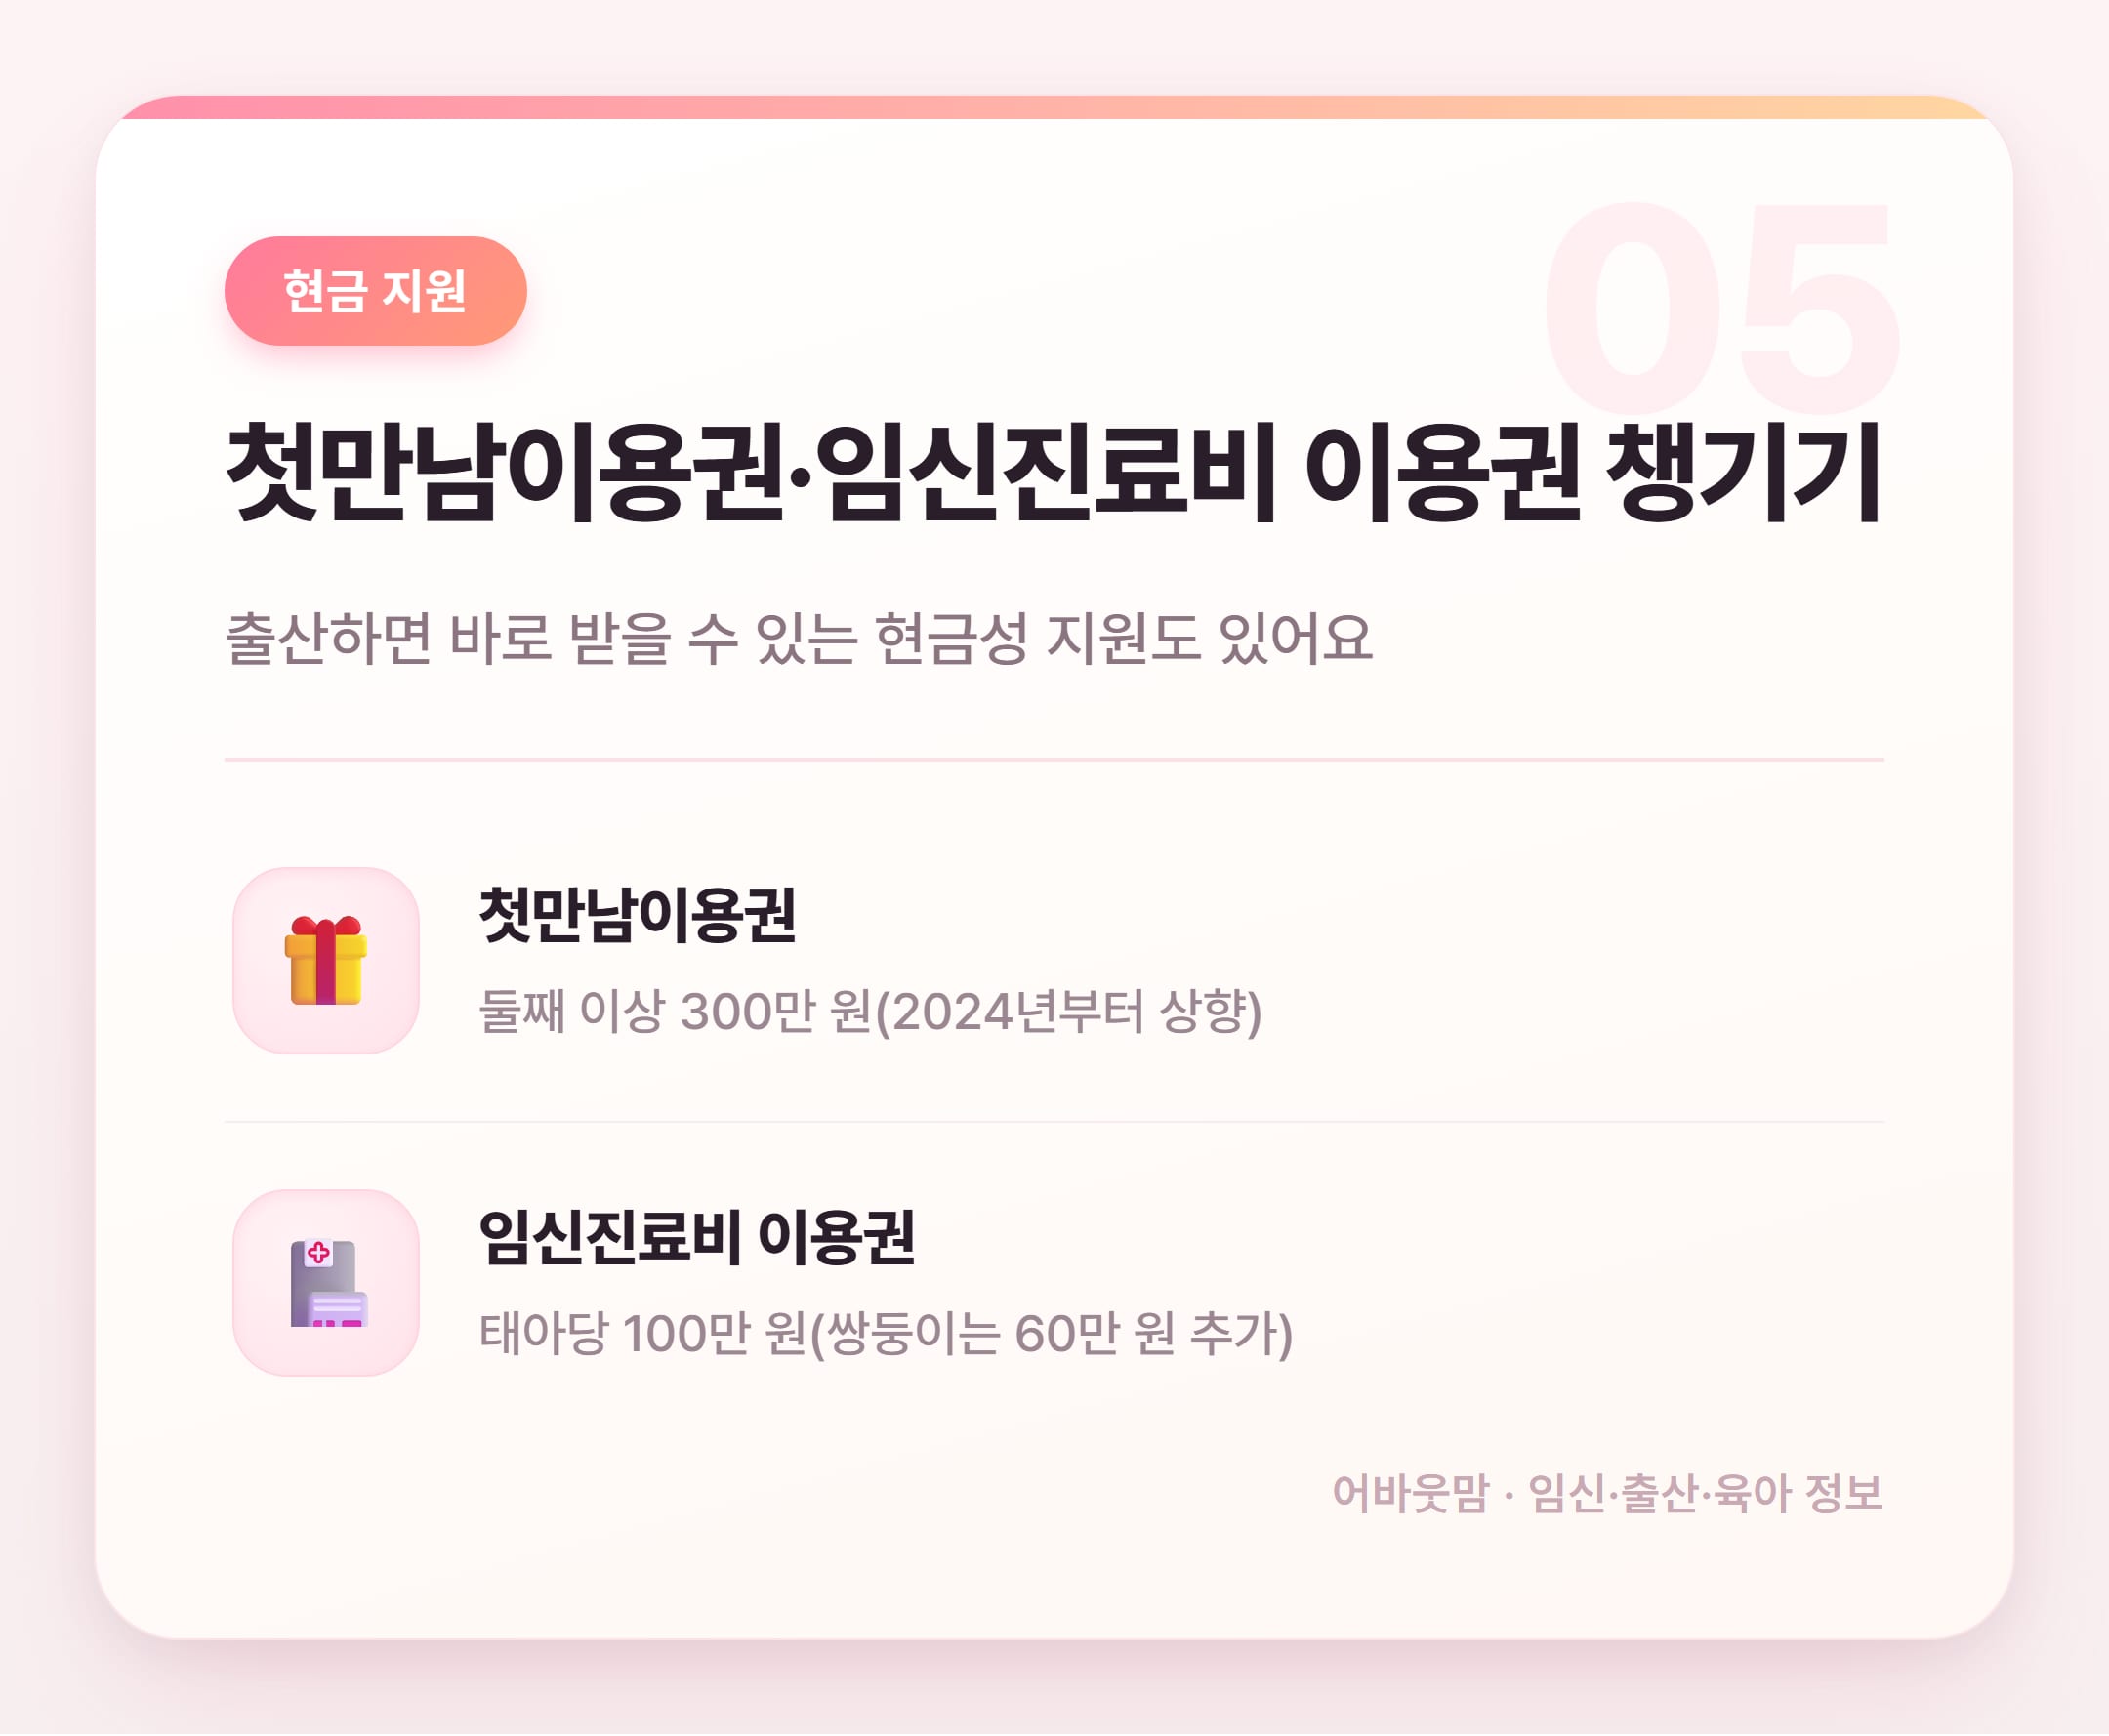
첫만남이용권은 연말정산과 달리 출산 시점에 바로 받을 수 있어서 타이밍이 좋아요~ 둘째 이상이면 300만 원으로 올랐다는 것도 꼭 기억!
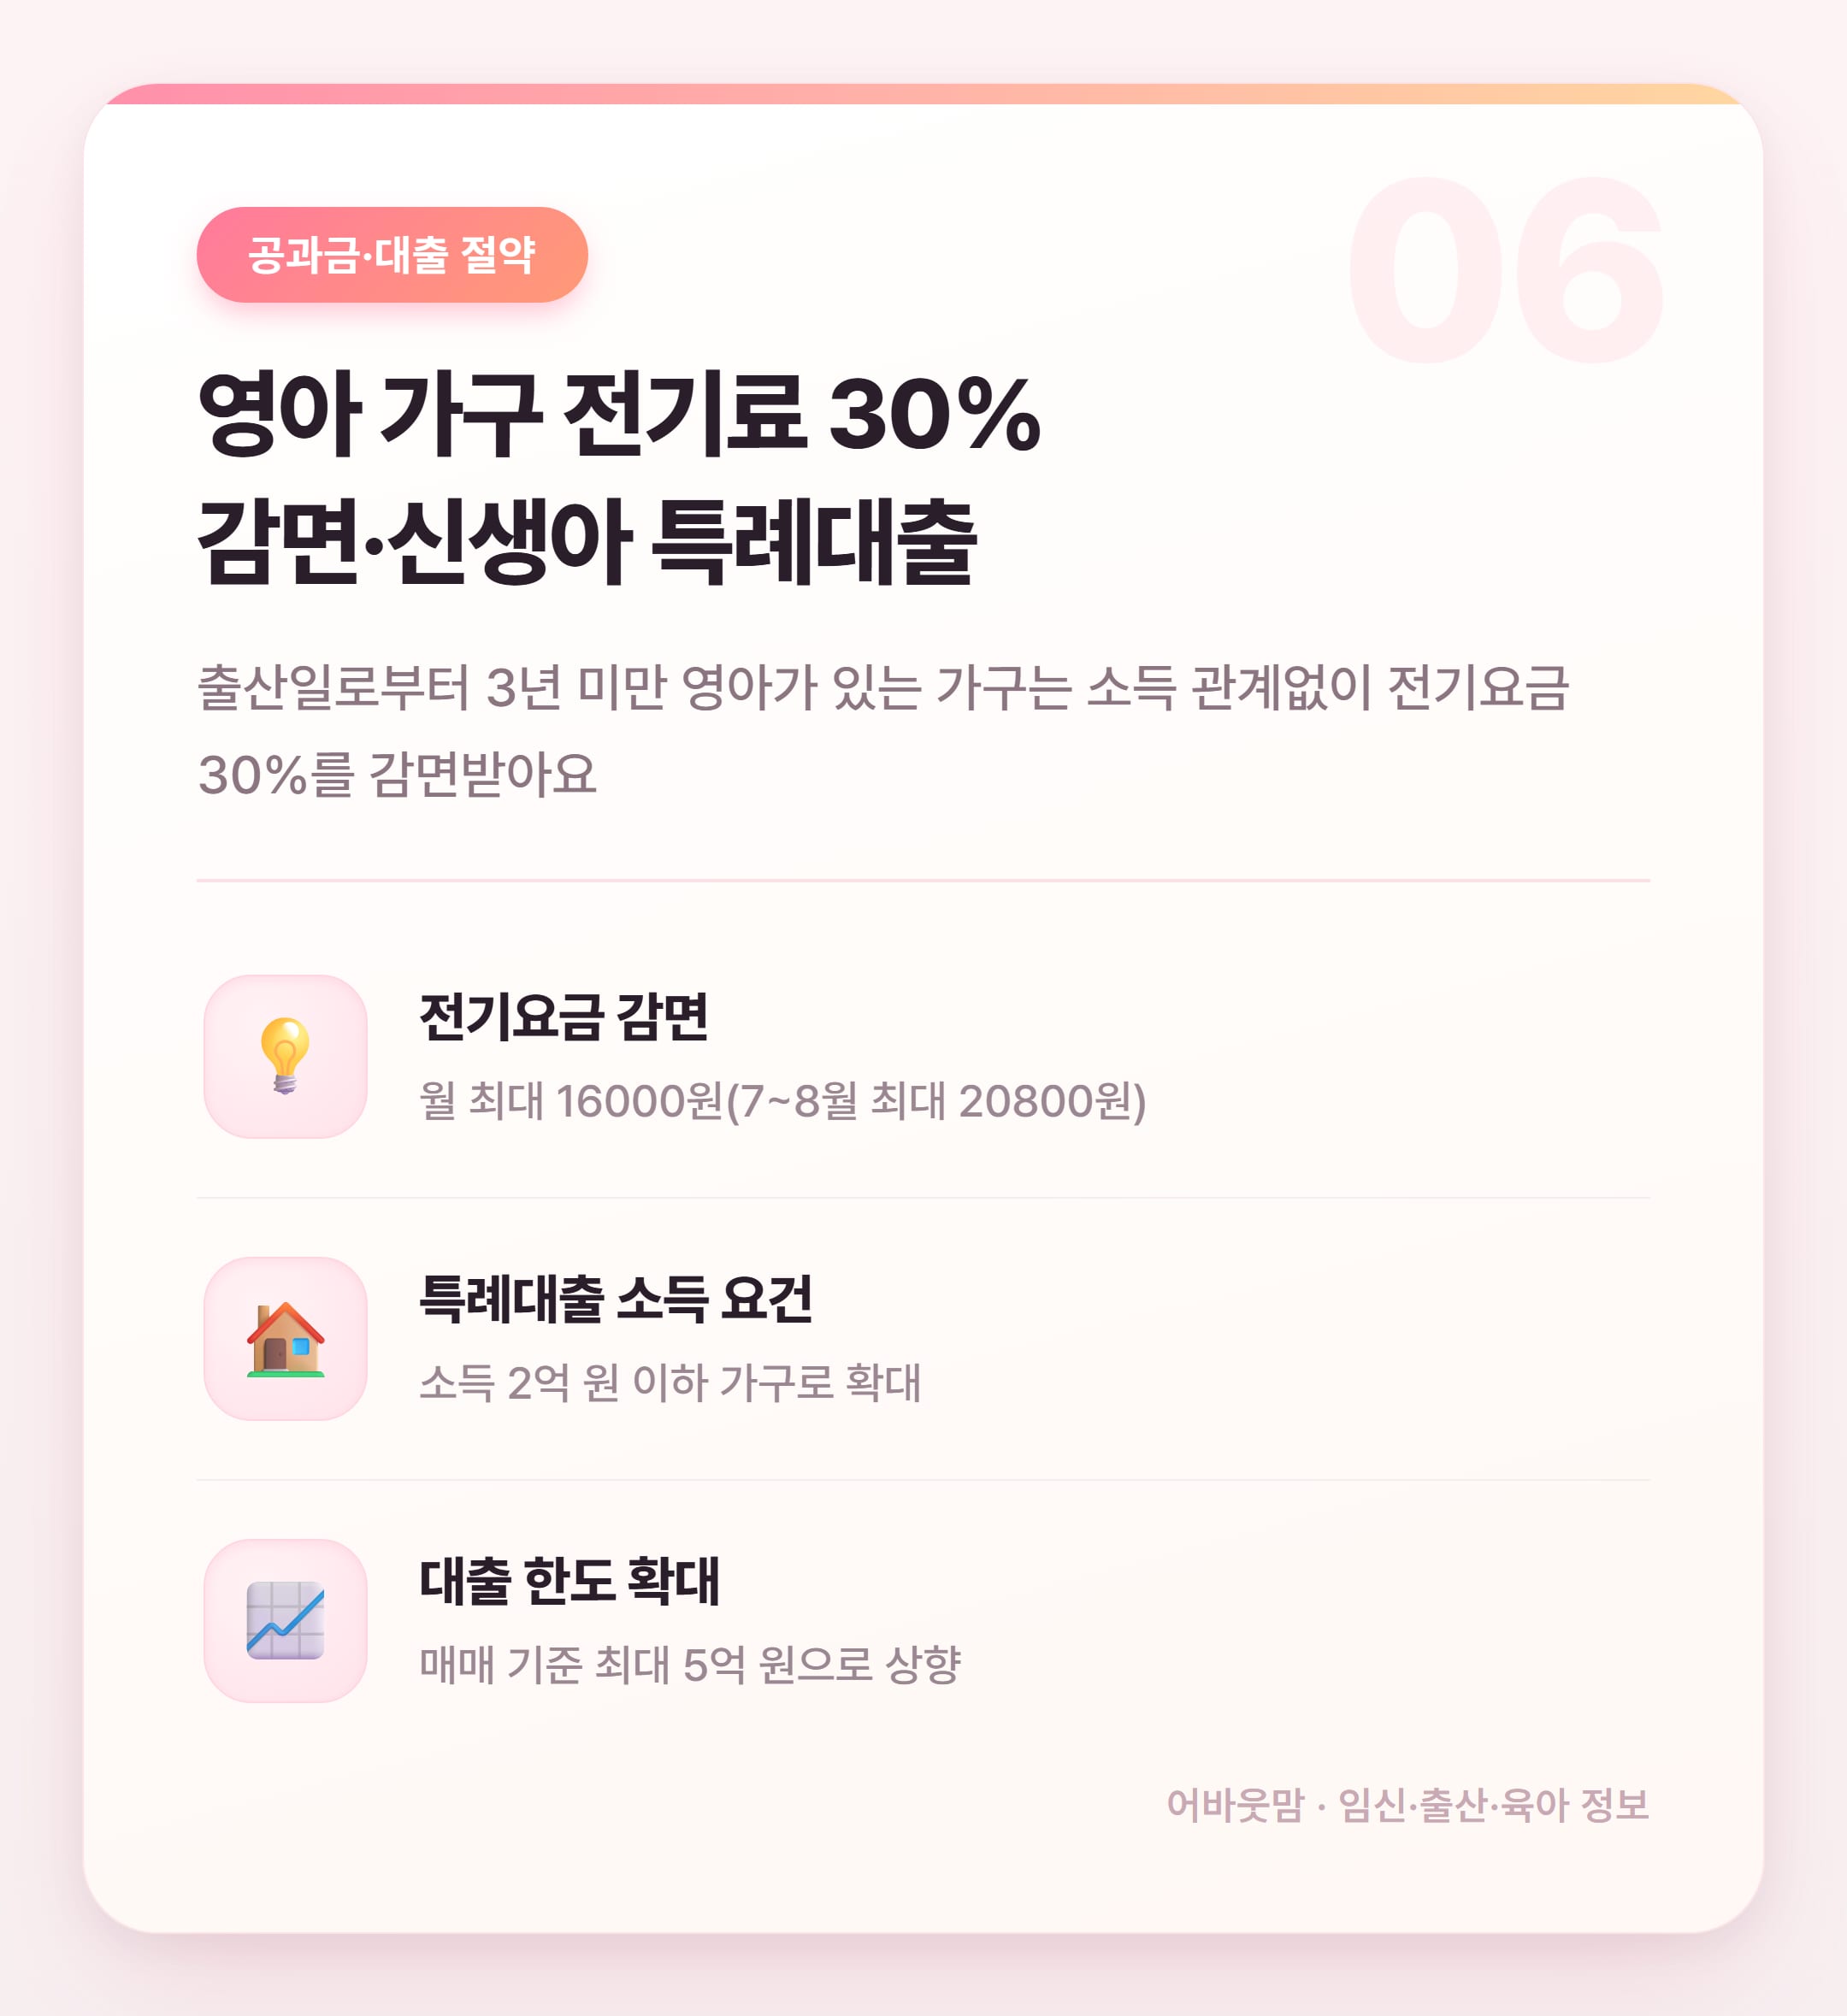
전기요금 감면은 신청 안 하면 그냥 날아가는 돈이에요! 3년 미만 영아가 한 명이라도 있으면 소득 상관없이 되니까 꼭 신청하세요~
육아가정이 챙겨야 할 절세·지원 혜택 생각보다 항목이 진짜 많아요 개인형 IRP 세액공제는 연금저축과 합산해 연간 최대 900만 원 한도로 공제받을 수 있어요 총급여 5500만 원 이하면 16.5% 초과면 13.2% 공제율이 적용돼요 납입은 12월 말일까지 완료해야 그 해 연말정산에 반영되니 미루지 마세요! 중도해지하면 공제받은 원금과 운용수익 전부에 16.5% 기타소득세가 붙어요 육아 중 급하게 손대고 싶을 때 있는데 이건 진짜 신중하게 결정해야 해요 ㅠㅠ 자녀세액공제는 2024년 귀속분부터 첫째 15만 원 둘째 20만 원 셋째 이후 인당 30만 원으로 올랐어요 둘째 이상이면 첫만남이용권 300만 원 임신·출산진료비 이용권은 태아당 100만 원 쌍둥이라면 60만 원이 더 붙어요~ 3년 미만 영아 있는 가구는 소득 상관없이 전기요금 30% 감면(월 최대 16000원) 신청 안 하면 그냥 날아가는 돈이니 꼭 챙기기! 결론은! IRP 세액공제부터 시작해서 자녀공제·현금지원·공과금 감면까지 하나씩 챙기면 꽤 크게 돌아와요~ 자주 묻는 질문 Q) 개인형 IRP 세액공제 한도가 얼마예요? A) 연금저축과 합산해서 연간 최대 900만 원까지 공제받을 수 있어요~ 총급여 5500만 원 이하면 16.5% 초과면 13.2% 공제율이 적용돼요 Q) IRP 중도해지하면 세금 얼마나 내요? A) 세액공제 받은 원금과 운용수익 전부에 16.5% 기타소득세가 부과돼요 그동안 아낀 세금을 한 번에 돌려줘야 하는 구조라 중도해지는 진짜 신중하게! Q) 배우자 IRP 납입하면 내 연말정산에도 공제돼요? A) 아니요 배우자의 IRP 납입액은 내 연말정산 공제 대상이 안 돼요~ 각자 본인 계좌에 납입해야 각자 공제받을 수 있어요
매일 임신·육아 꿀팁 더 챙겨가세요 네이버 카페·유튜브·인스타에서 어바웃맘 검색하면 바로 나와요
ISA 만기 금액을 연금저축으로 옮기면 전환 금액의 10%, 최대 300만 원을 추가로 더 공제받을 수 있어요 배우자 IRP 납입분은 내 연말정산에서 공제 안 되니 각자 따로 챙겨야 함
이런 것도 많이 물으세요
둘째 임신 중인데 IRP는 출산 전에 넣어두는 게 나을까요?
아 그건요~ 12월 말일 납입 기준이라 연내에만 넣으면 돼요! 출산 전후 상관없이 올해 안에 넣으면 이번 연말정산에 반영되니까 타이밍 크게 안 봐도 돼요~
ISA 만기가 얼마 안 남았는데 연금저축으로 옮기면 진짜 추가 공제 받을 수 있어요?
맞아요 그럴 땐~ ISA 만기 금액을 연금저축으로 전환하면 전환 금액의 10%, 최대 300만 원을 추가로 공제받을 수 있어요! 기존 900만 원 한도랑 별개로 더 받는 거라 놓치면 진짜 아까워요 ㅎㅎ
영아 전기요금 감면은 따로 신청해야 하나요? 자동으로 되는 건 아니죠?
자동이 아니에요! 한전 앱이나 고객센터에서 직접 신청해야 해요~ 출산일로부터 3년 미만 영아가 한 명이라도 있으면 소득 상관없이 되니까 꼭 신청하세요
어바웃맘은 일반에 공개된 정보를 알기 쉽게 정리해 전합니다. 개인의 상황에 따라 달라질 수 있어 중요한 결정 전에는 해당 기관·전문가에게 확인하시는 편이 안전합니다.