육아 정보 · 저축•절약 꿀팁 ·
소득공제용연금저축 세액공제 한도와 절세 핵심 정리
소득공제용연금저축 이름만 들으면 복잡해 보이는데 사실 엄마들한테 진짜 유용한 절세 수단이에요 저도 출산 준비하면서 돈 모을 방법 찾다가 이걸 제대로 알게 됐거든요 2026년 기준으로 한도·공제율·주의사항까지 헷갈리는 부분 위주로 쏙쏙 정리해봤어요 숫자가 좀 나오는데 천천히 읽으면 어렵지 않으니까 끝까지 봐줘요~!
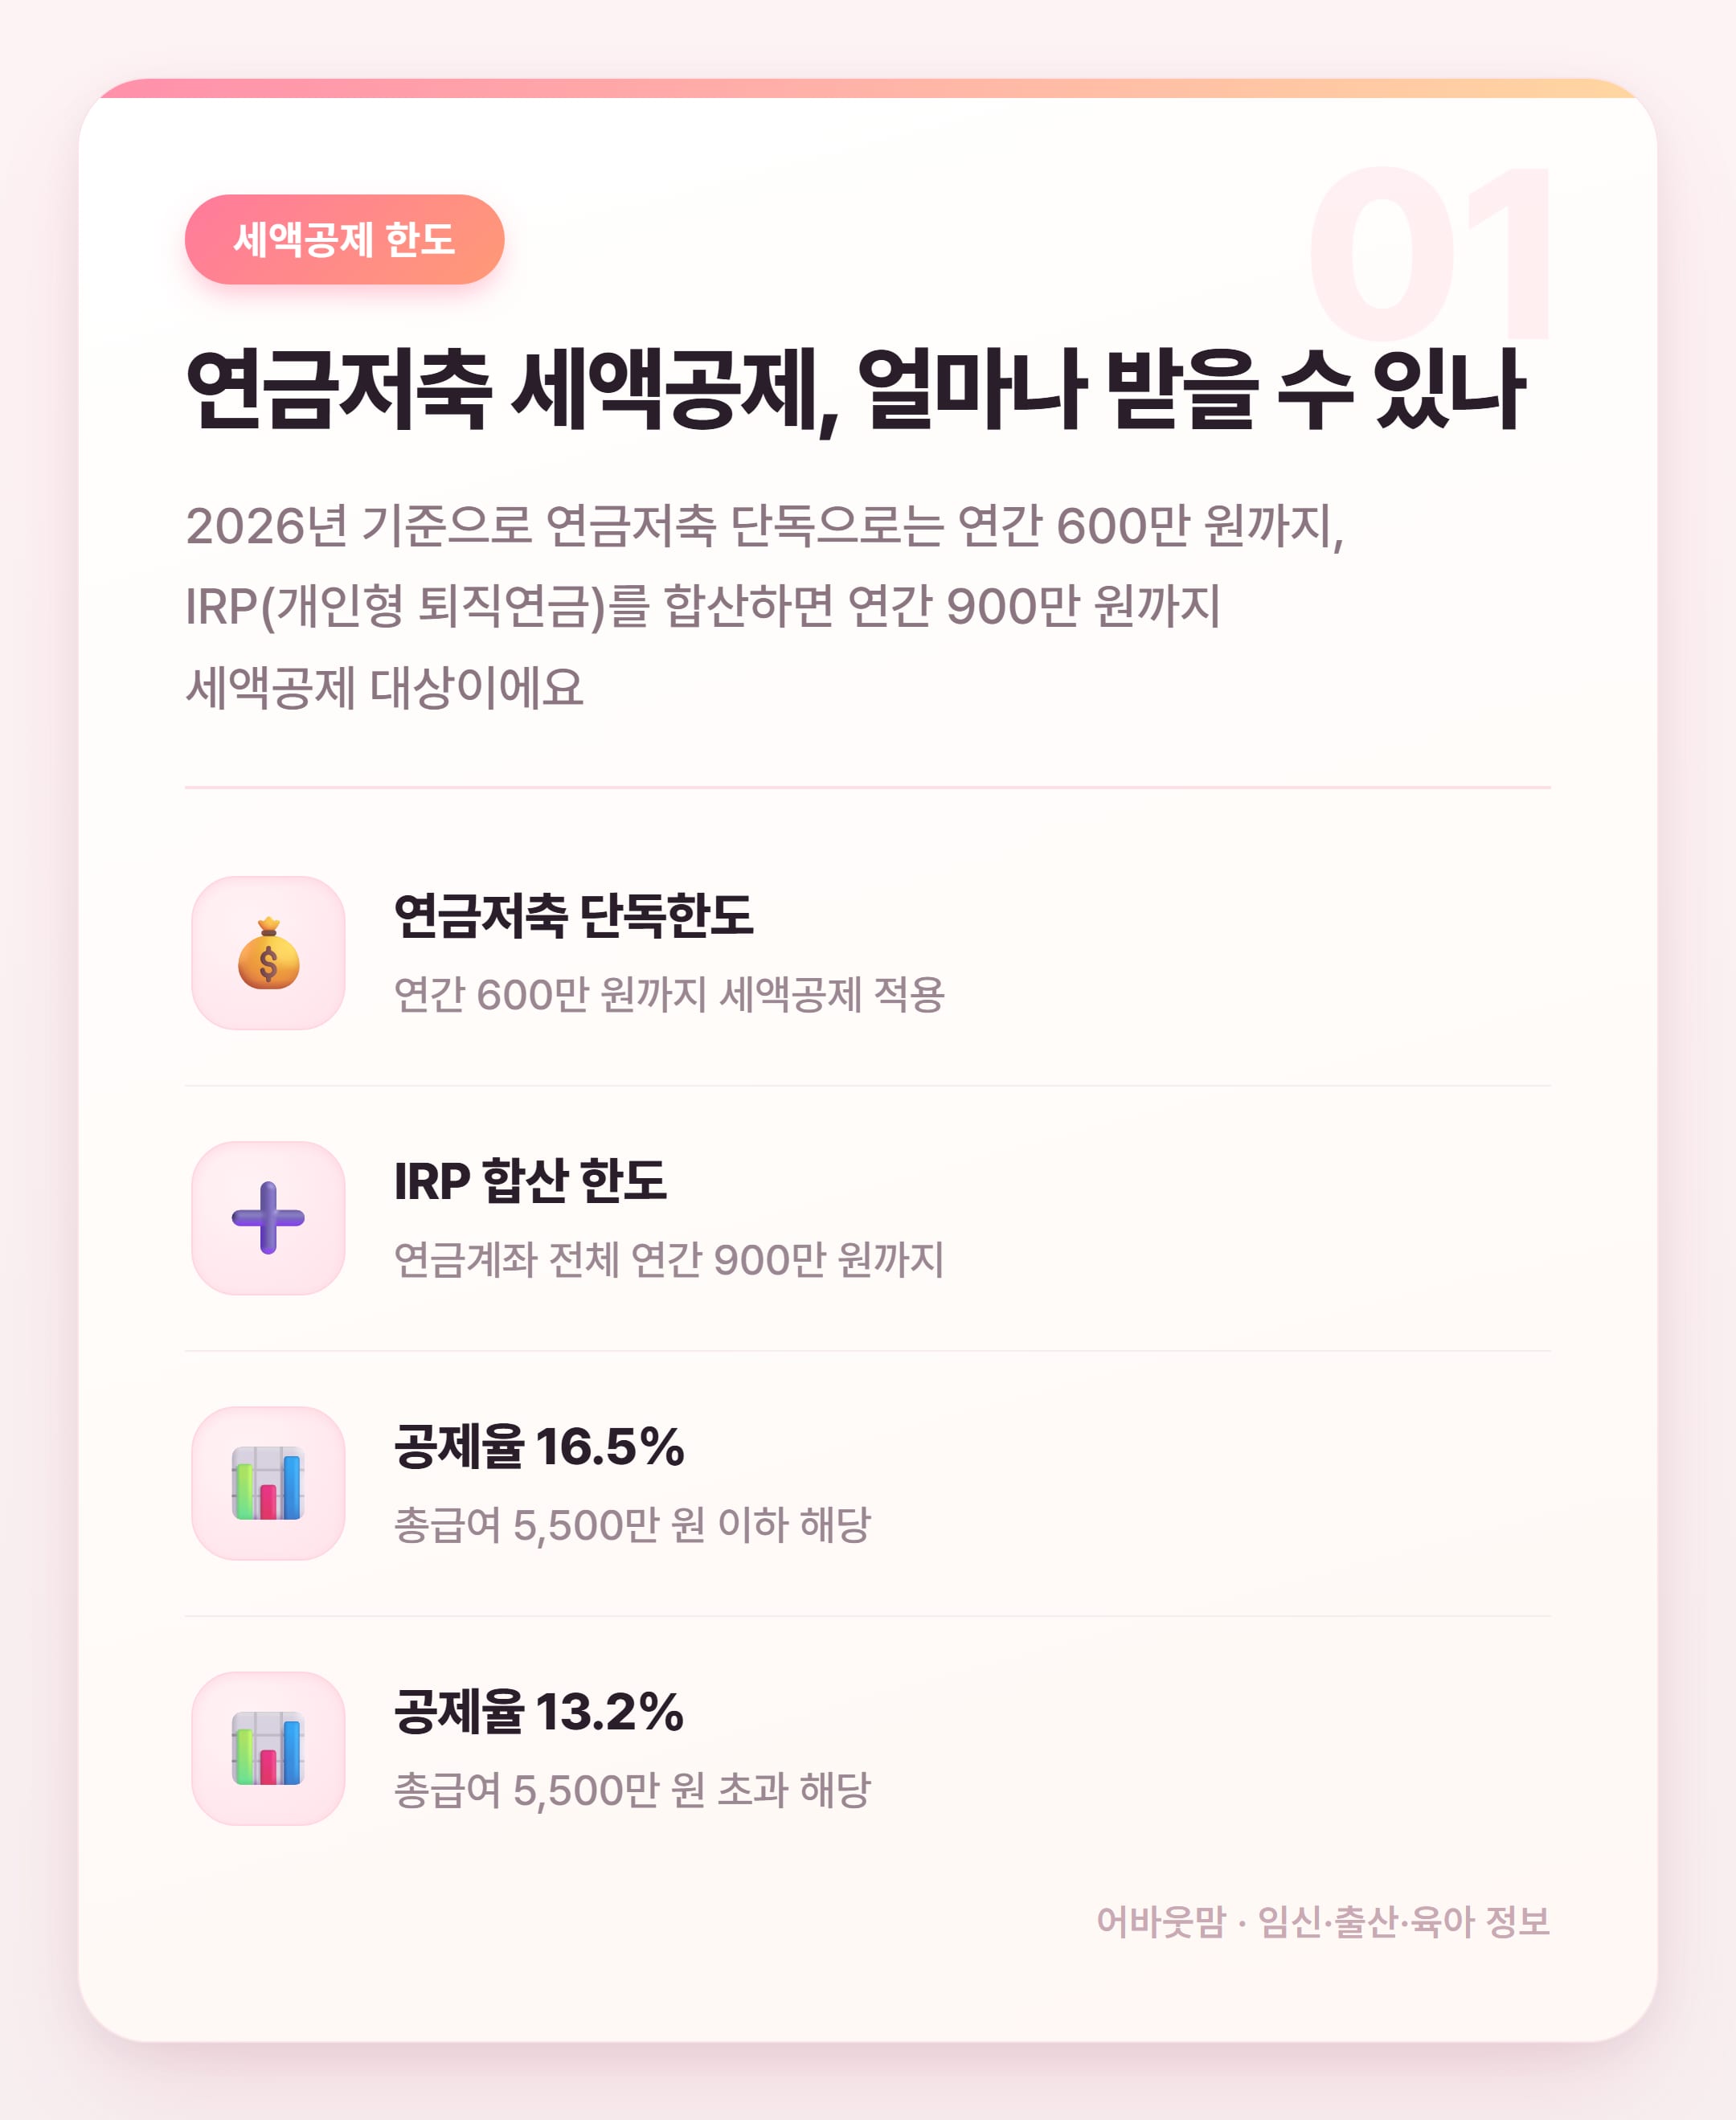
연금저축 세액공제 한도가 600만 원이라는 게 핵심이에요 총급여 5,500만 원 기준으로 공제율이 16.5%냐 13.2%냐 갈리거든요 저도 처음엔 소득공제인 줄 알았는데 세액공제라 직접 세금에서 깎아주는 방식이라 효과가 더 직접적이더라고요~
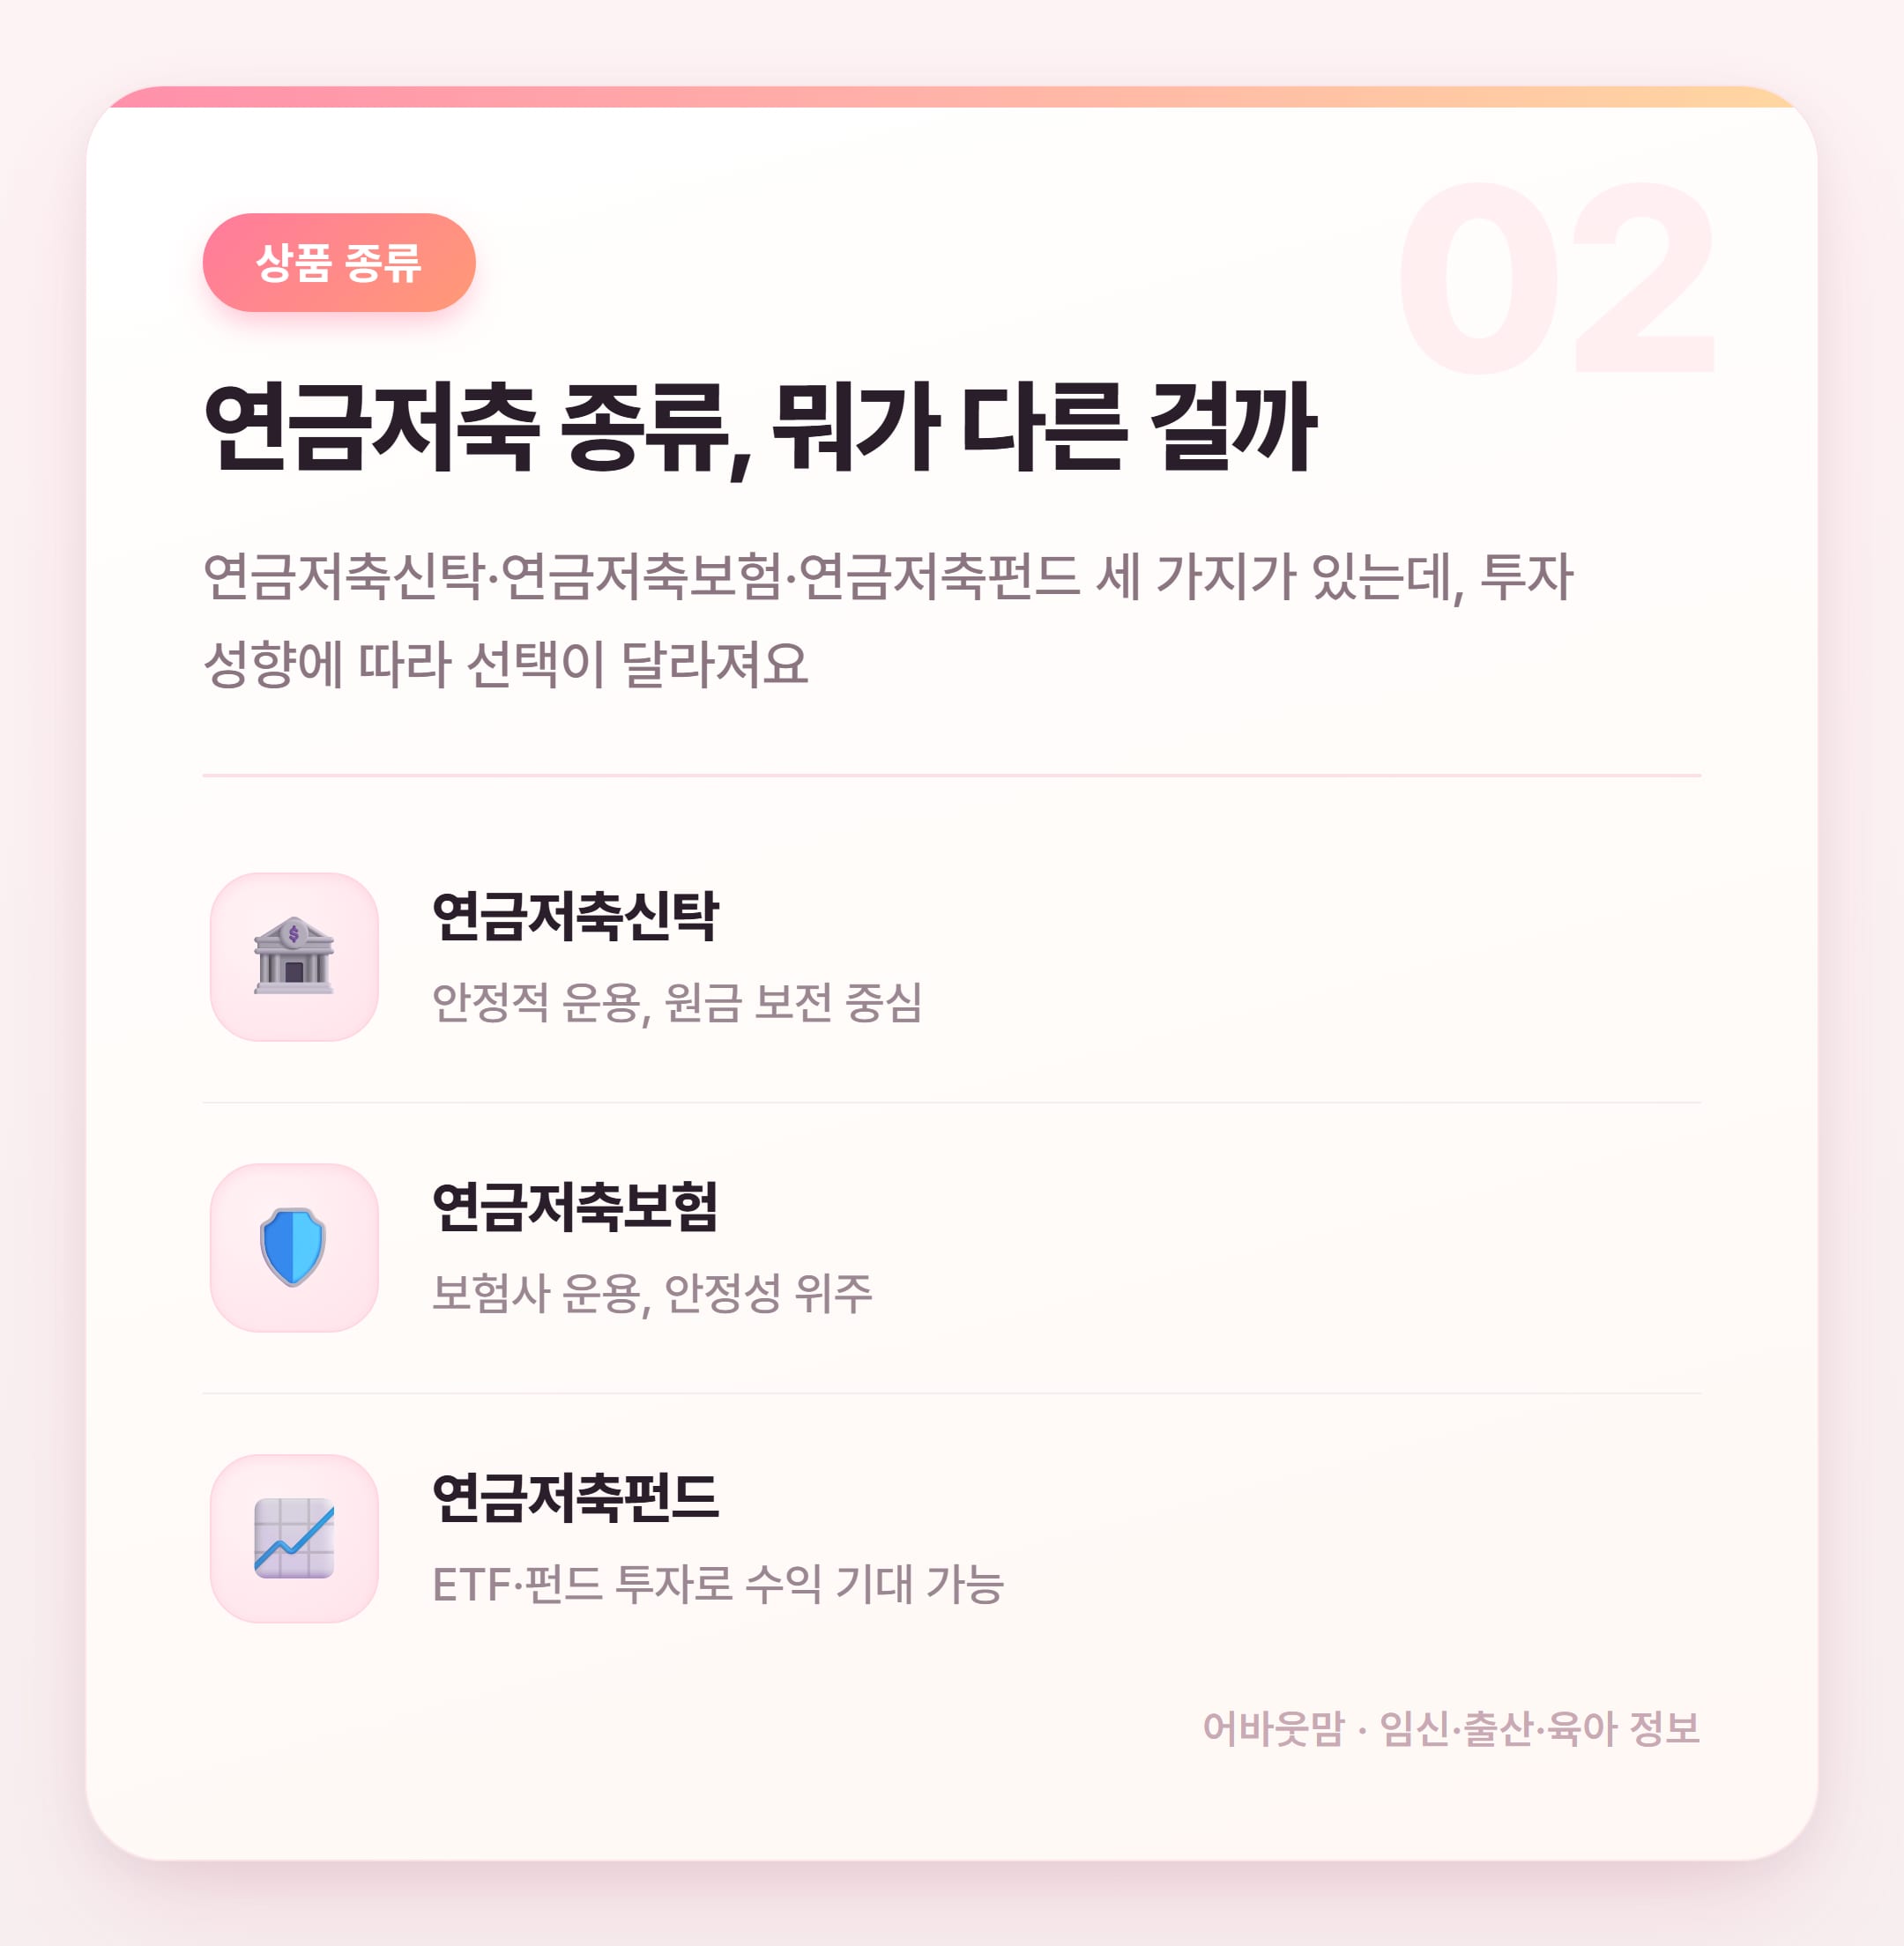
연금저축펀드는 내가 직접 ETF나 펀드를 골라 담을 수 있어서 투자 성향에 따라 포트폴리오를 짤 수 있어요 그 대신 원금 손실 가능성도 있으니까 안정성 원하는 분은 보험이나 신탁 쪽이 맞을 수 있어요 어느 게 무조건 낫다기보다 내 상황에 맞는 걸 고르는 게 중요~
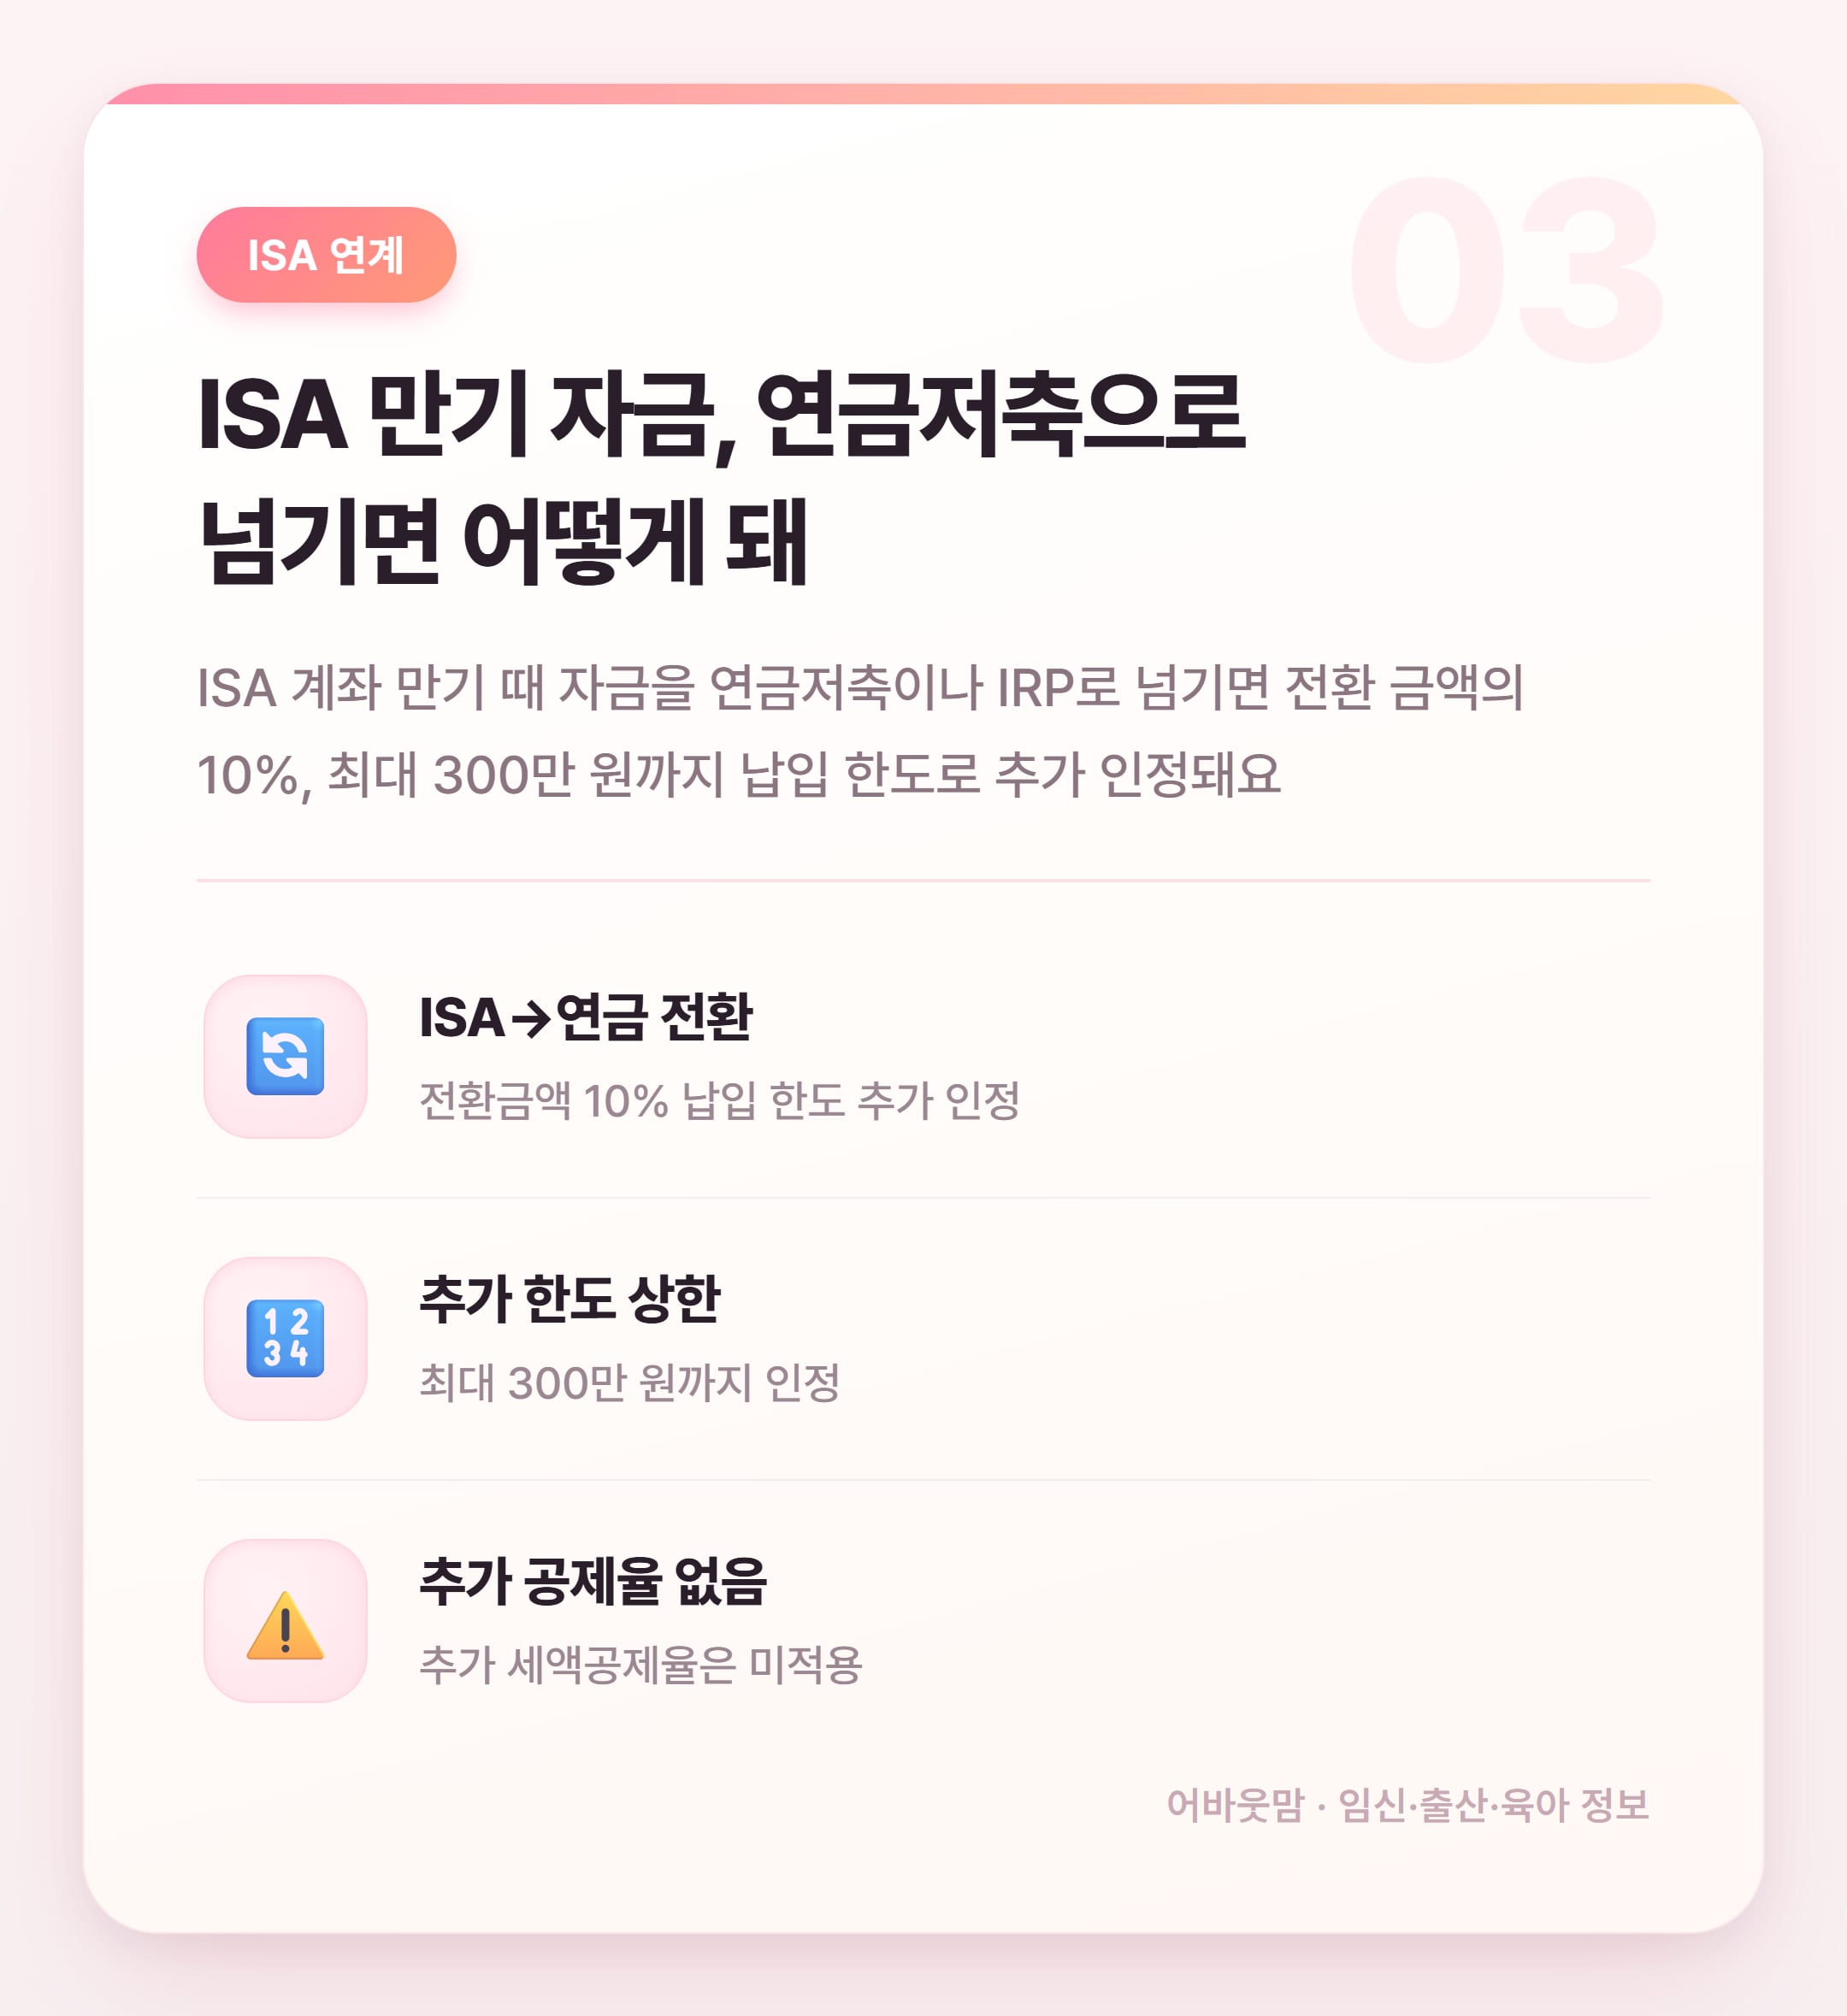
ISA 만기 자금을 연금저축으로 굴리면 납입 한도가 300만 원 더 늘어나는 건데 추가 세액공제율은 없다는 점은 꼭 알고 계세요 한도만 늘어나는 거라 기대치 조절이 필요한 부분이에요~
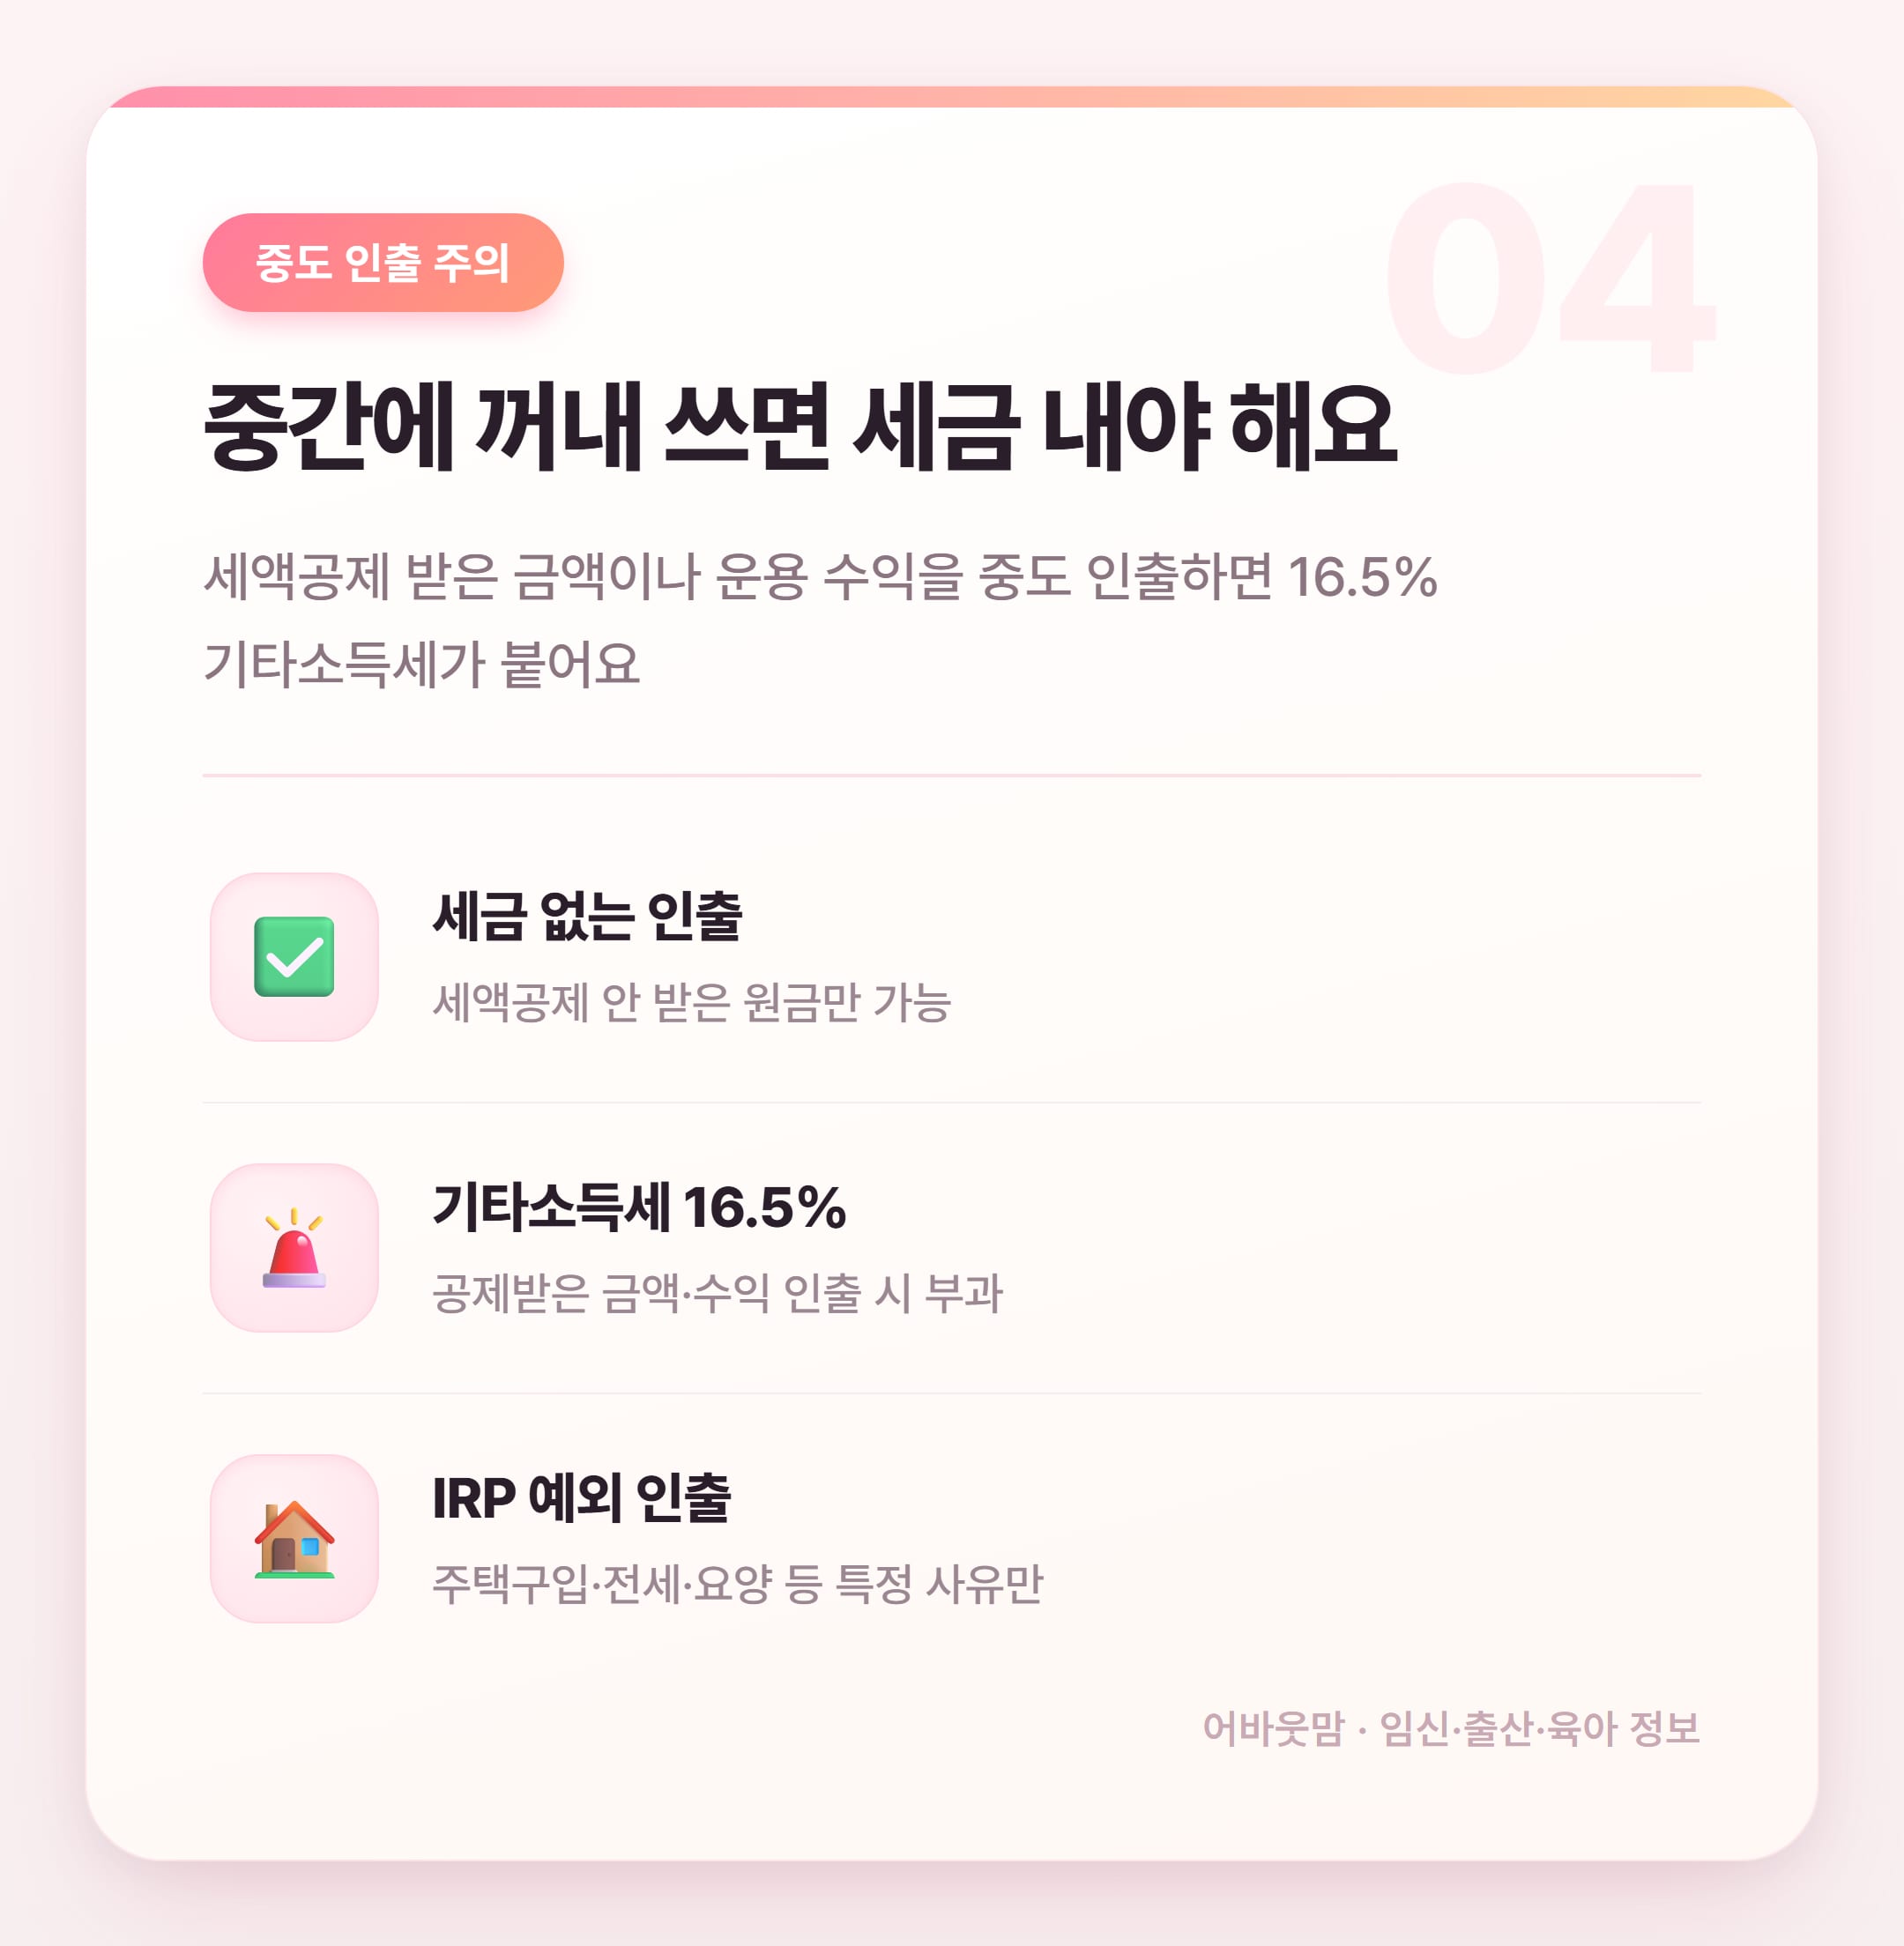
연금저축 중도 인출에서 가장 많이 당하는 실수가 이거예요 공제 받은 금액 건드렸다가 16.5% 세금 폭탄 맞는 경우가 꽤 많거든요 급하게 목돈 필요할 것 같으면 처음부터 납입 금액 조절하는 게 낫더라고요 ㅎㅎ
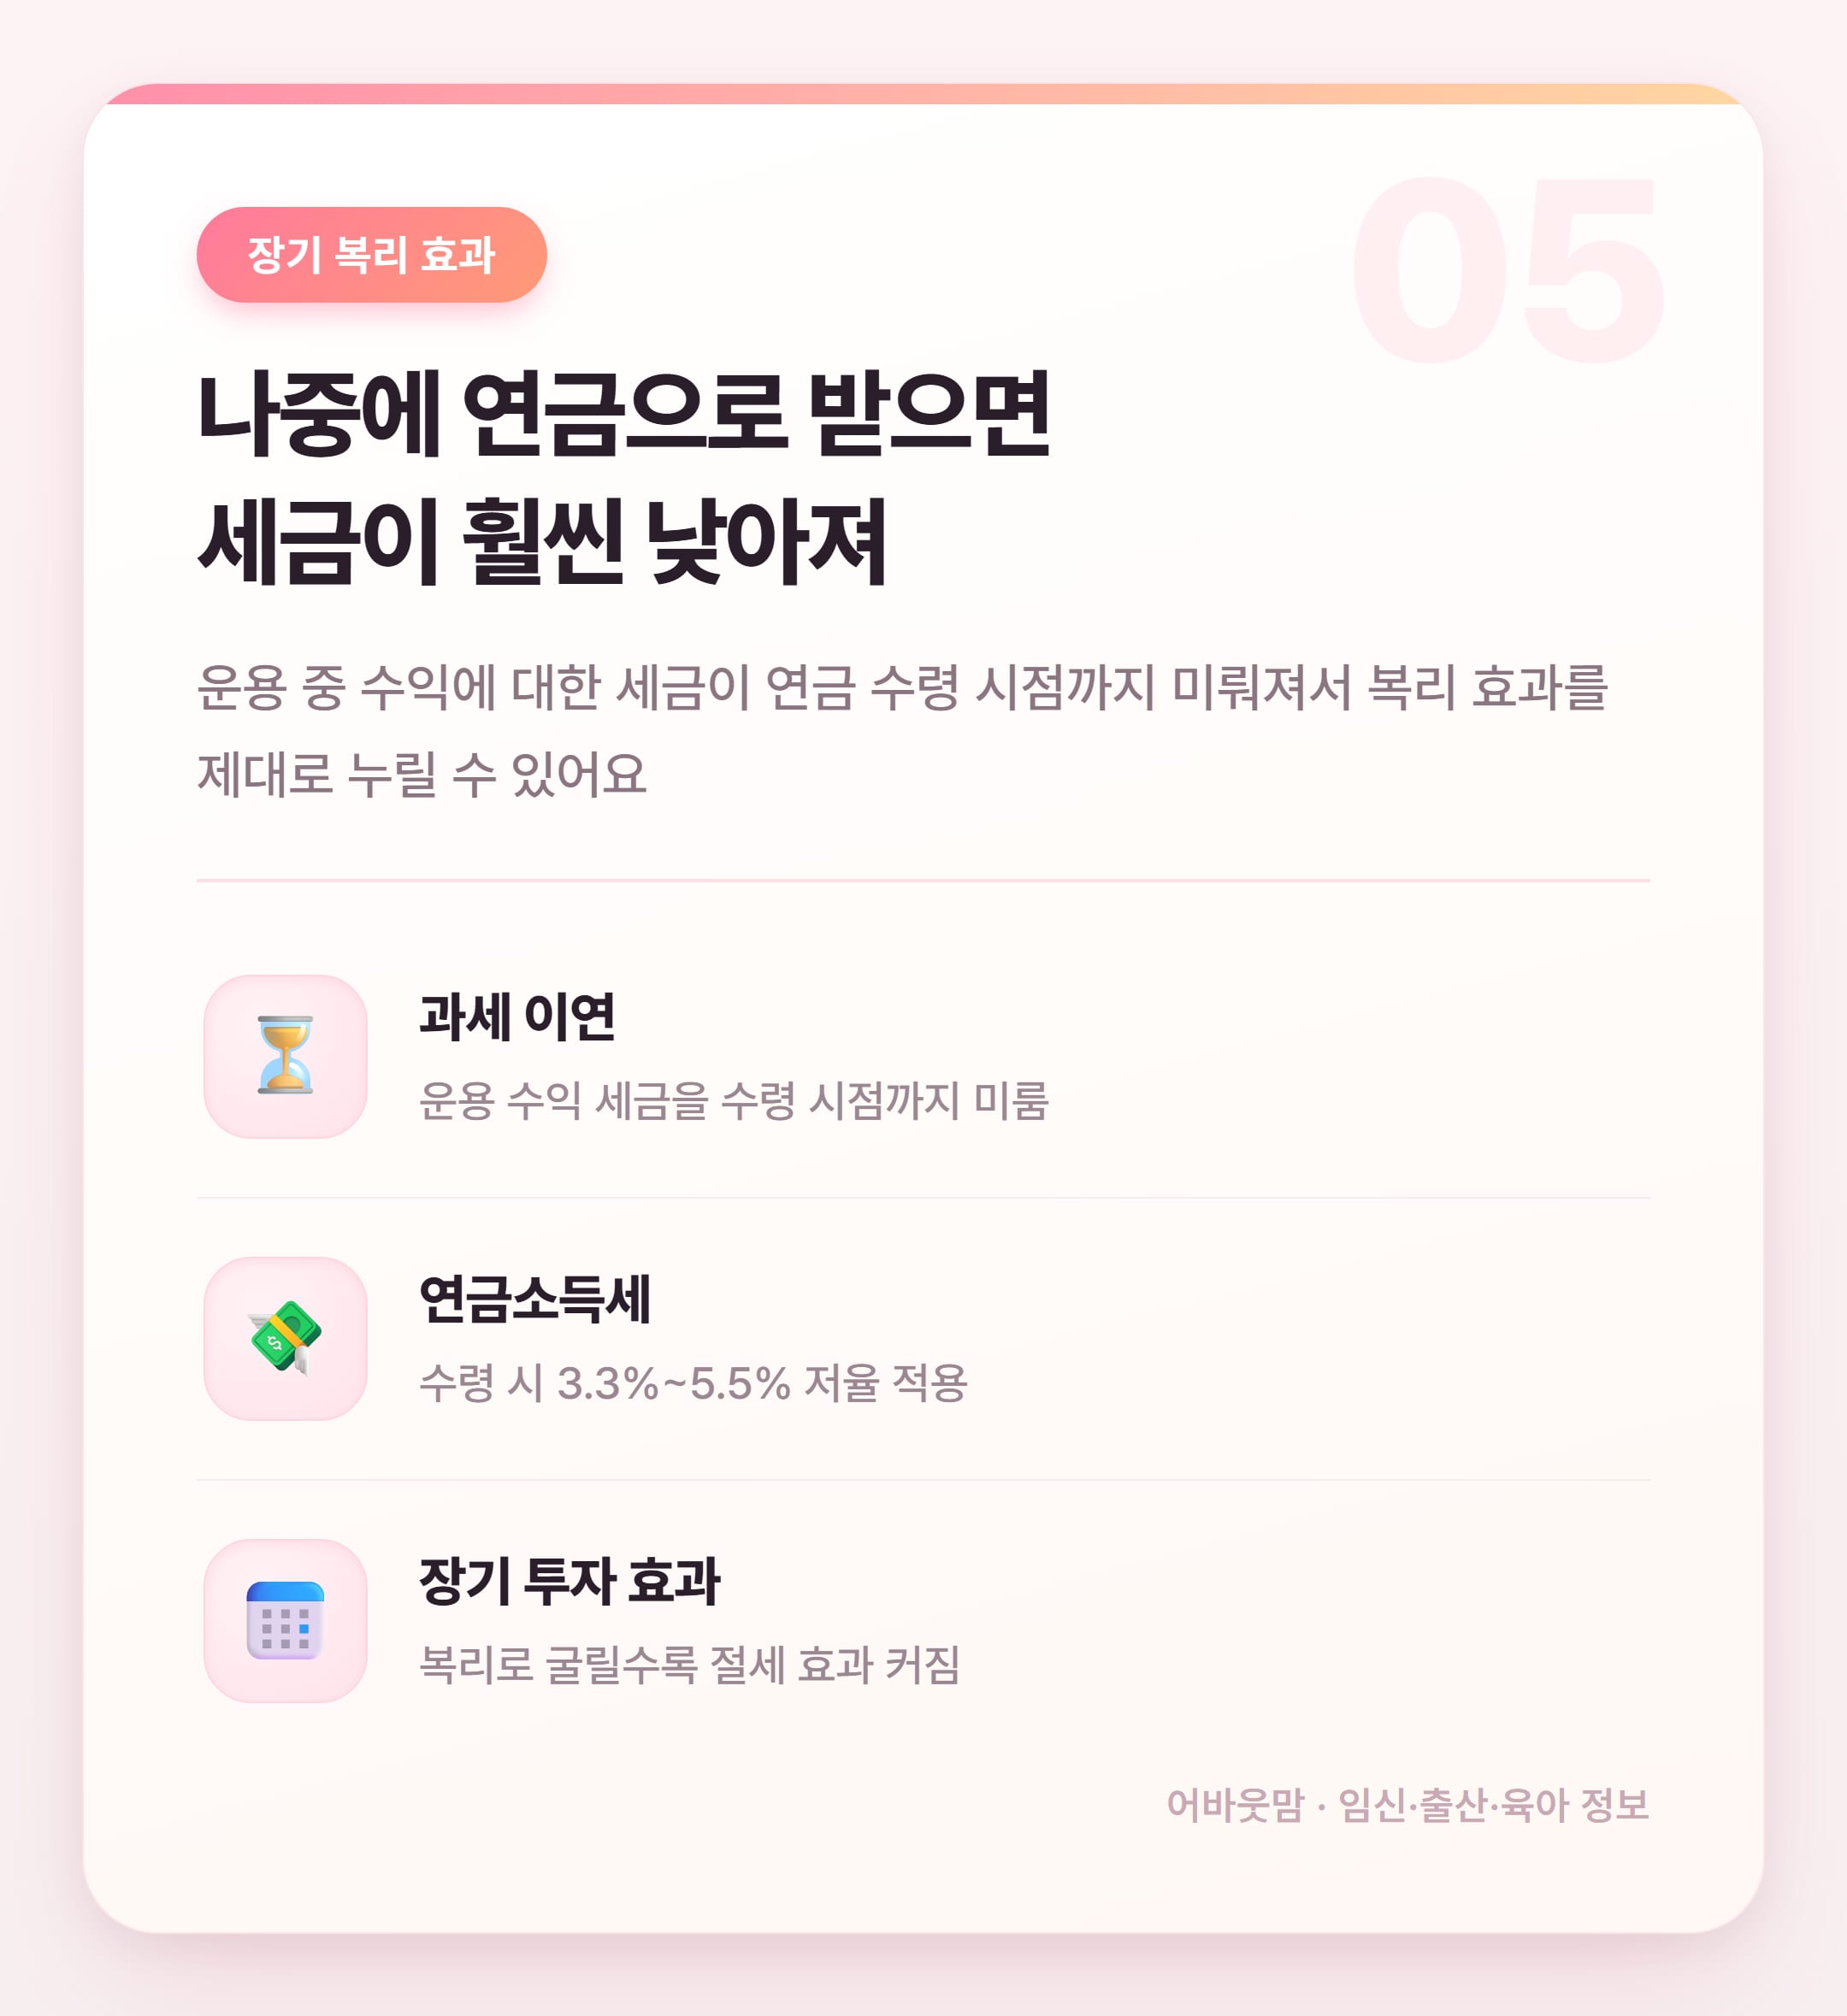
연금저축의 진짜 매력은 과세 이연이에요 운용하는 동안 수익에 세금 안 내고 복리로 계속 굴리다가 나중에 연금으로 받을 때 3.3%~5.5% 낮은 세율로만 내니까 차이가 꽤 나거든요~
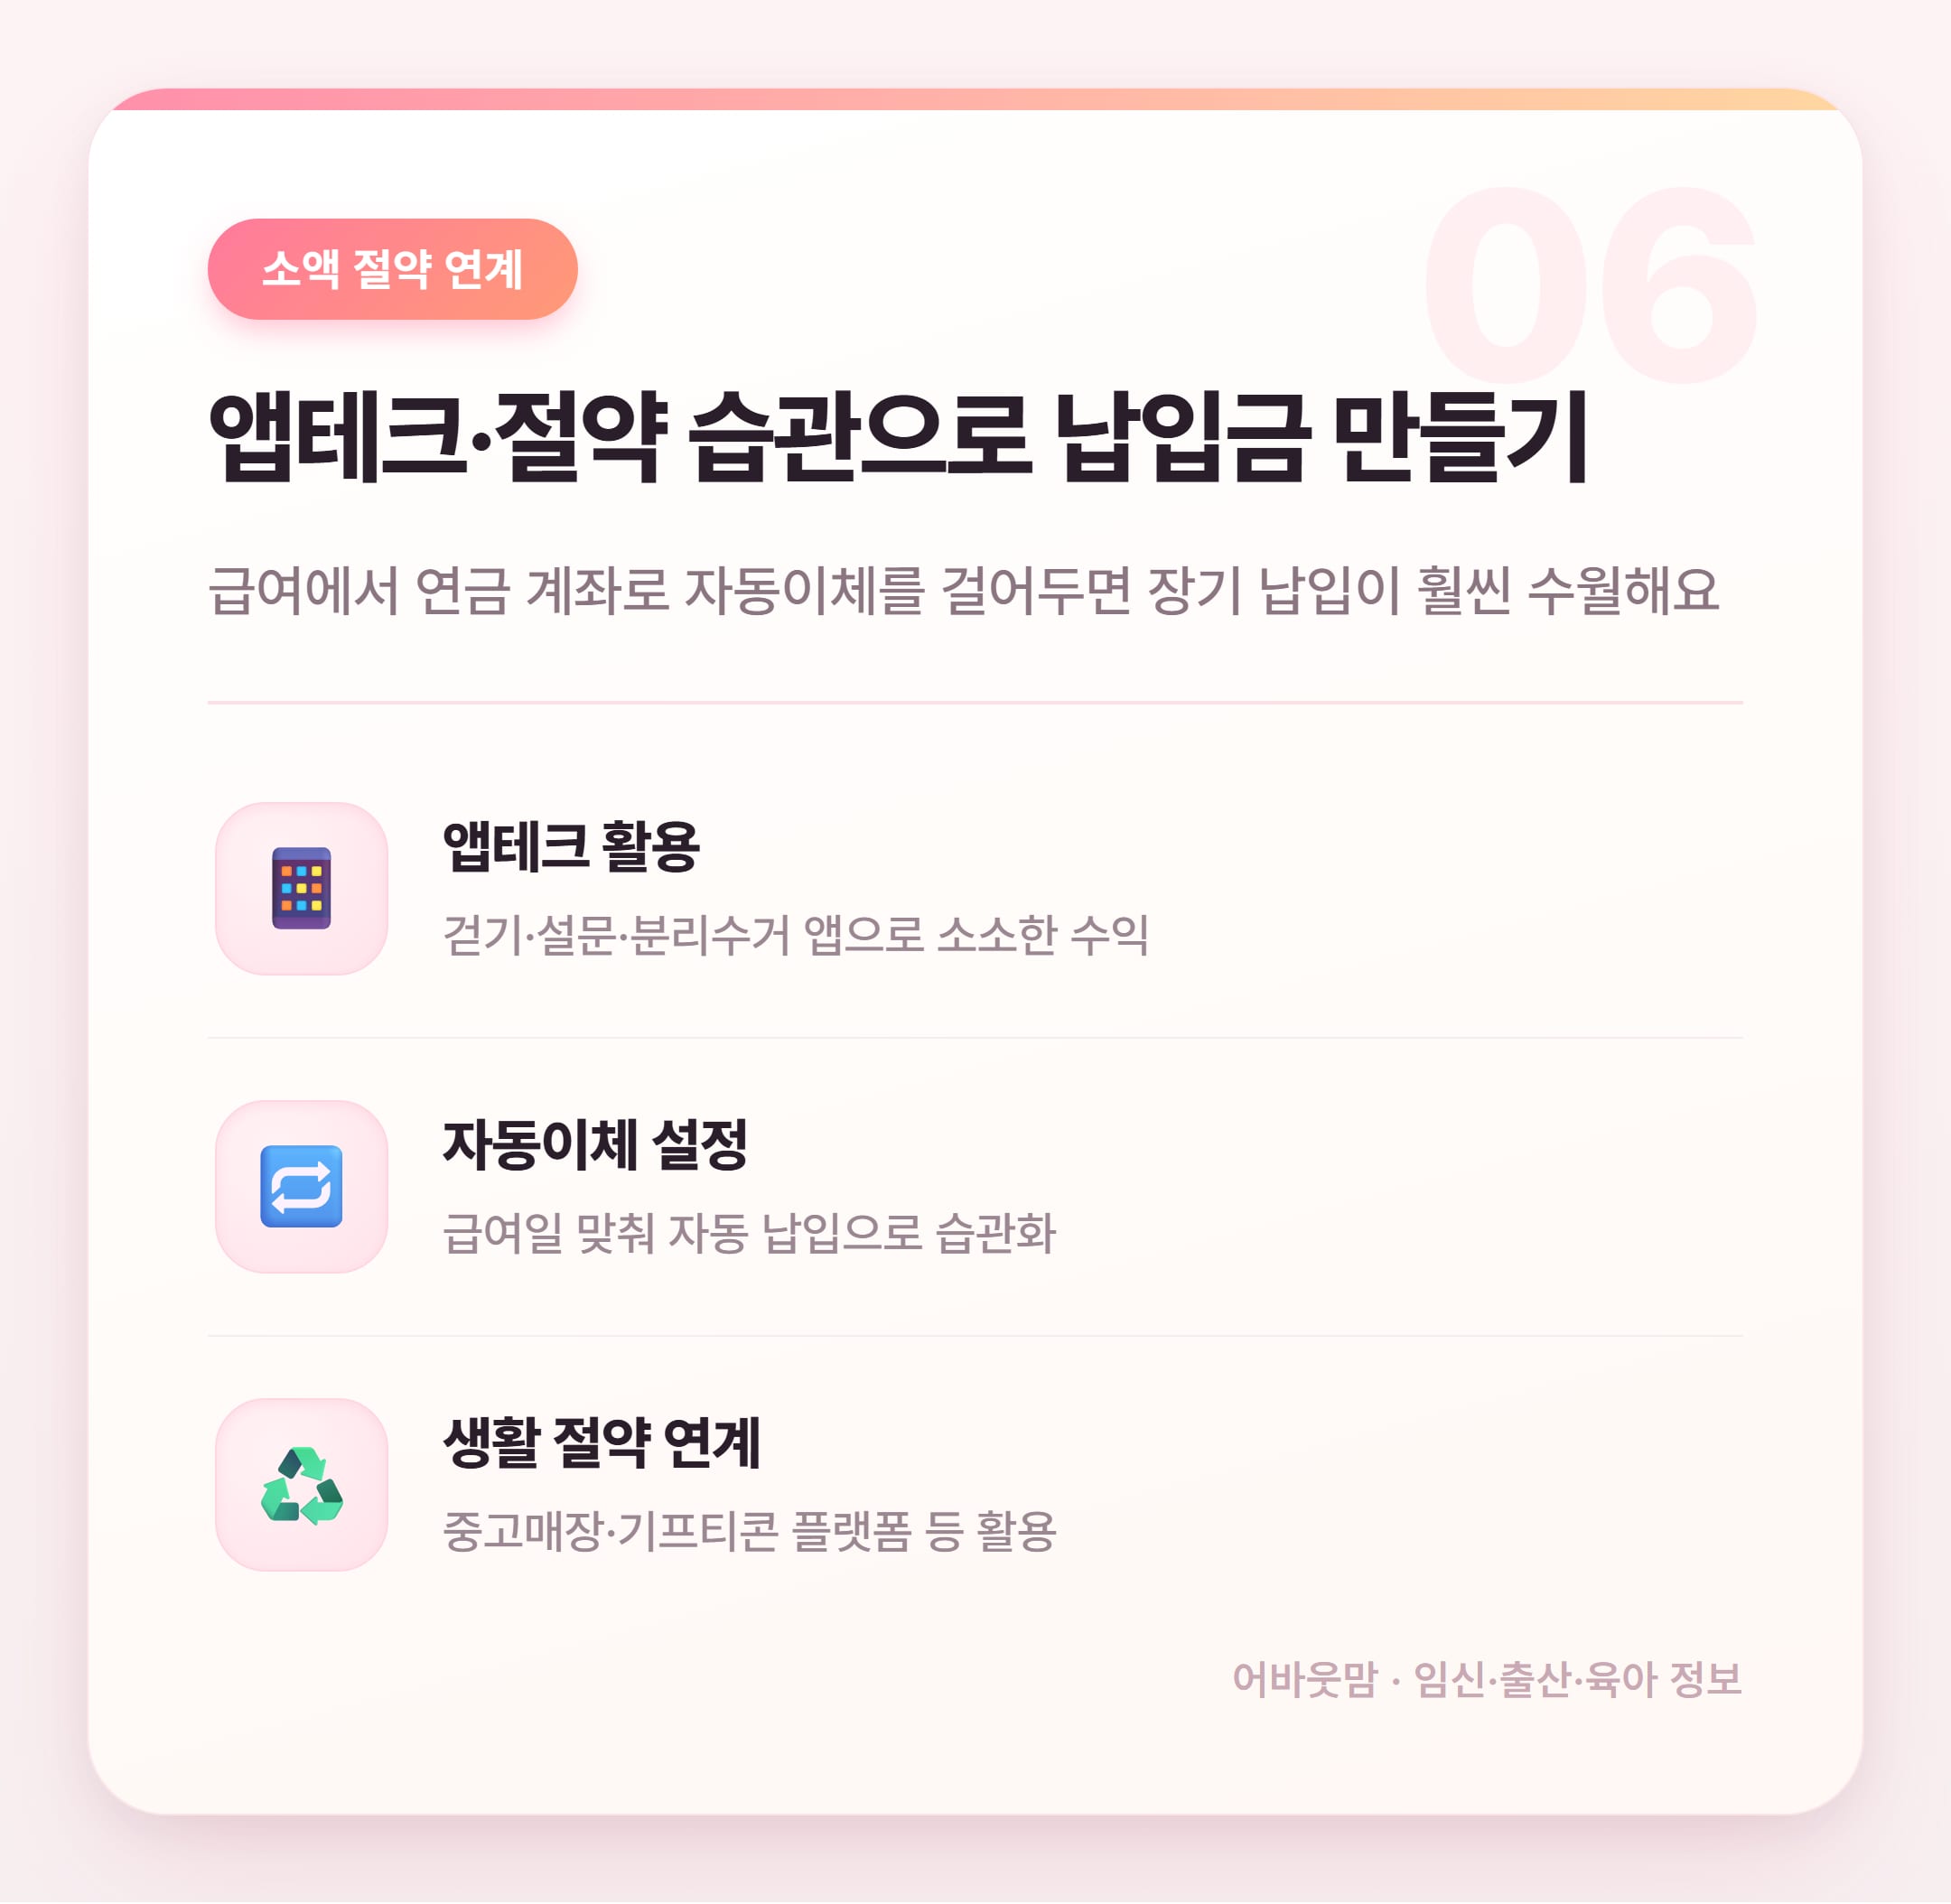
연금저축은 꾸준히 넣는 게 핵심이라 자동이체로 걸어두면 의지 안 써도 돼서 좋아요 서울 사시는 분은 손목닥터 앱으로 포인트 쌓아 서울페이로 쓰는 것도 나쁘지 않더라고요 소소한 것들이 쌓이면 납입 재원이 생기거든요~
소득공제용연금저축 2026년 기준으로 핵심만 다시 짚어볼게요 연금저축은 연간 600만 원까지 세액공제 대상이고 IRP(개인이 붓는 퇴직연금 계좌)랑 합산하면 900만 원까지 늘어나요 총급여 5,500만 원 이하면 16.5% 초과면 13.2% 공제율이 적용되니까 내 소득 구간 먼저 확인하는 게 순서예요 중도 인출이 제일 조심해야 할 부분이에요 세액공제 받은 금액이나 수익 건드리면 16.5% 기타소득세가 바로 붙거든요 연금으로 수령할 땐 3.3%~5.5% 낮은 세율이라 장기로 굴릴수록 이득이에요 결론은! 내 소득 구간 확인하고 중도 인출 안 할 여유 자금으로 꾸준히 자동이체 걸어두는 것! 자주 묻는 질문 Q) 연금저축 세액공제 한도가 얼마인가요? A) 2026년 기준 연금저축 단독으로 연간 600만 원 IRP 합산 시 연간 900만 원까지 세액공제 대상이에요 총급여 5,500만 원 이하면 16.5% 초과면 13.2% 공제율이 적용돼요 Q) 연금저축 중도 인출하면 세금 얼마나 내나요? A) 세액공제 받은 금액이나 운용 수익을 중도 인출하면 16.5% 기타소득세가 붙어요 세액공제를 받지 않은 원금은 세금 없이 인출 가능해요 Q) ISA 만기 자금을 연금저축으로 전환하면 뭐가 좋나요? A) 전환 금액의 10% 최대 300만 원까지 연금계좌 납입 한도로 추가 인정돼요 단 추가 세액공제율은 별도로 적용되지 않아요
매일 임신·육아 꿀팁 더 챙겨가세요 네이버 카페·유튜브·인스타에서 어바웃맘 검색하면 바로 나와요
ISA 만기 자금을 연금저축으로 전환하면 납입 한도가 최대 300만 원 추가되는데 추가 세액공제율은 없다는 점도 잊지 마요
이런 것도 많이 물으세요
저 지금 육아휴직 중인데 소득이 줄었잖아요. 이럴 때도 연금저축 세액공제 받을 수 있나요?
아 그건요~ 육아휴직 중에도 납입은 가능한데 그해 소득 자체가 거의 없으면 공제 효과가 줄어들 수 있어요. 복직 후 소득 생기면 그때 납입 늘리는 분들도 많더라고요!
연금저축펀드가 수익이 더 좋다고 하던데 원금 보장은 안 되는 거 맞죠?
맞아요! 연금저축펀드는 ETF·펀드에 직접 투자하는 구조라 수익도 높을 수 있지만 원금 손실 가능성도 있어요. 안정적인 걸 원하면 연금저축보험 쪽을 비교해보는 게 맞을 것 같아요~
IRP랑 연금저축 둘 다 넣어야 하나요? 하나만 해도 되는 건지 몰라서요
연금저축만 넣어도 600만 원까지 세액공제 받을 수 있어요. 900만 원 한도를 꽉 채우려면 IRP를 추가로 활용하면 되는데 IRP는 중도 인출 조건이 더 까다로운 편이라 여유 자금 여부 보고 결정하는 게 좋아요~
어바웃맘은 일반에 공개된 정보를 알기 쉽게 정리해 전합니다. 개인의 상황에 따라 달라질 수 있어 중요한 결정 전에는 해당 기관·전문가에게 확인하시는 편이 안전합니다.