육아 정보 · 저축•절약 꿀팁 · 작성
정기예금 금리계산 공식 쉽게 정리해봤어요
정기예금 금리계산 어떻게 하는지 지인이 물어보는데 저도 순간 말이 막혔어요 은행 앱에서 숫자만 보고 가입했지 직접 계산해본 적은 없었거든요 그래서 이번 기회에 꼼꼼하게 비교해보면서 정리하게 됐어요 2026년 기준 자료들 찾아보니 생각보다 헷갈리는 부분이 많더라고요
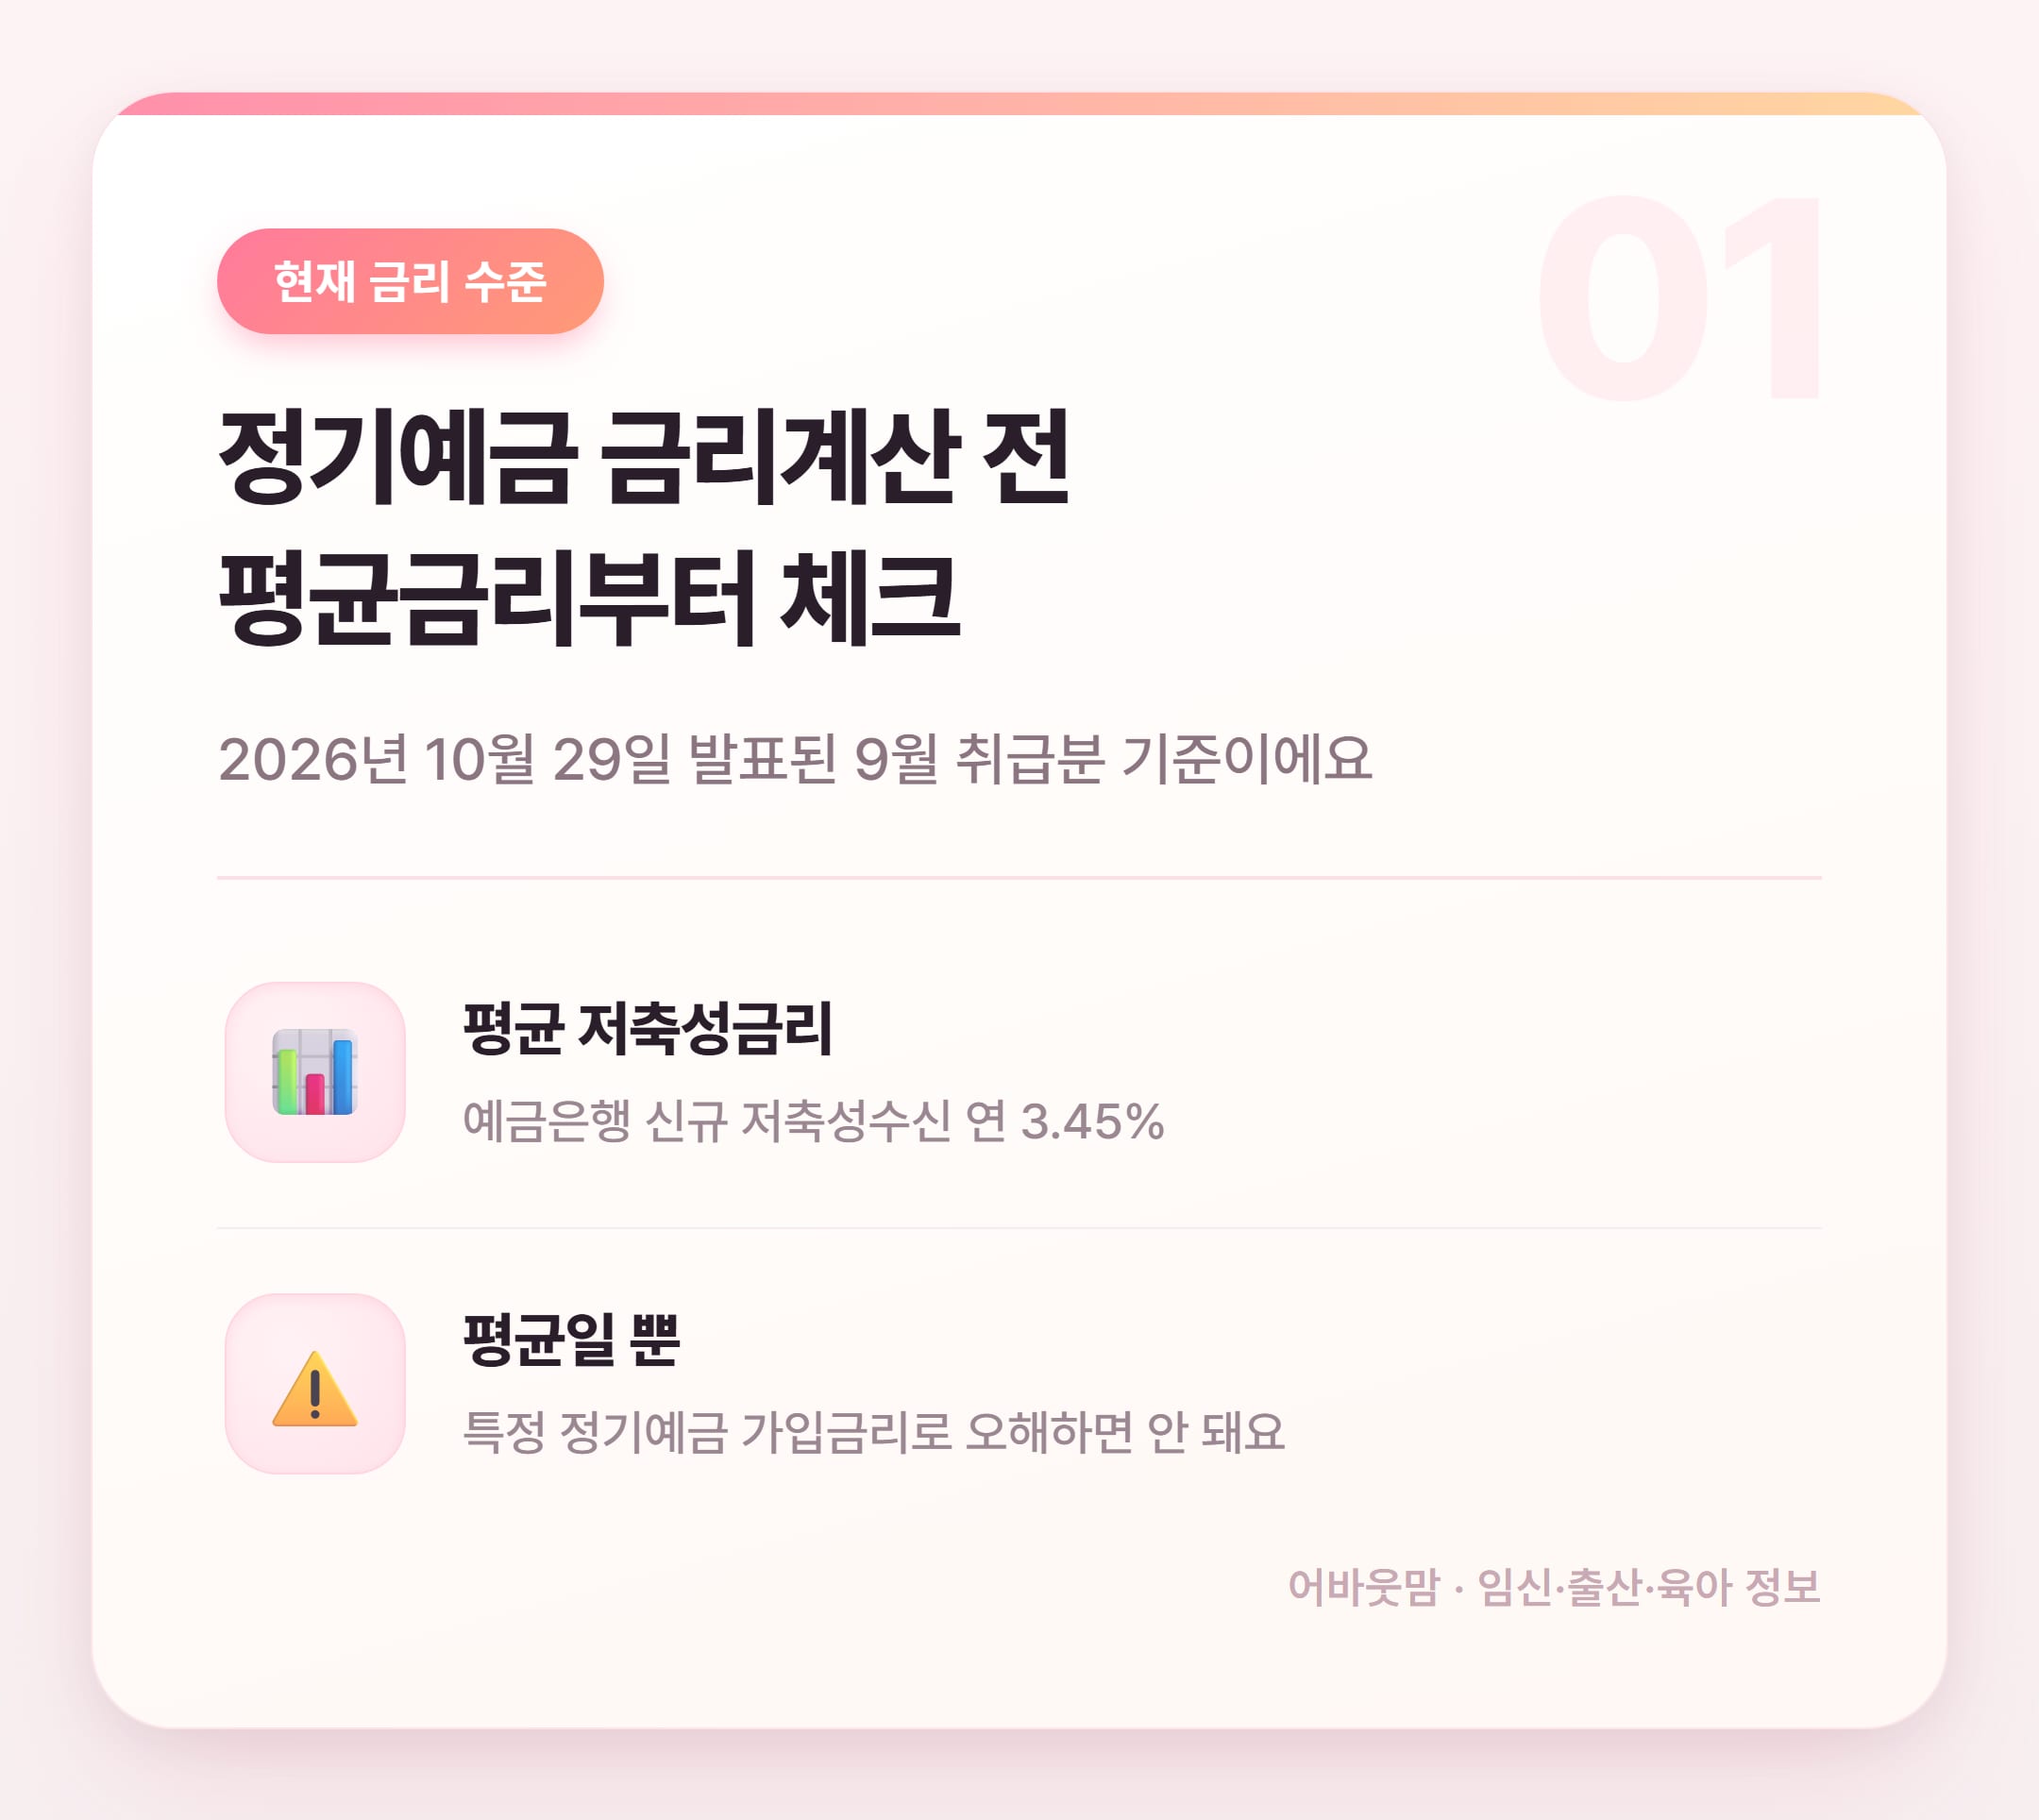
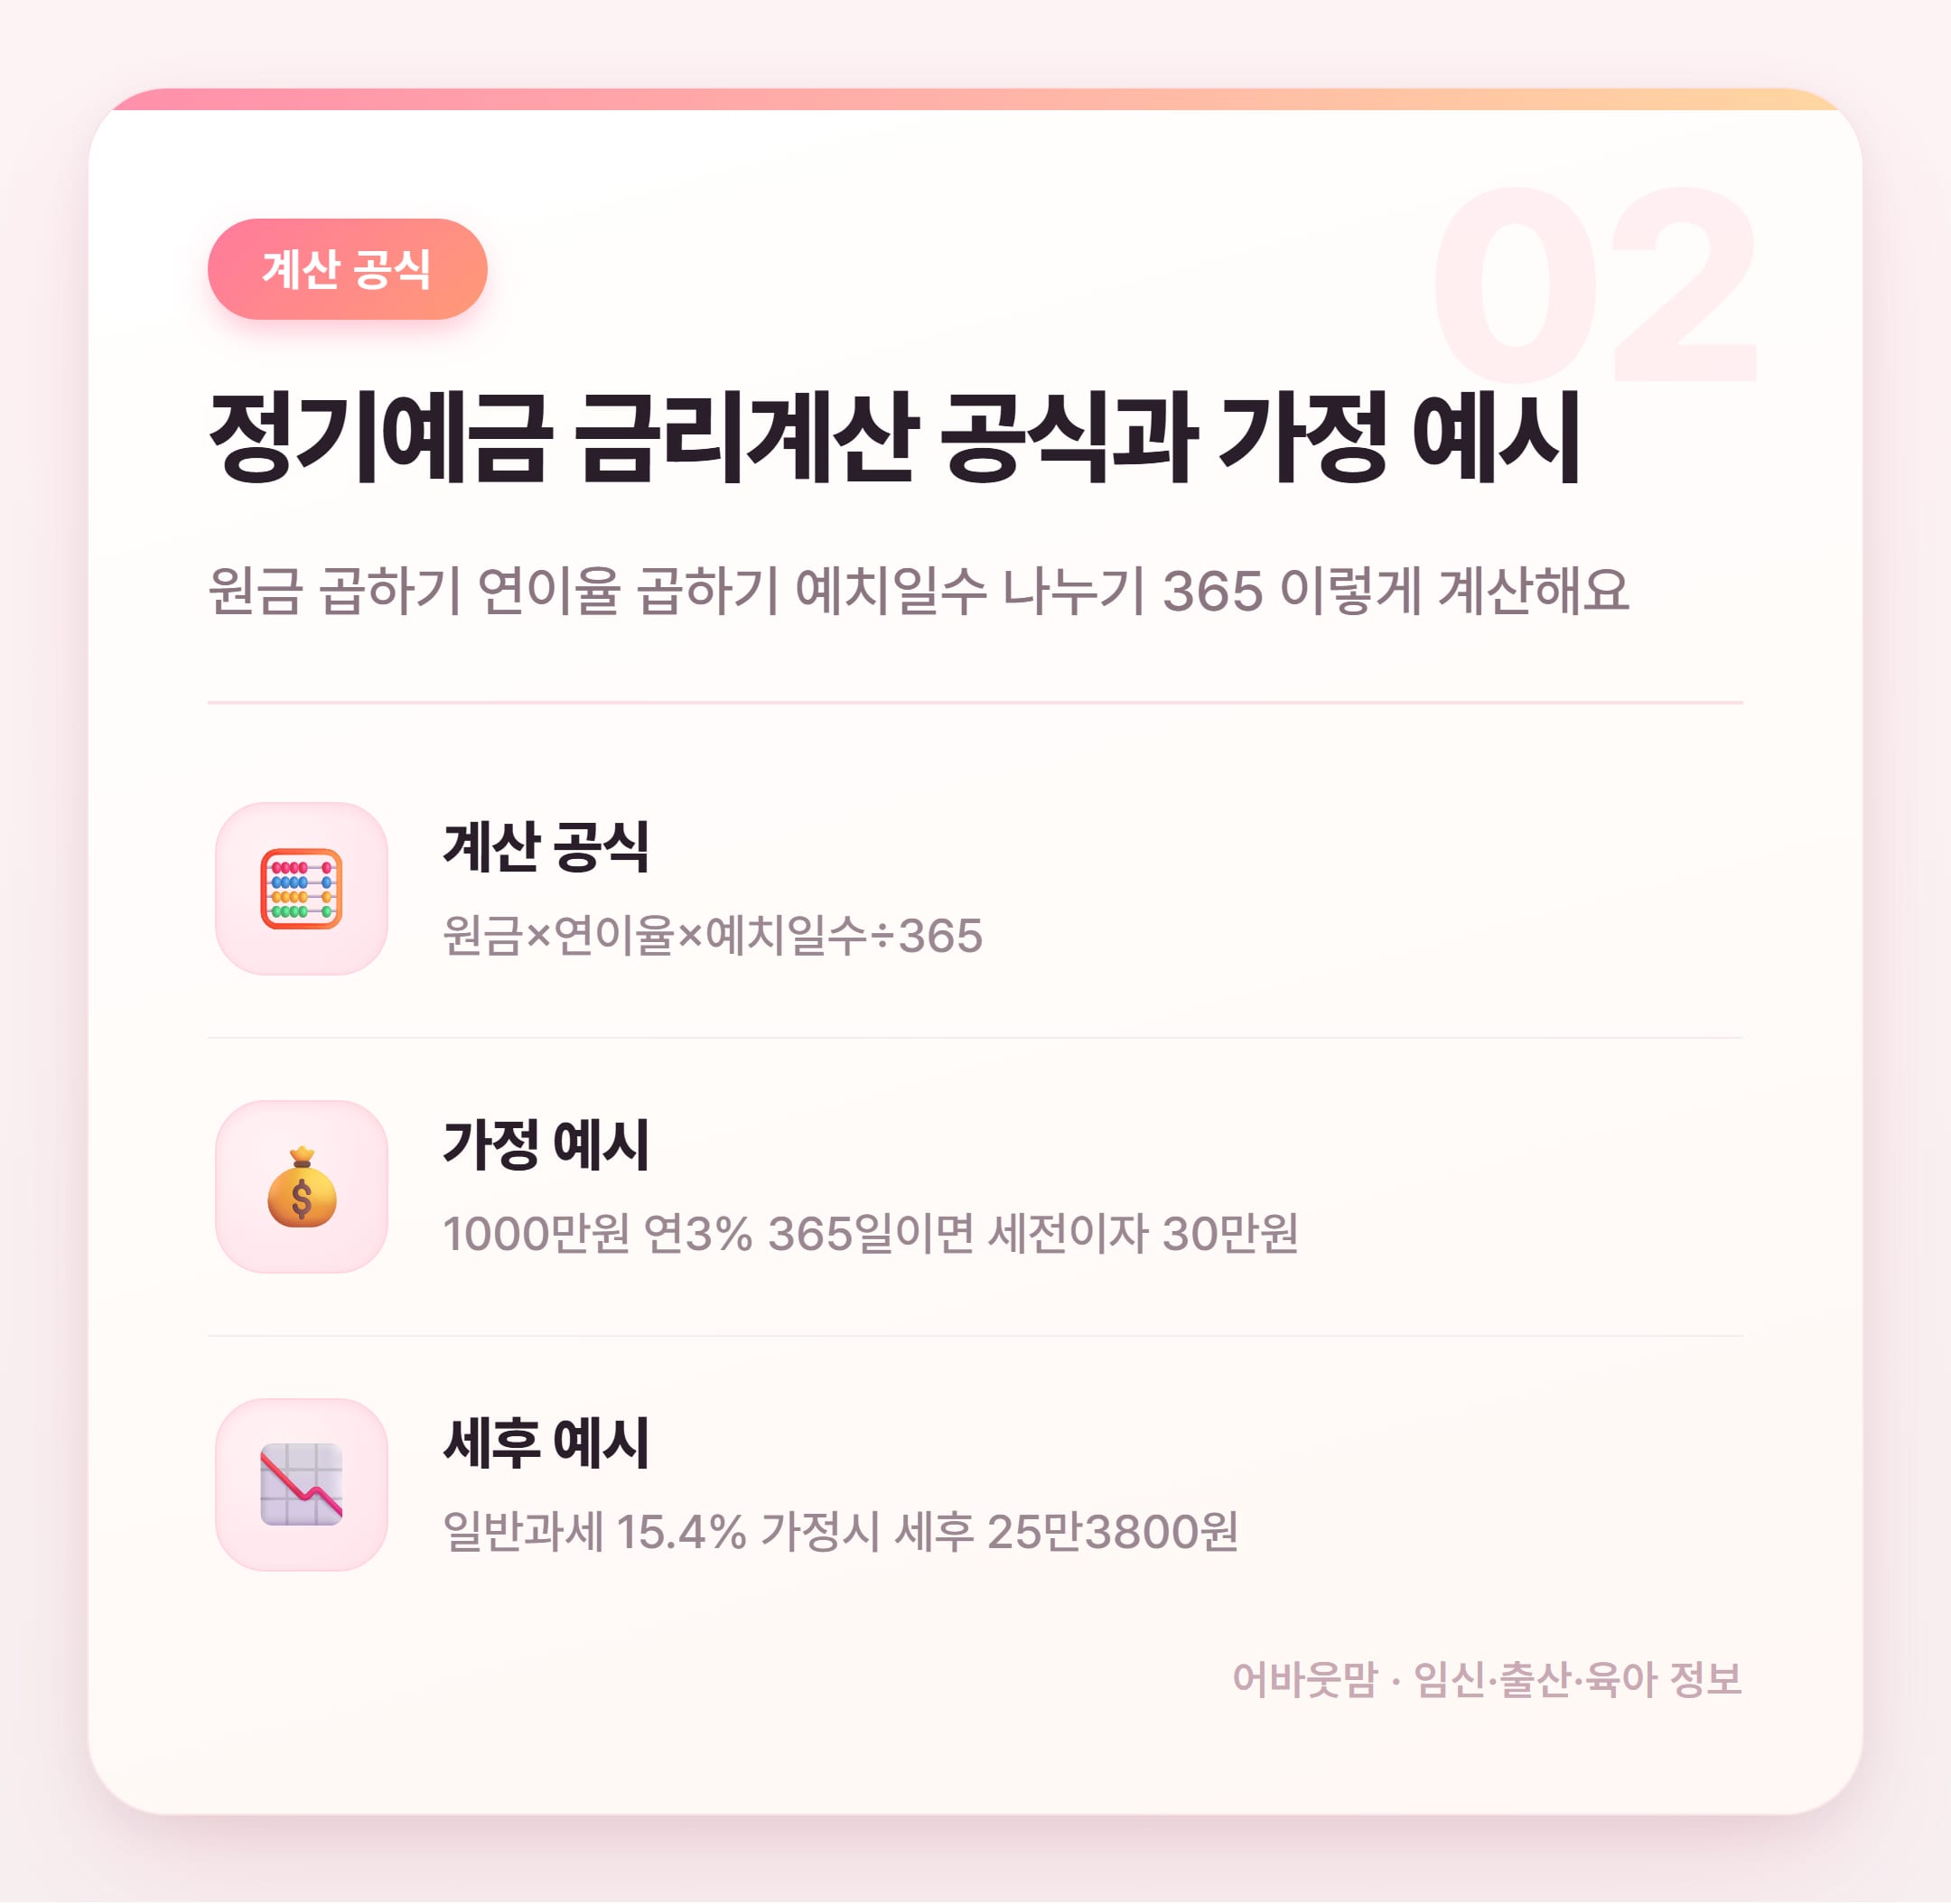
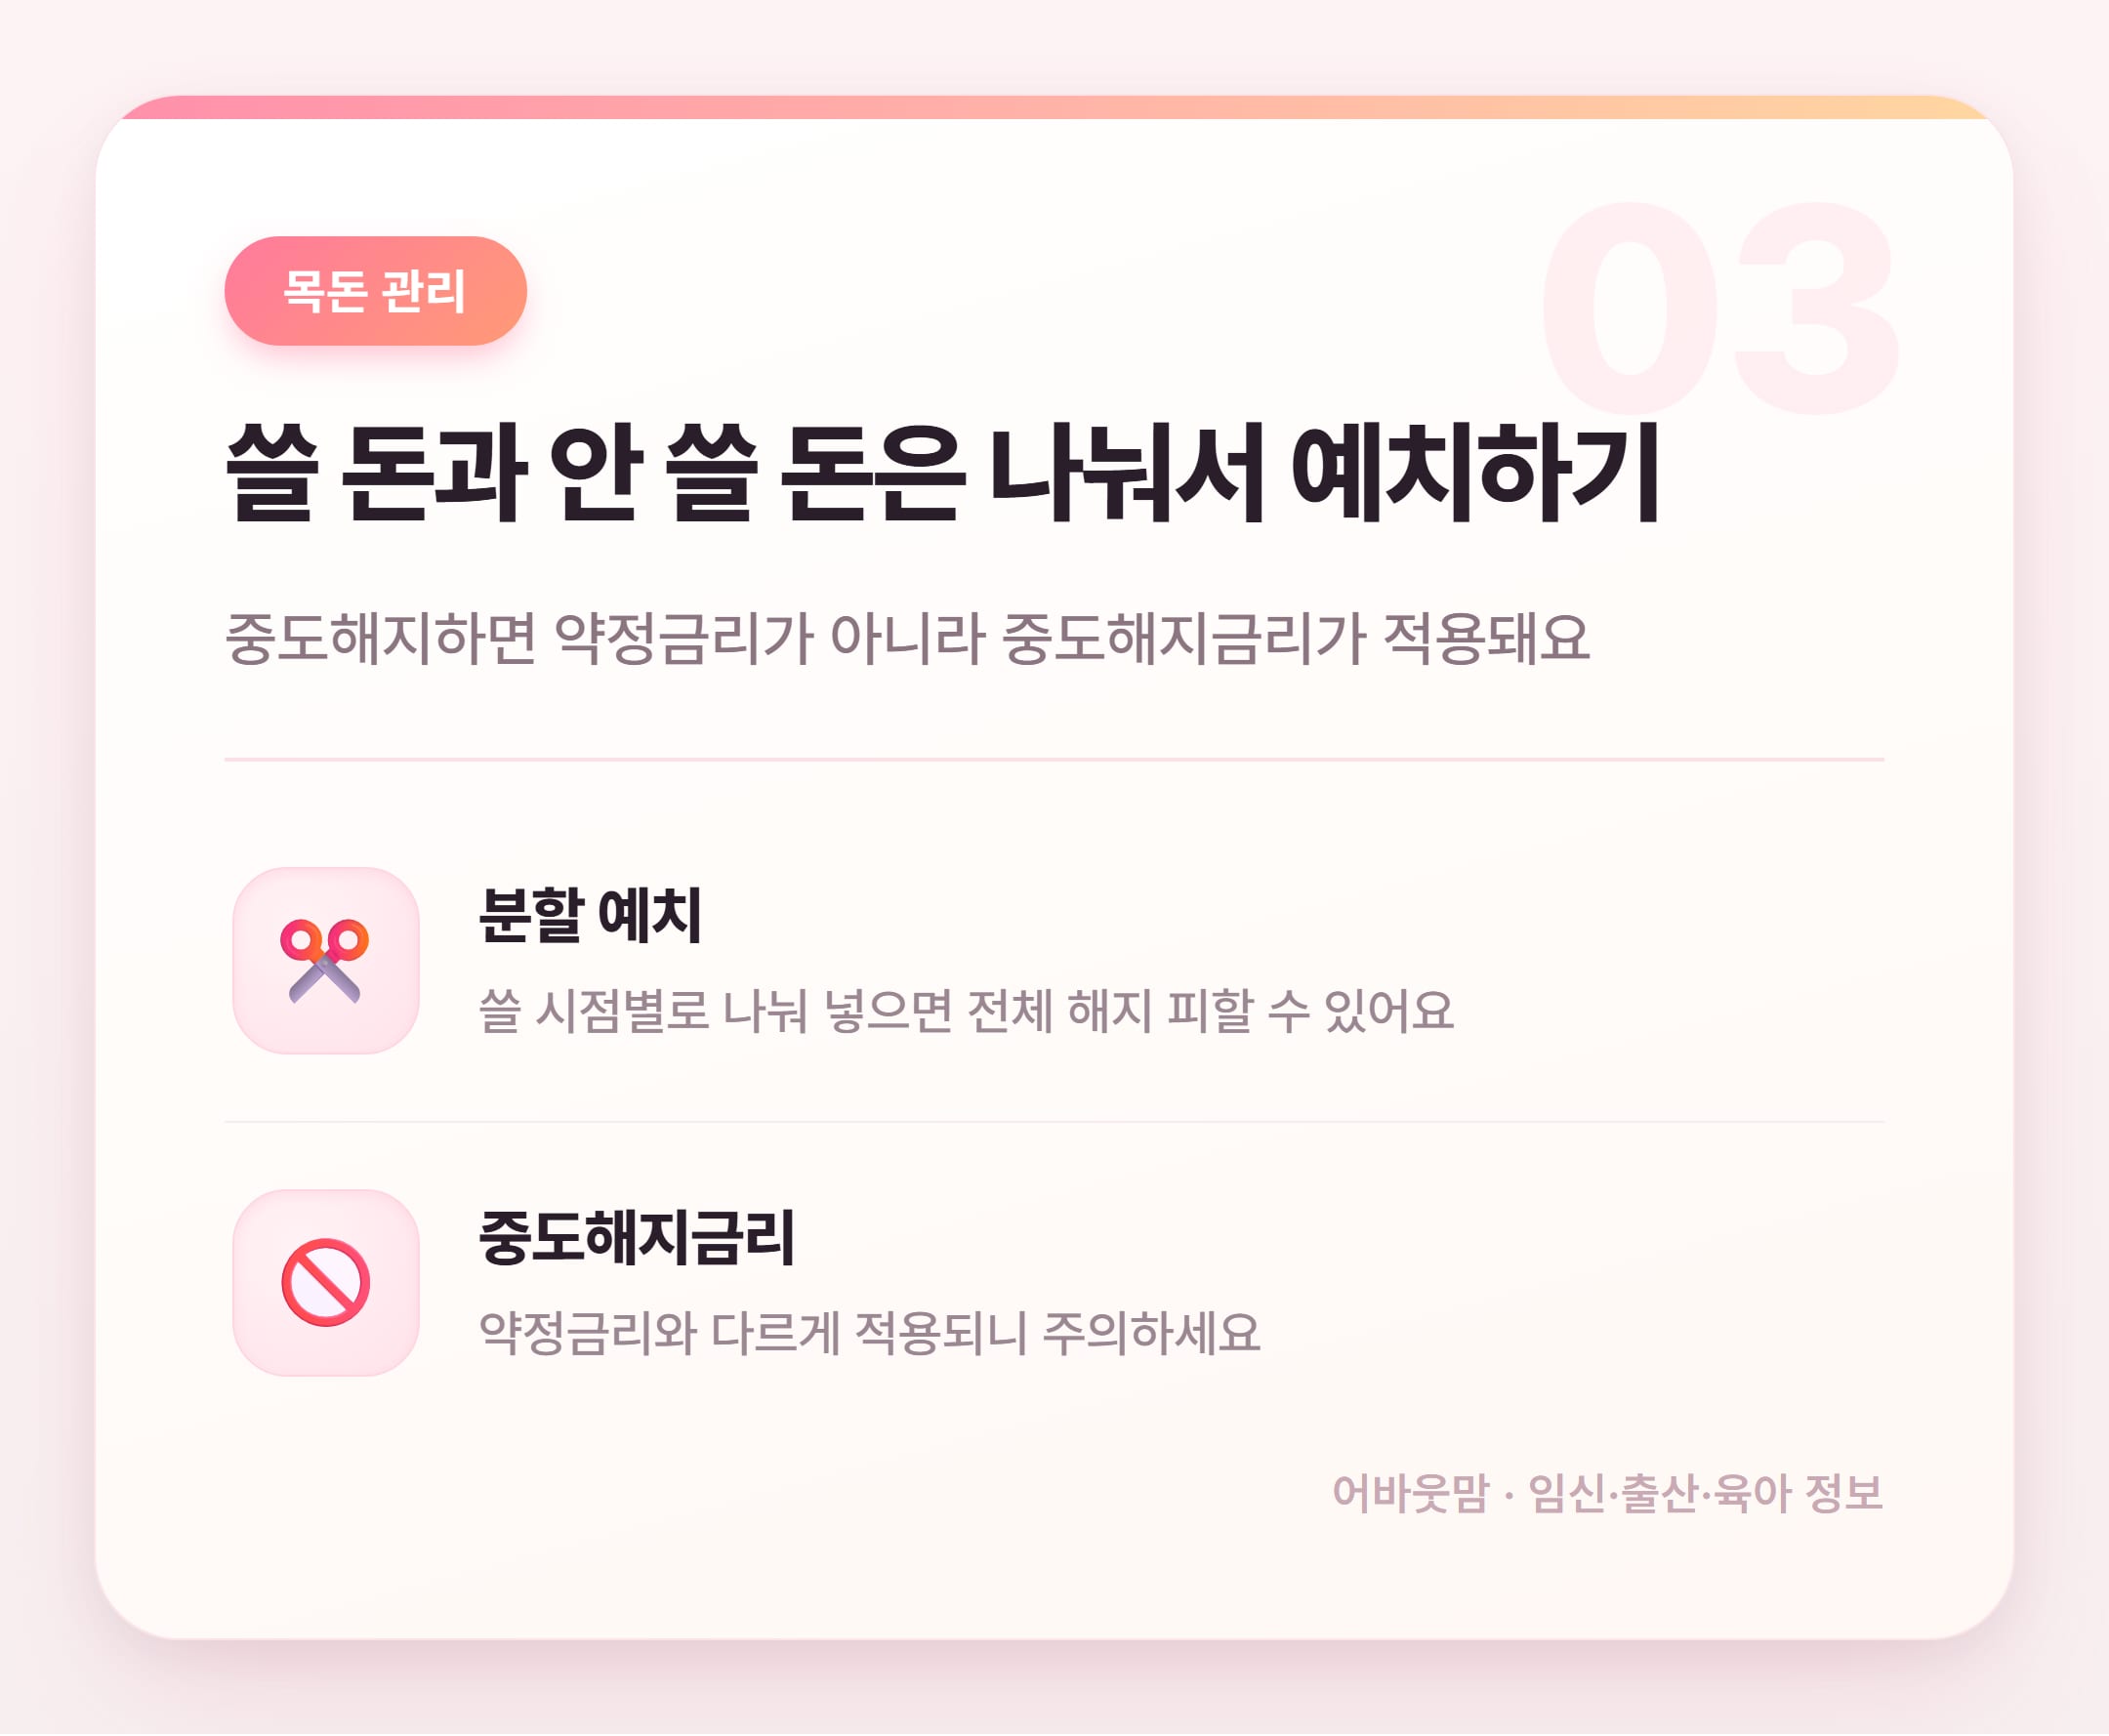
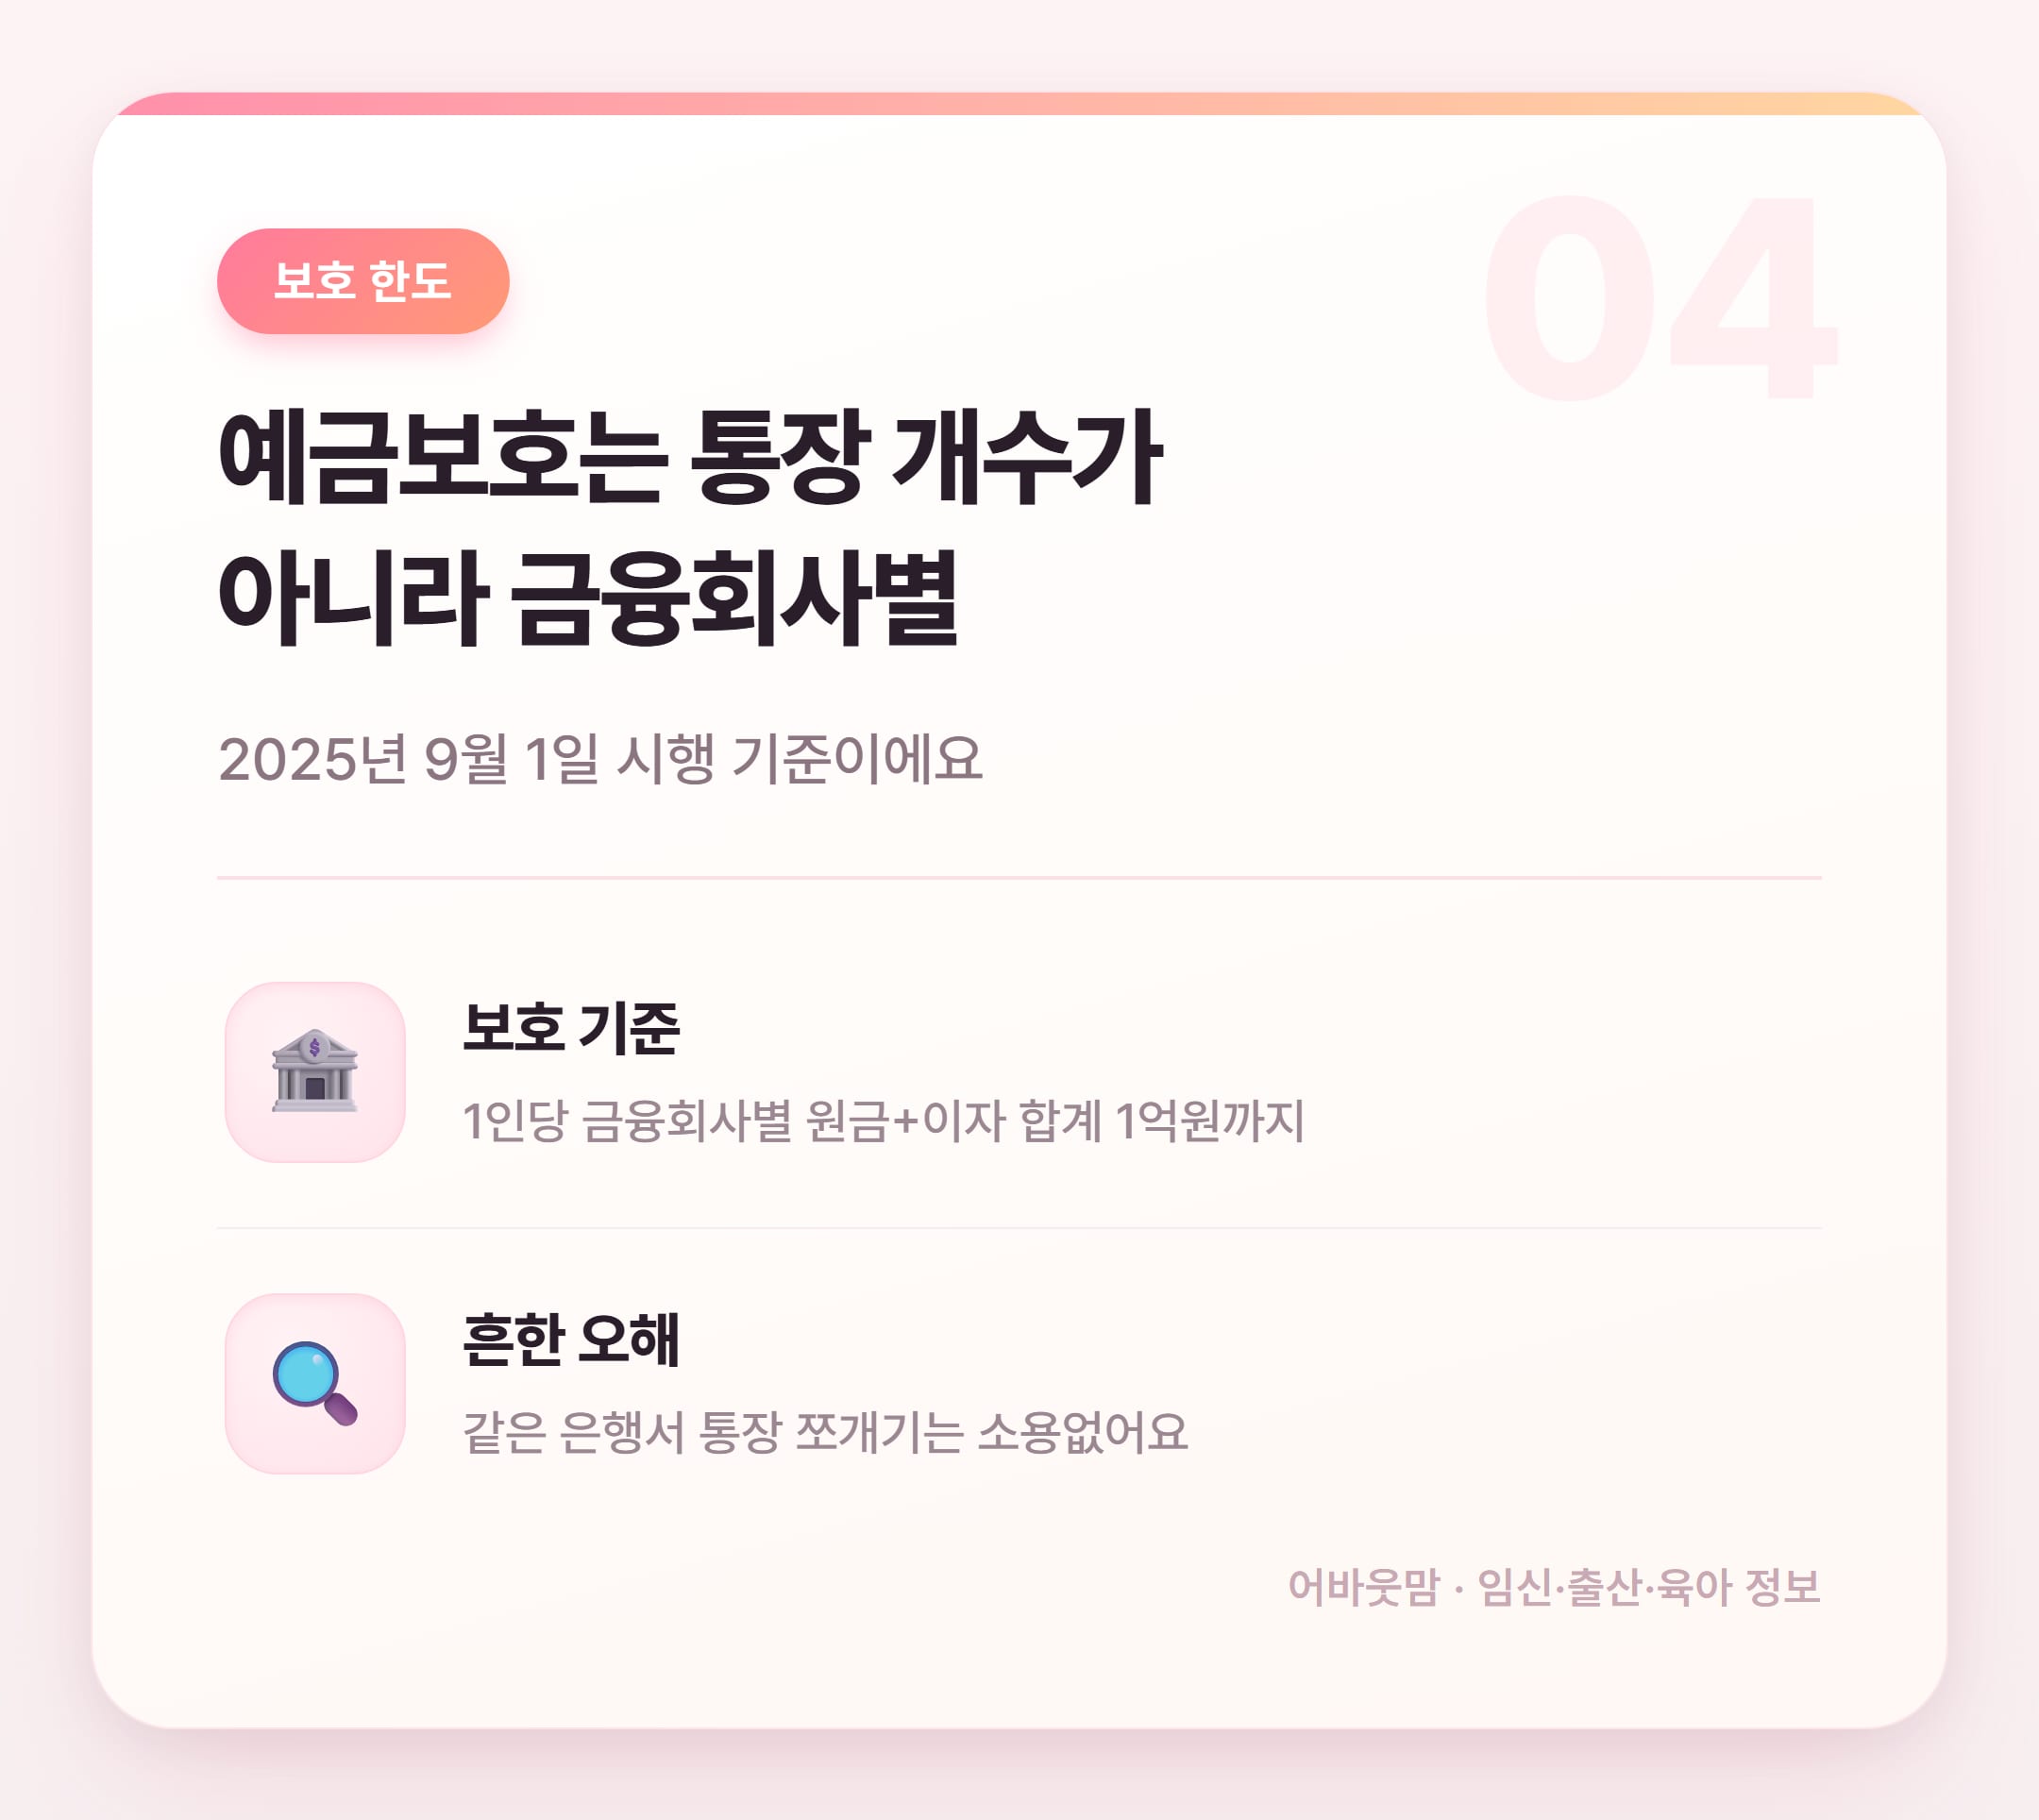
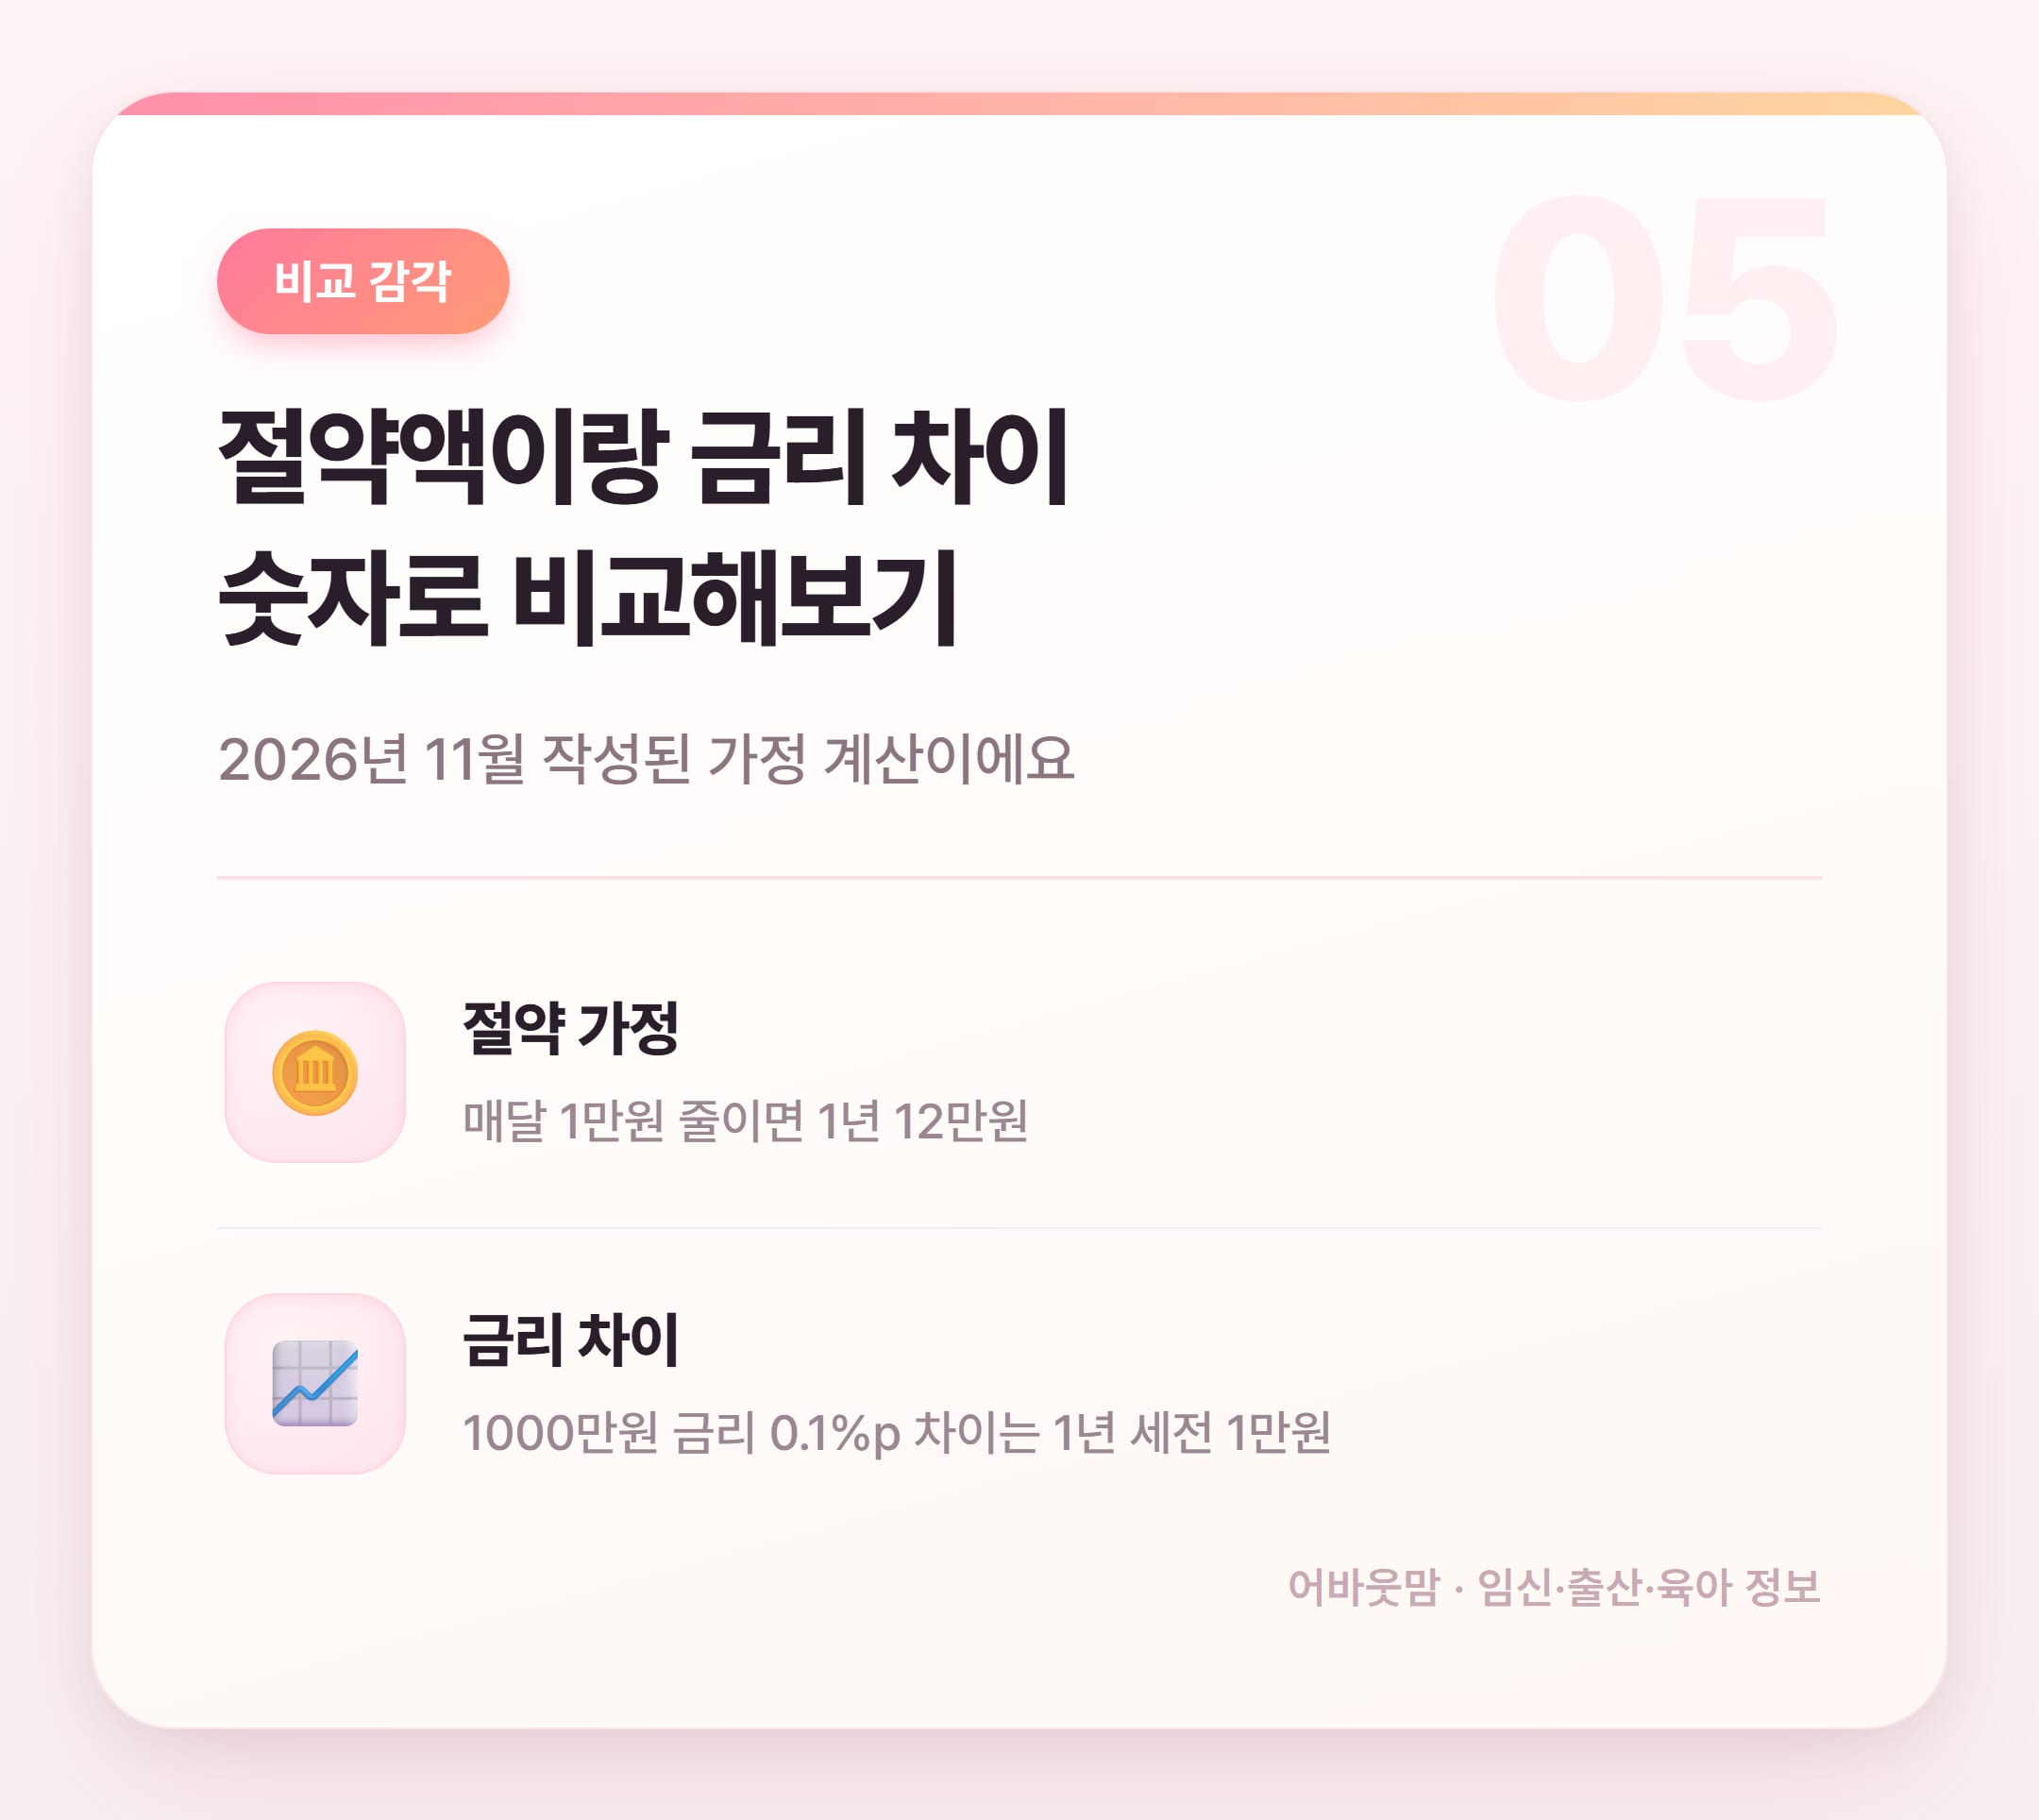
정기예금 금리계산은 원금×연이율×예치일수÷365로 하는데 2025년 5월 상품설명서까지 확인된 방식이에요 2026년 10월 29일 기준 예금은행 평균금리는 연 3.45%인데 이건 평균이라 내 상품 금리랑 다를 수 있어요 목돈은 쓸 시점별로 나눠 예치하면 중도해지금리 적용받는 상황을 줄일 수 있어요 예금보호는 통장 개수가 아니라 금융회사별로 원금과 이자 합쳐 1억원까지 보호돼요 절약액도 숫자로 비교해보면 매달 1만원 아끼는 게 금리 0.1%포인트 차이보다 체감 효과가 크더라고요 결론은! 정기예금 금리계산은 평균금리 숫자에 속지 말고 내 상품 조건으로 직접 따져보는 게 핵심이에요 자주 받는 질문 몇 개만 더 답해 볼게요 정기예금 금리계산 할 때 세금은 어떻게 빼나요? 보통 일반과세 15.4%를 가정해서 세전 이자에서 빼요 1000만원 연3% 365일이면 세전 30만원에서 세후는 약 25만3800원 정도 나와요 정기예금 중도해지하면 이자 손해 얼마나 나나요? 정확한 금액은 상품마다 달라요 약정금리가 아니라 중도해지금리라는 별도 금리가 적용돼서 처음 기대한 이자보다 줄어들어요 예금 여러 통장으로 나누면 보호 한도 늘어나나요? 아니요 같은 은행이면 통장 개수가 아니라 금융회사별로 원금과 이자 합쳐서 1인당 1억원까지만 보호돼요
매일 임신·육아 꿀팁 더 챙겨가세요 네이버 카페·유튜브·인스타에서 어바웃맘 검색하면 바로 나와요
1000만원 연3% 365일 가정하면 세전 30만원 세후 약 25만3800원 나오는 건 어디까지나 가정 계산이에요
이런 것도 많이 물으세요
저는 목돈을 한 통장에 몰아넣었는데 지금이라도 나눠야 할까요?
아 그건요~ 만기 전에 쓸 계획 있으면 나누는 게 나을 수 있어요 급하게 깨면 중도해지금리 적용되거든요
평균금리 3.45%면 요즘 상품도 그 정도 받을 수 있는거죠?
그게 좀 헷갈리실 수 있는데 그건 여러 저축성 상품 평균이라 실제 가입금리는 상품마다 따로 확인해야 해요
어바웃맘은 일반에 공개된 정보를 알기 쉽게 정리해 전합니다. 개인의 상황에 따라 달라질 수 있어 중요한 결정 전에는 해당 기관·전문가에게 확인하시는 편이 안전합니다.