육아 정보 · 저축•절약 꿀팁 ·
2026년 예금금리비교 총정리, 이 차이 알면 달라져요
예금금리비교 안 하고 그냥 주거래 은행에 넣는 분들 진짜 많더라고요 같은 돈 맡겨도 어디 넣느냐에 따라 금리가 꽤 차이 나거든요 2026년 기준으로 5대 은행 vs 지방은행 vs 저축은행까지 싹 비교해봤어요 저도 그냥 국민은행만 썼다가 뒤늦게 알고 살짝 억울했던 기억이… ㅎㅎ
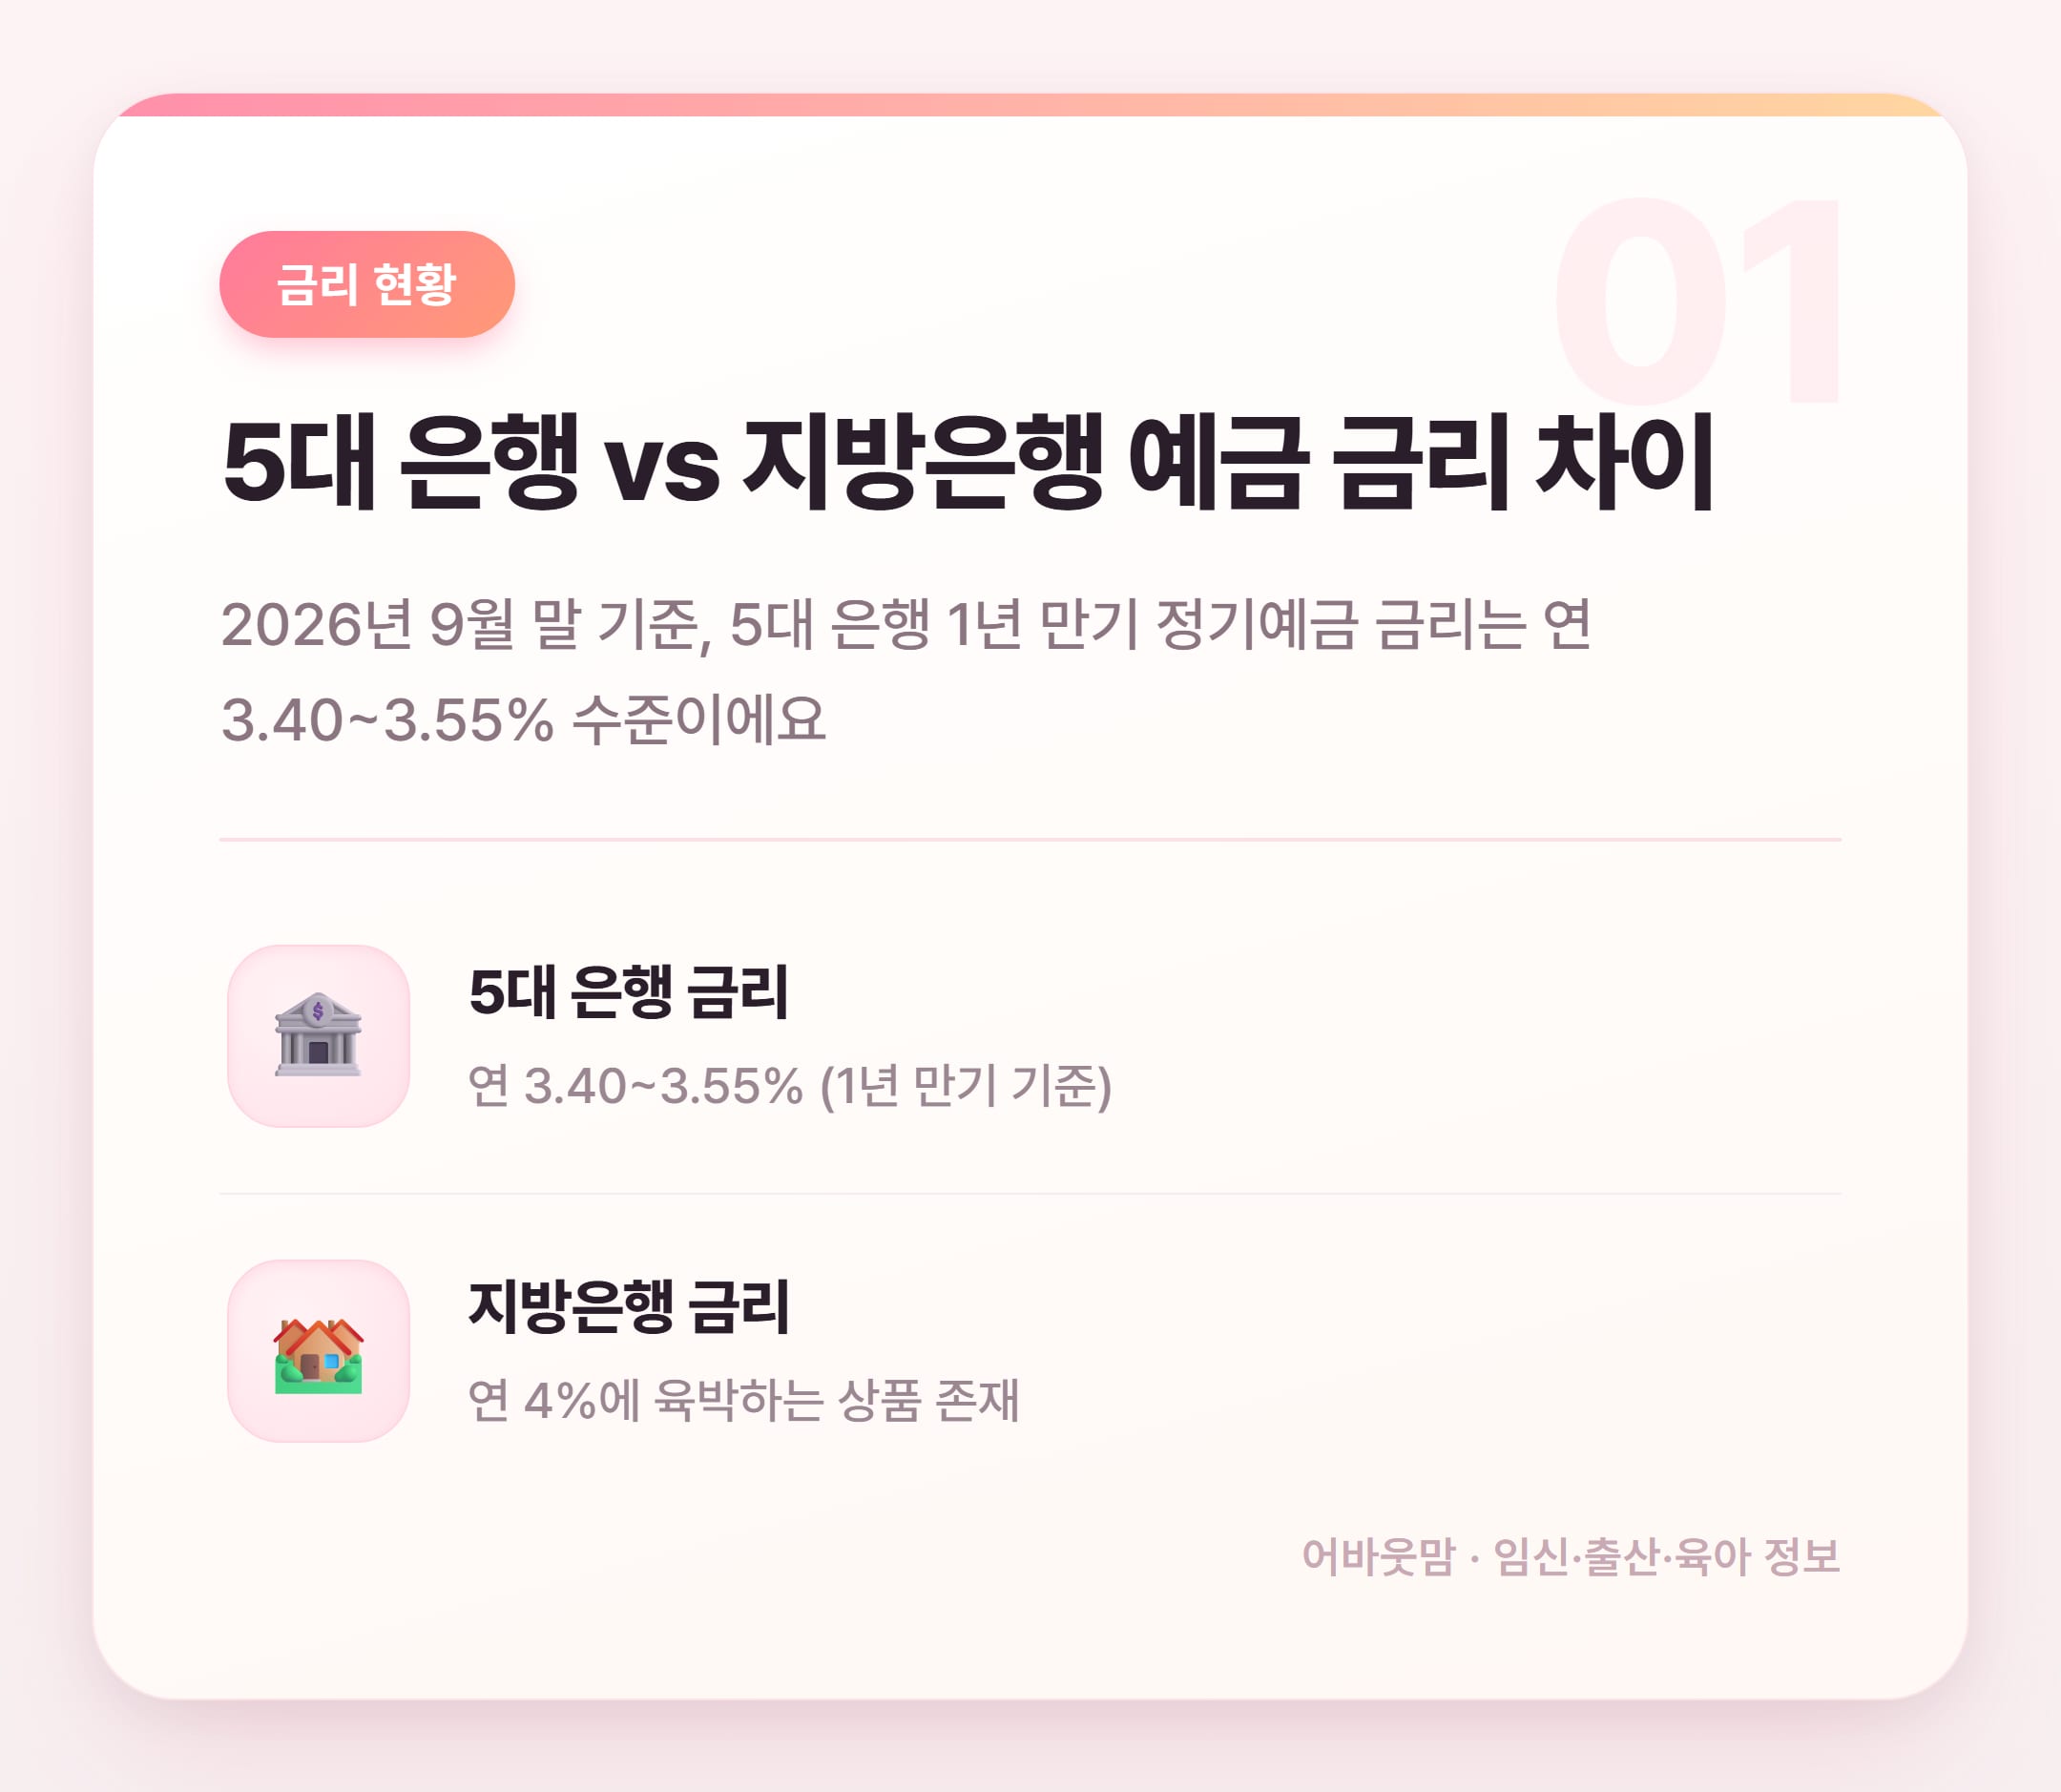
정기예금 금리는 주거래 은행이라고 무조건 좋은 게 아니에요~ 5대 은행은 연 3.40~3.55% 수준인데 지방은행까지 보면 연 4% 가까운 곳도 있거든요 조금 발품 팔면 같은 원금에 이자가 꽤 달라지니까 한 번쯤 비교해보는 게 진짜 이득이에요!
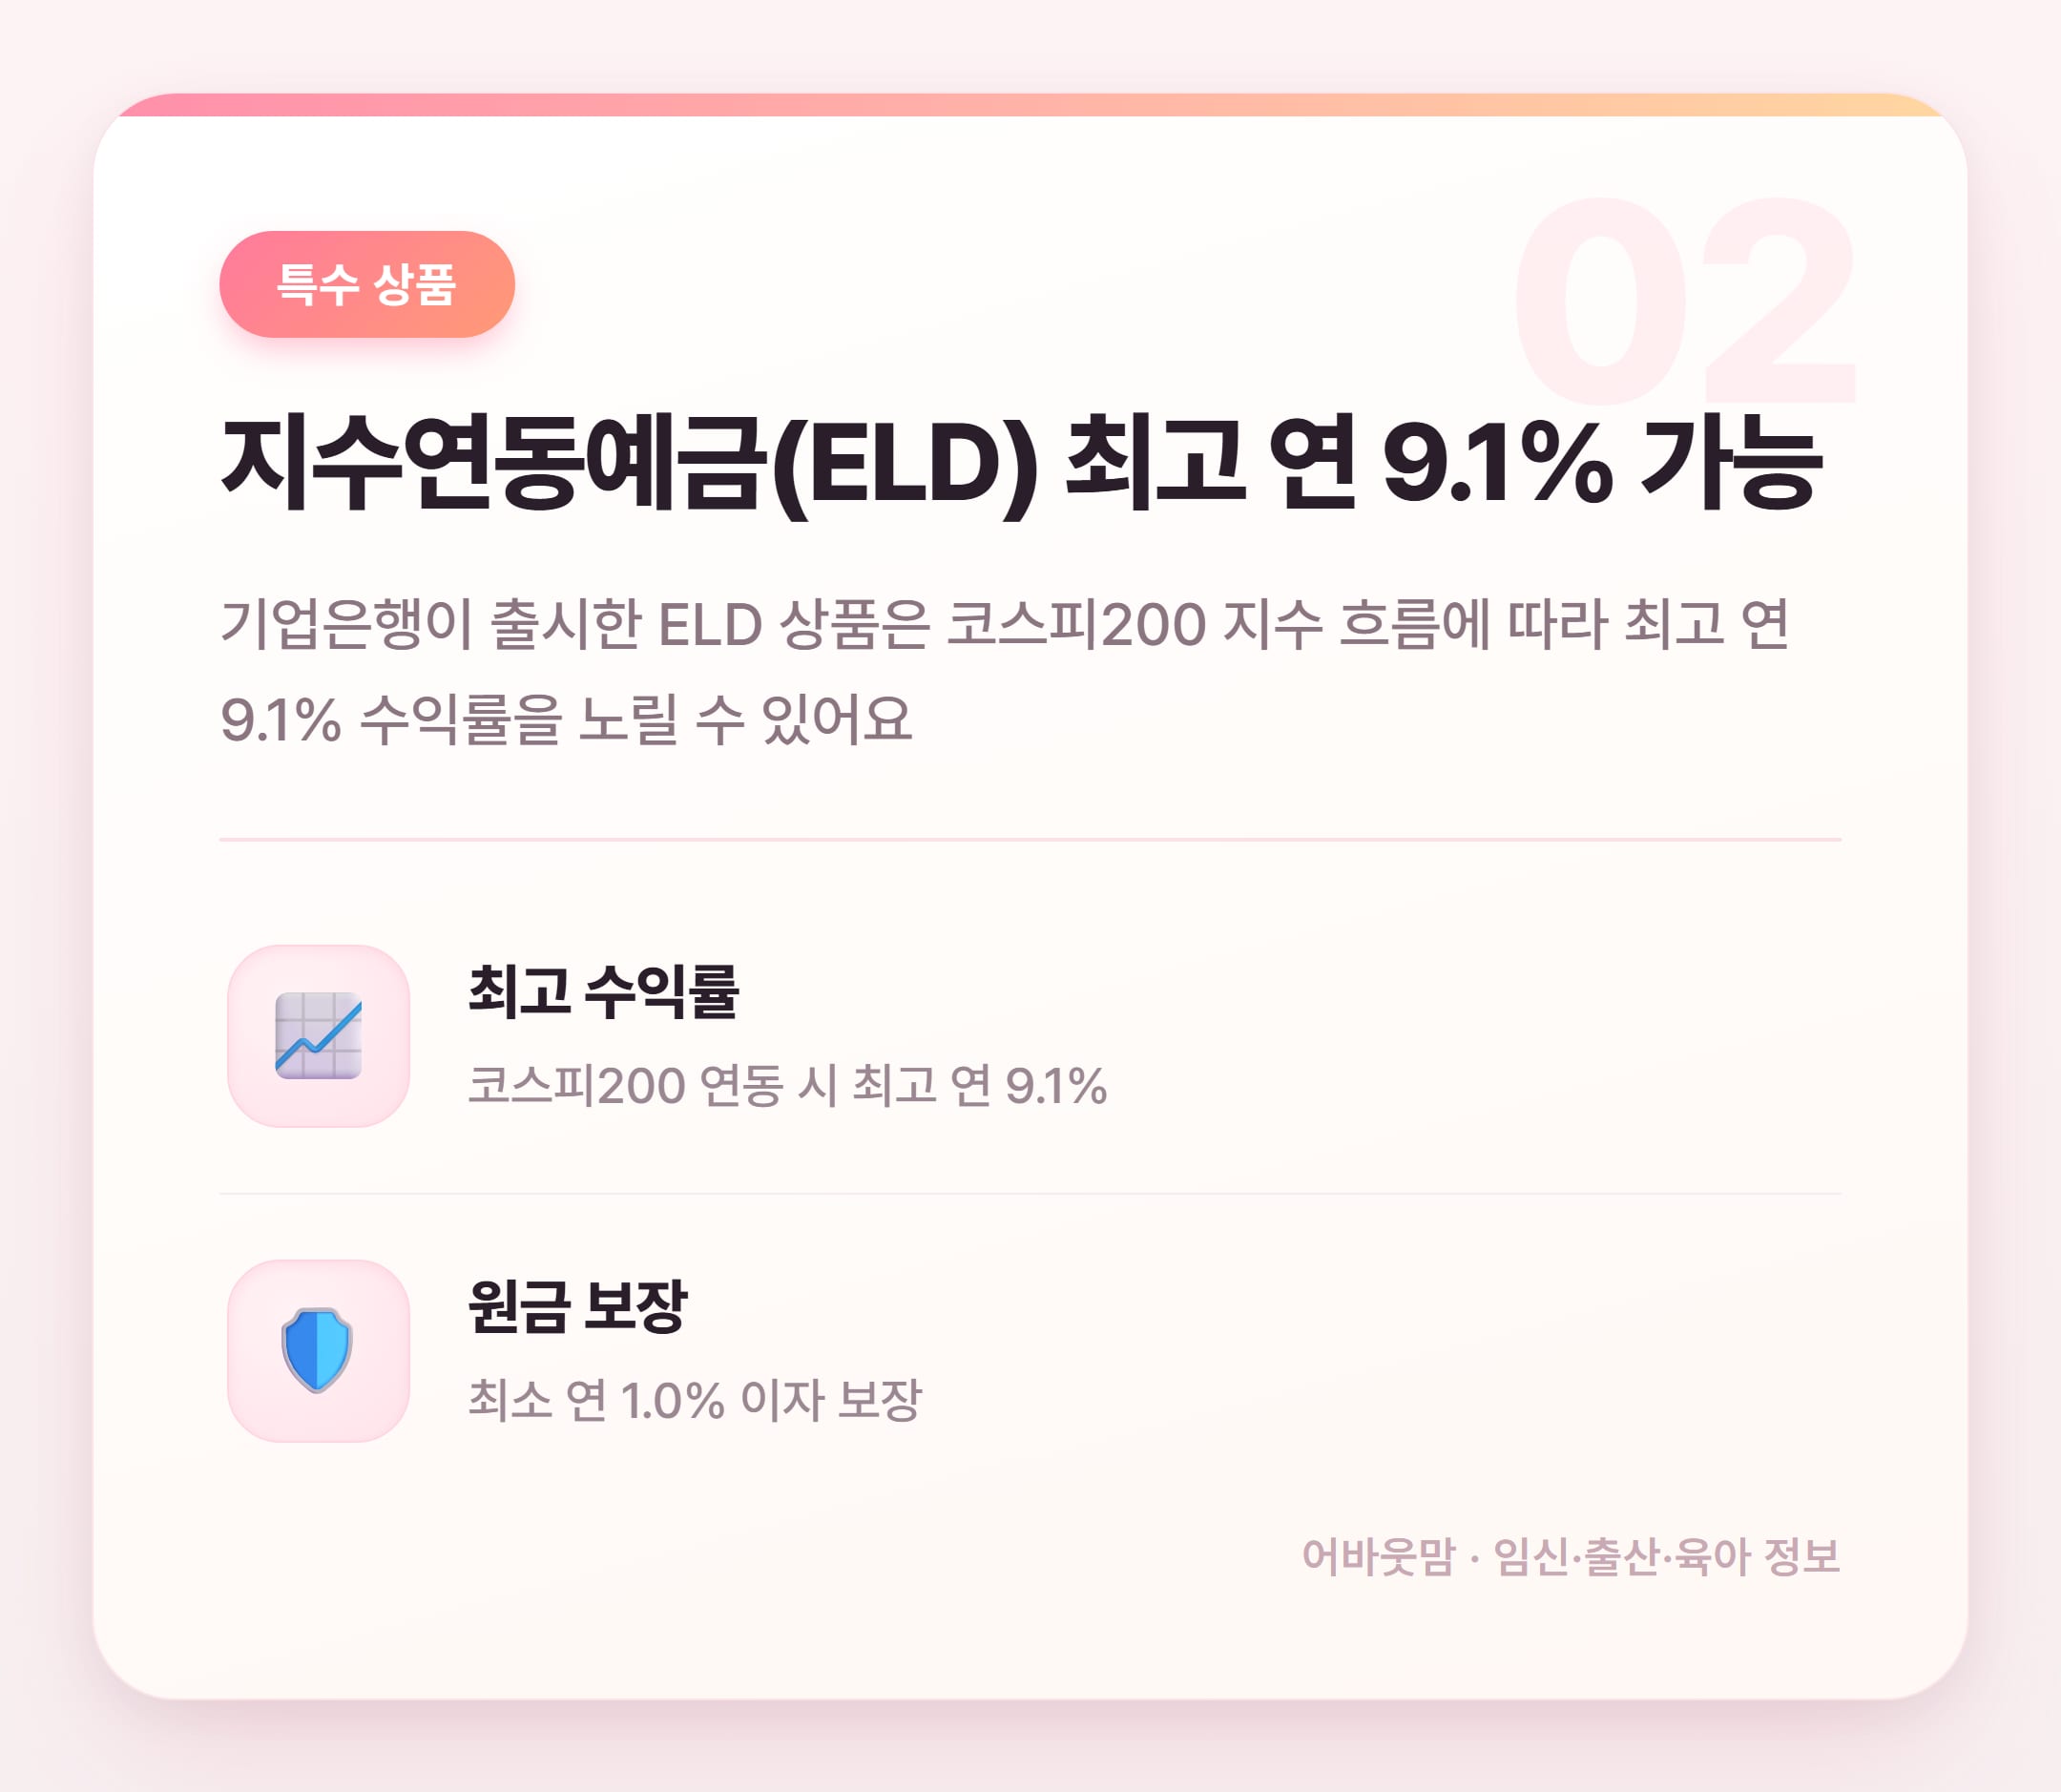
지수연동예금(ELD)은 원금 보장이면서 지수가 오르면 더 높은 이자를 받는 방식이에요~ 기업은행 상품 기준 최고 연 9.1%까지도 가능하다고 하는데 다만 지수가 별로면 최소 연 1.0%만 받는 거라 '무조건 고금리'는 아니에요 이 점은 꼭 알고 가야 해요!
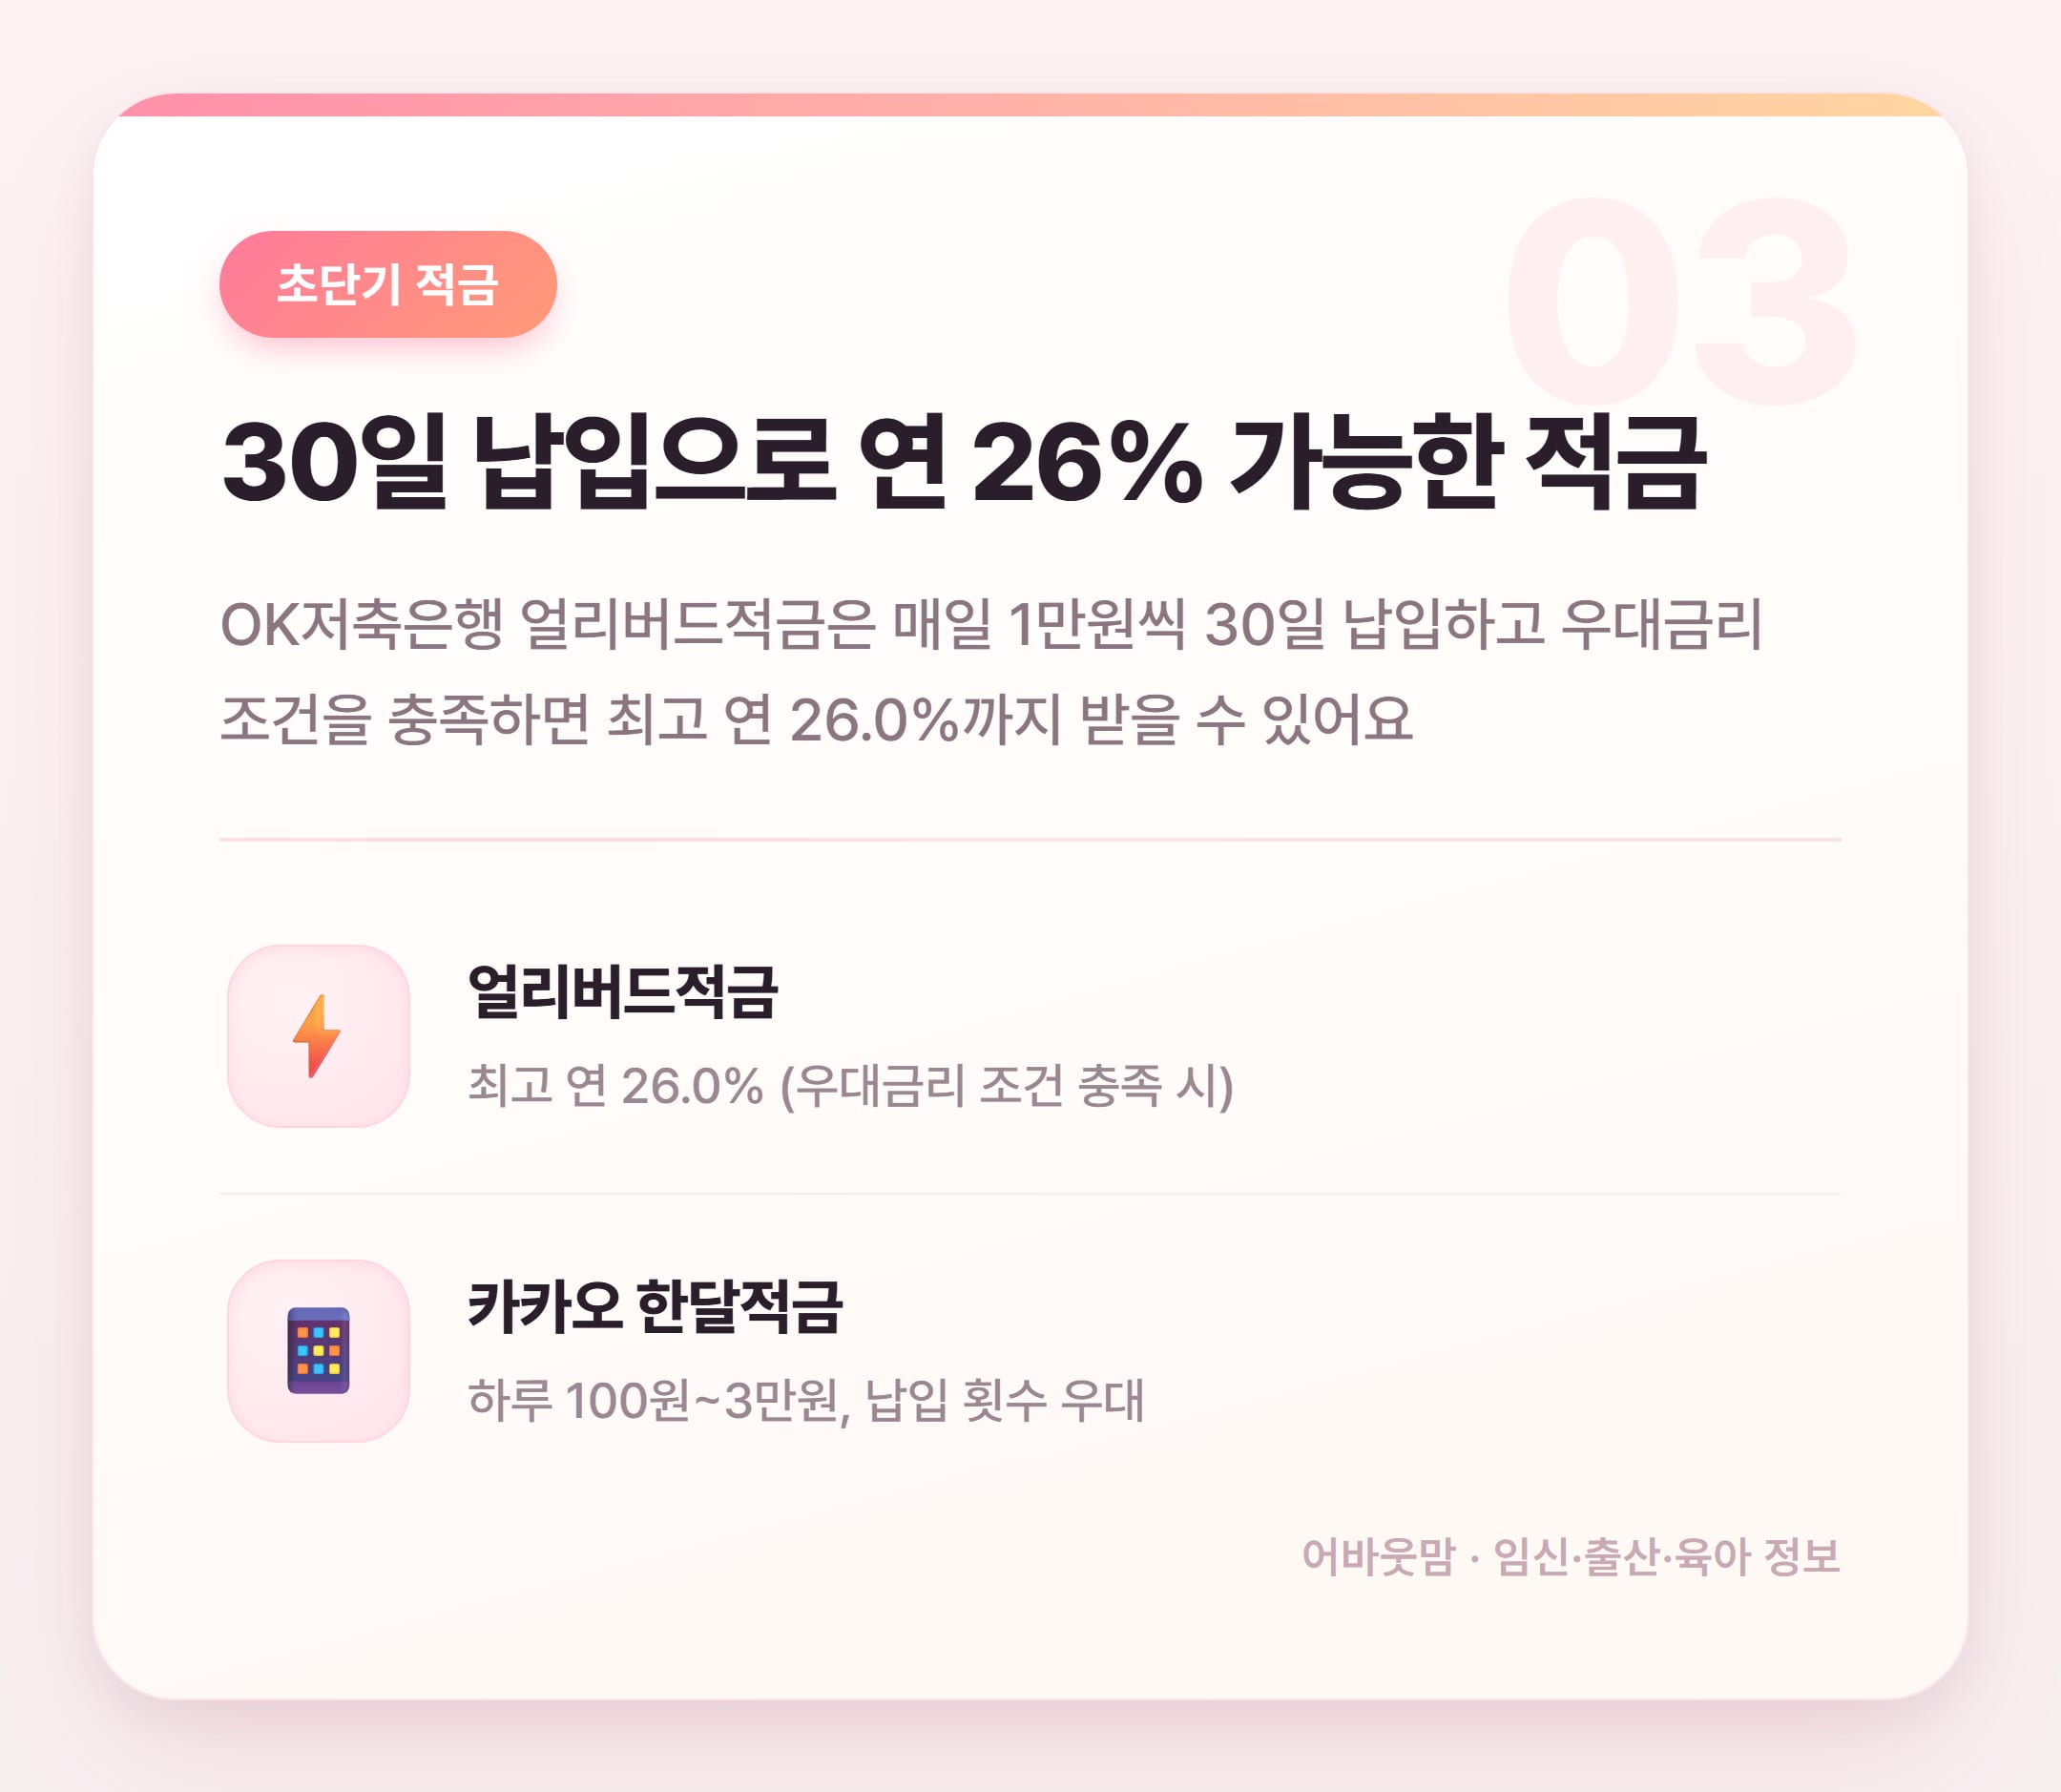
초단기 적금은 금리 숫자가 엄청 높아 보이는데 사실 납입 기간이 30일로 짧아서 실제 이자 금액은 크지 않아요 OK저축은행 얼리버드적금 기준 연 26.0%인데 우대 조건을 다 채워야 받을 수 있다는 것도 체크 필수~ 소액 저축 연습용으로는 딱 좋긴 해요 ㅎㅎ
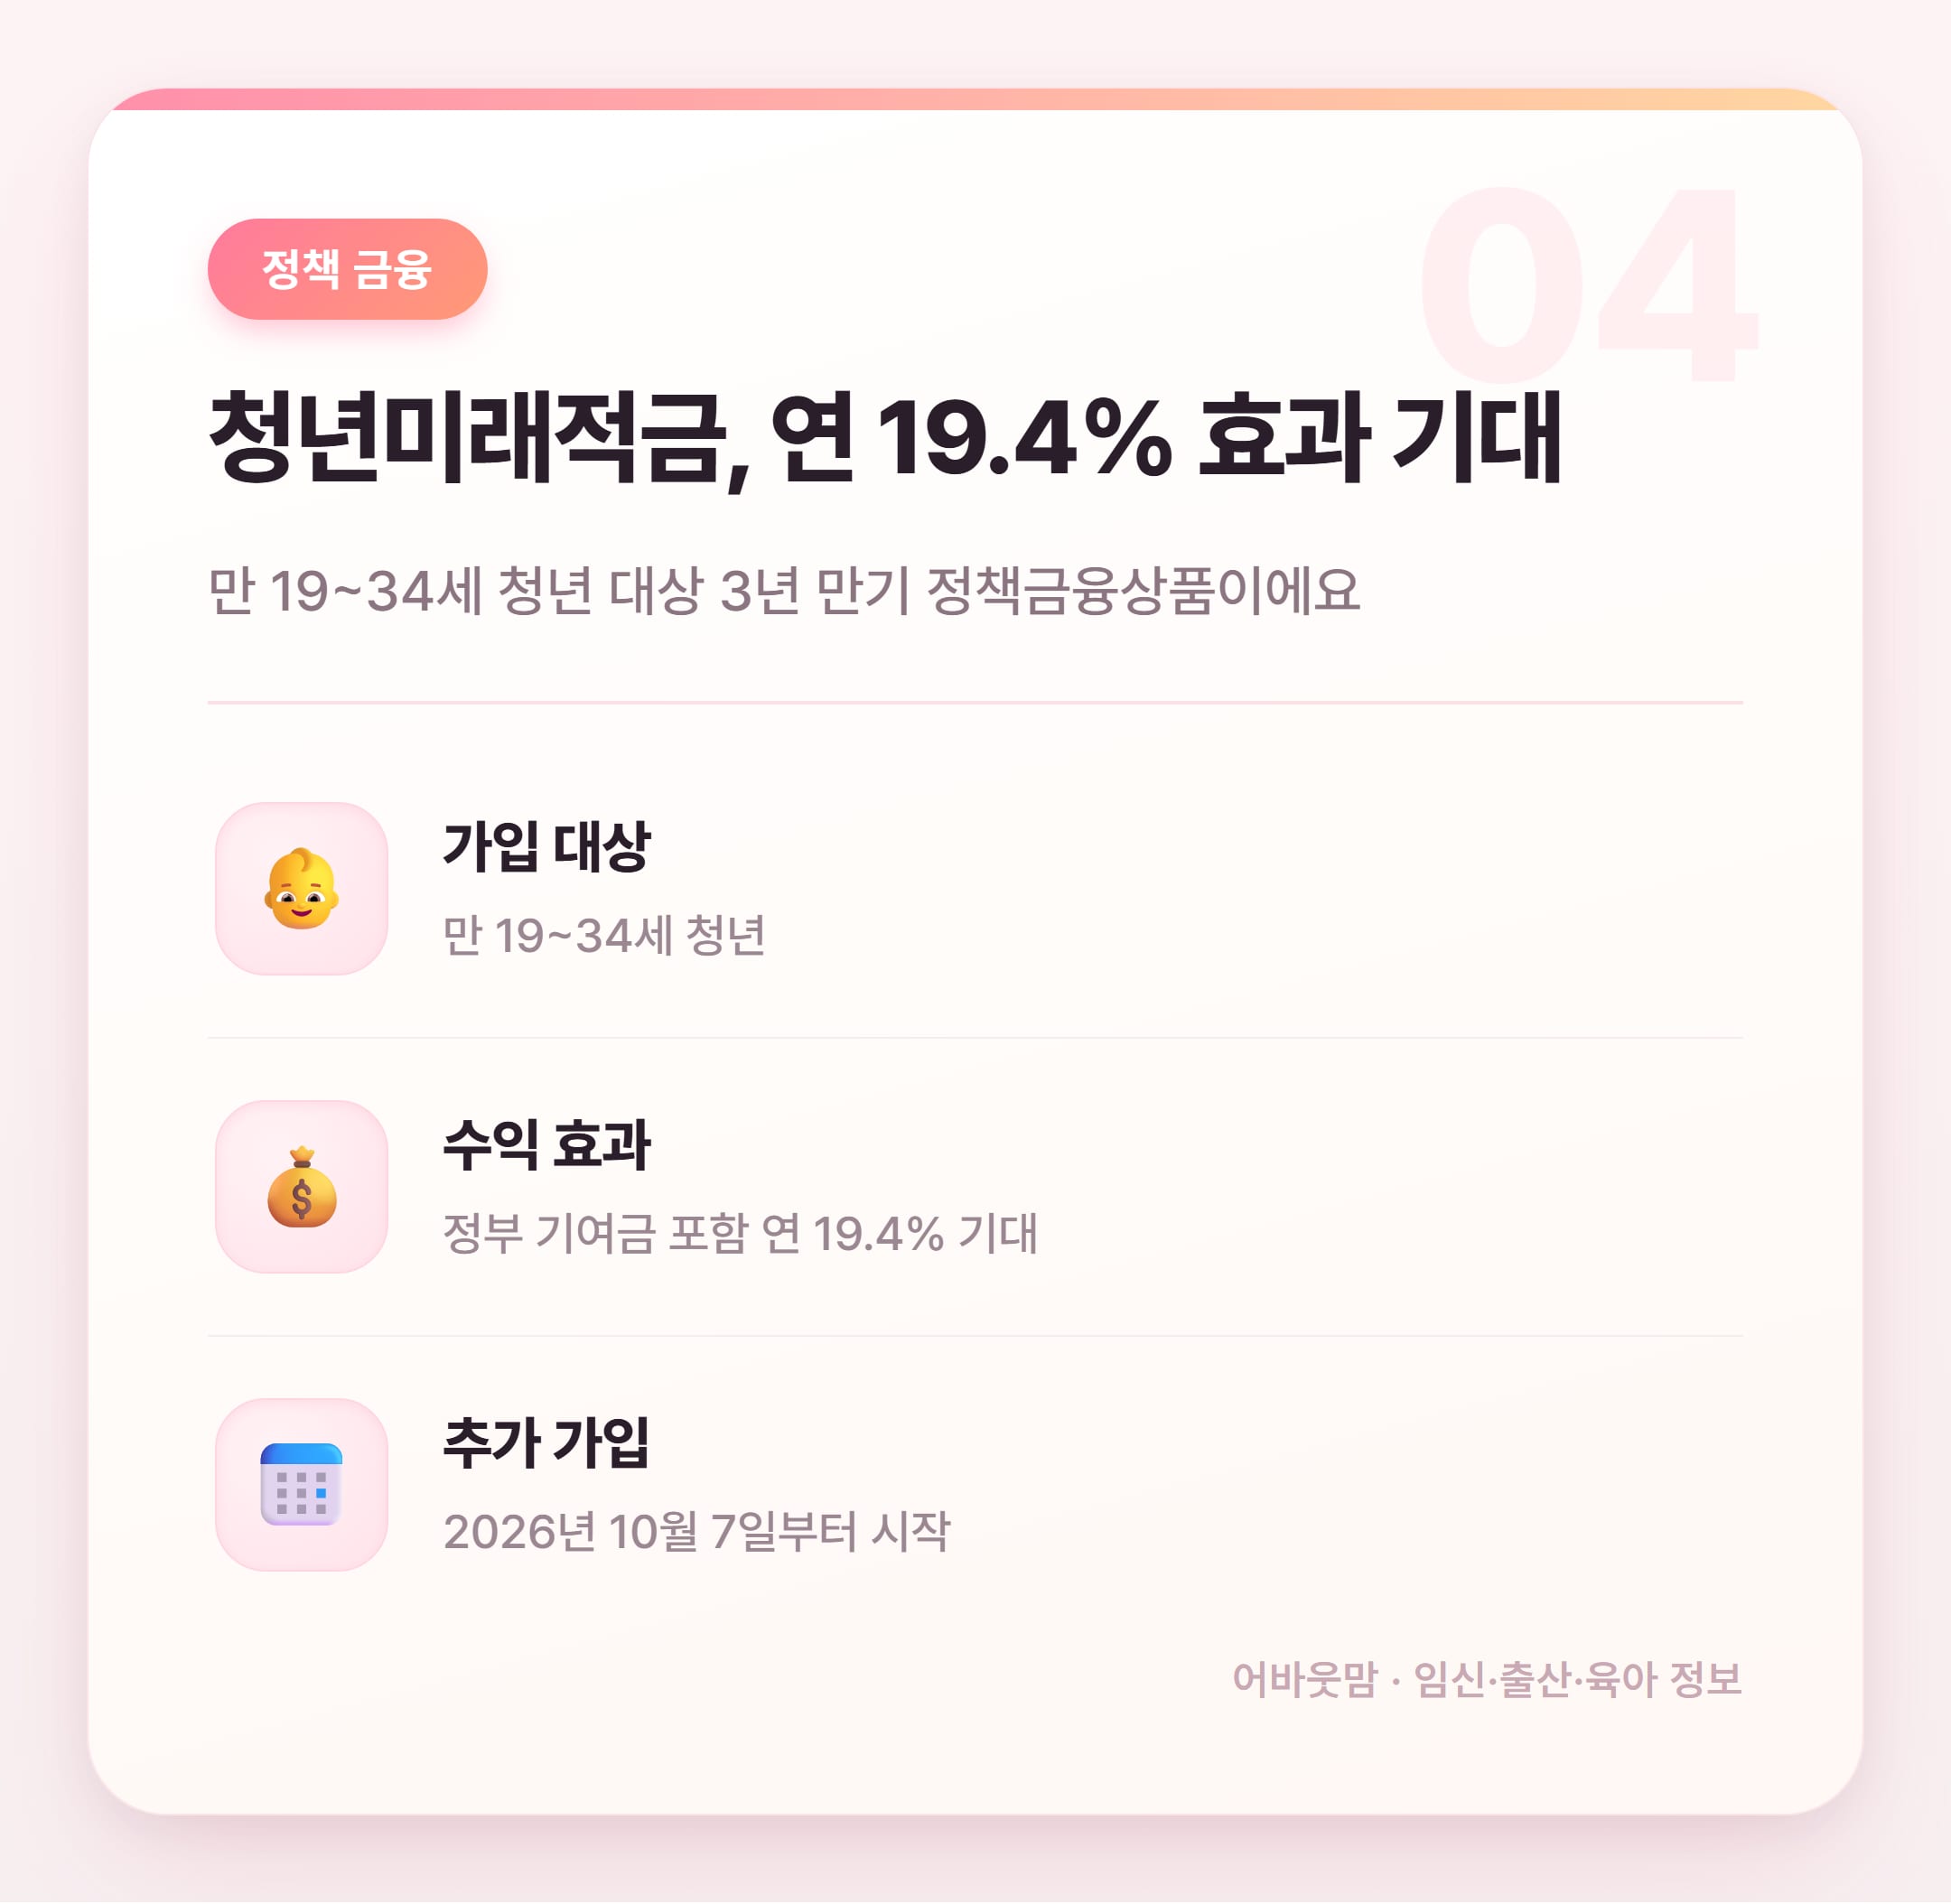
청년미래적금은 정부 기여금이 붙는 상품이라 단순 금리 비교랑은 좀 달리 봐야 해요~ 연 19.4% 수익 효과라고 하는데 어디까지나 정부 지원 포함한 숫자라는 걸 감안하고 보면 좋겠어요 만 34세 이하만 가입 가능하니까 나이 먼저 확인!
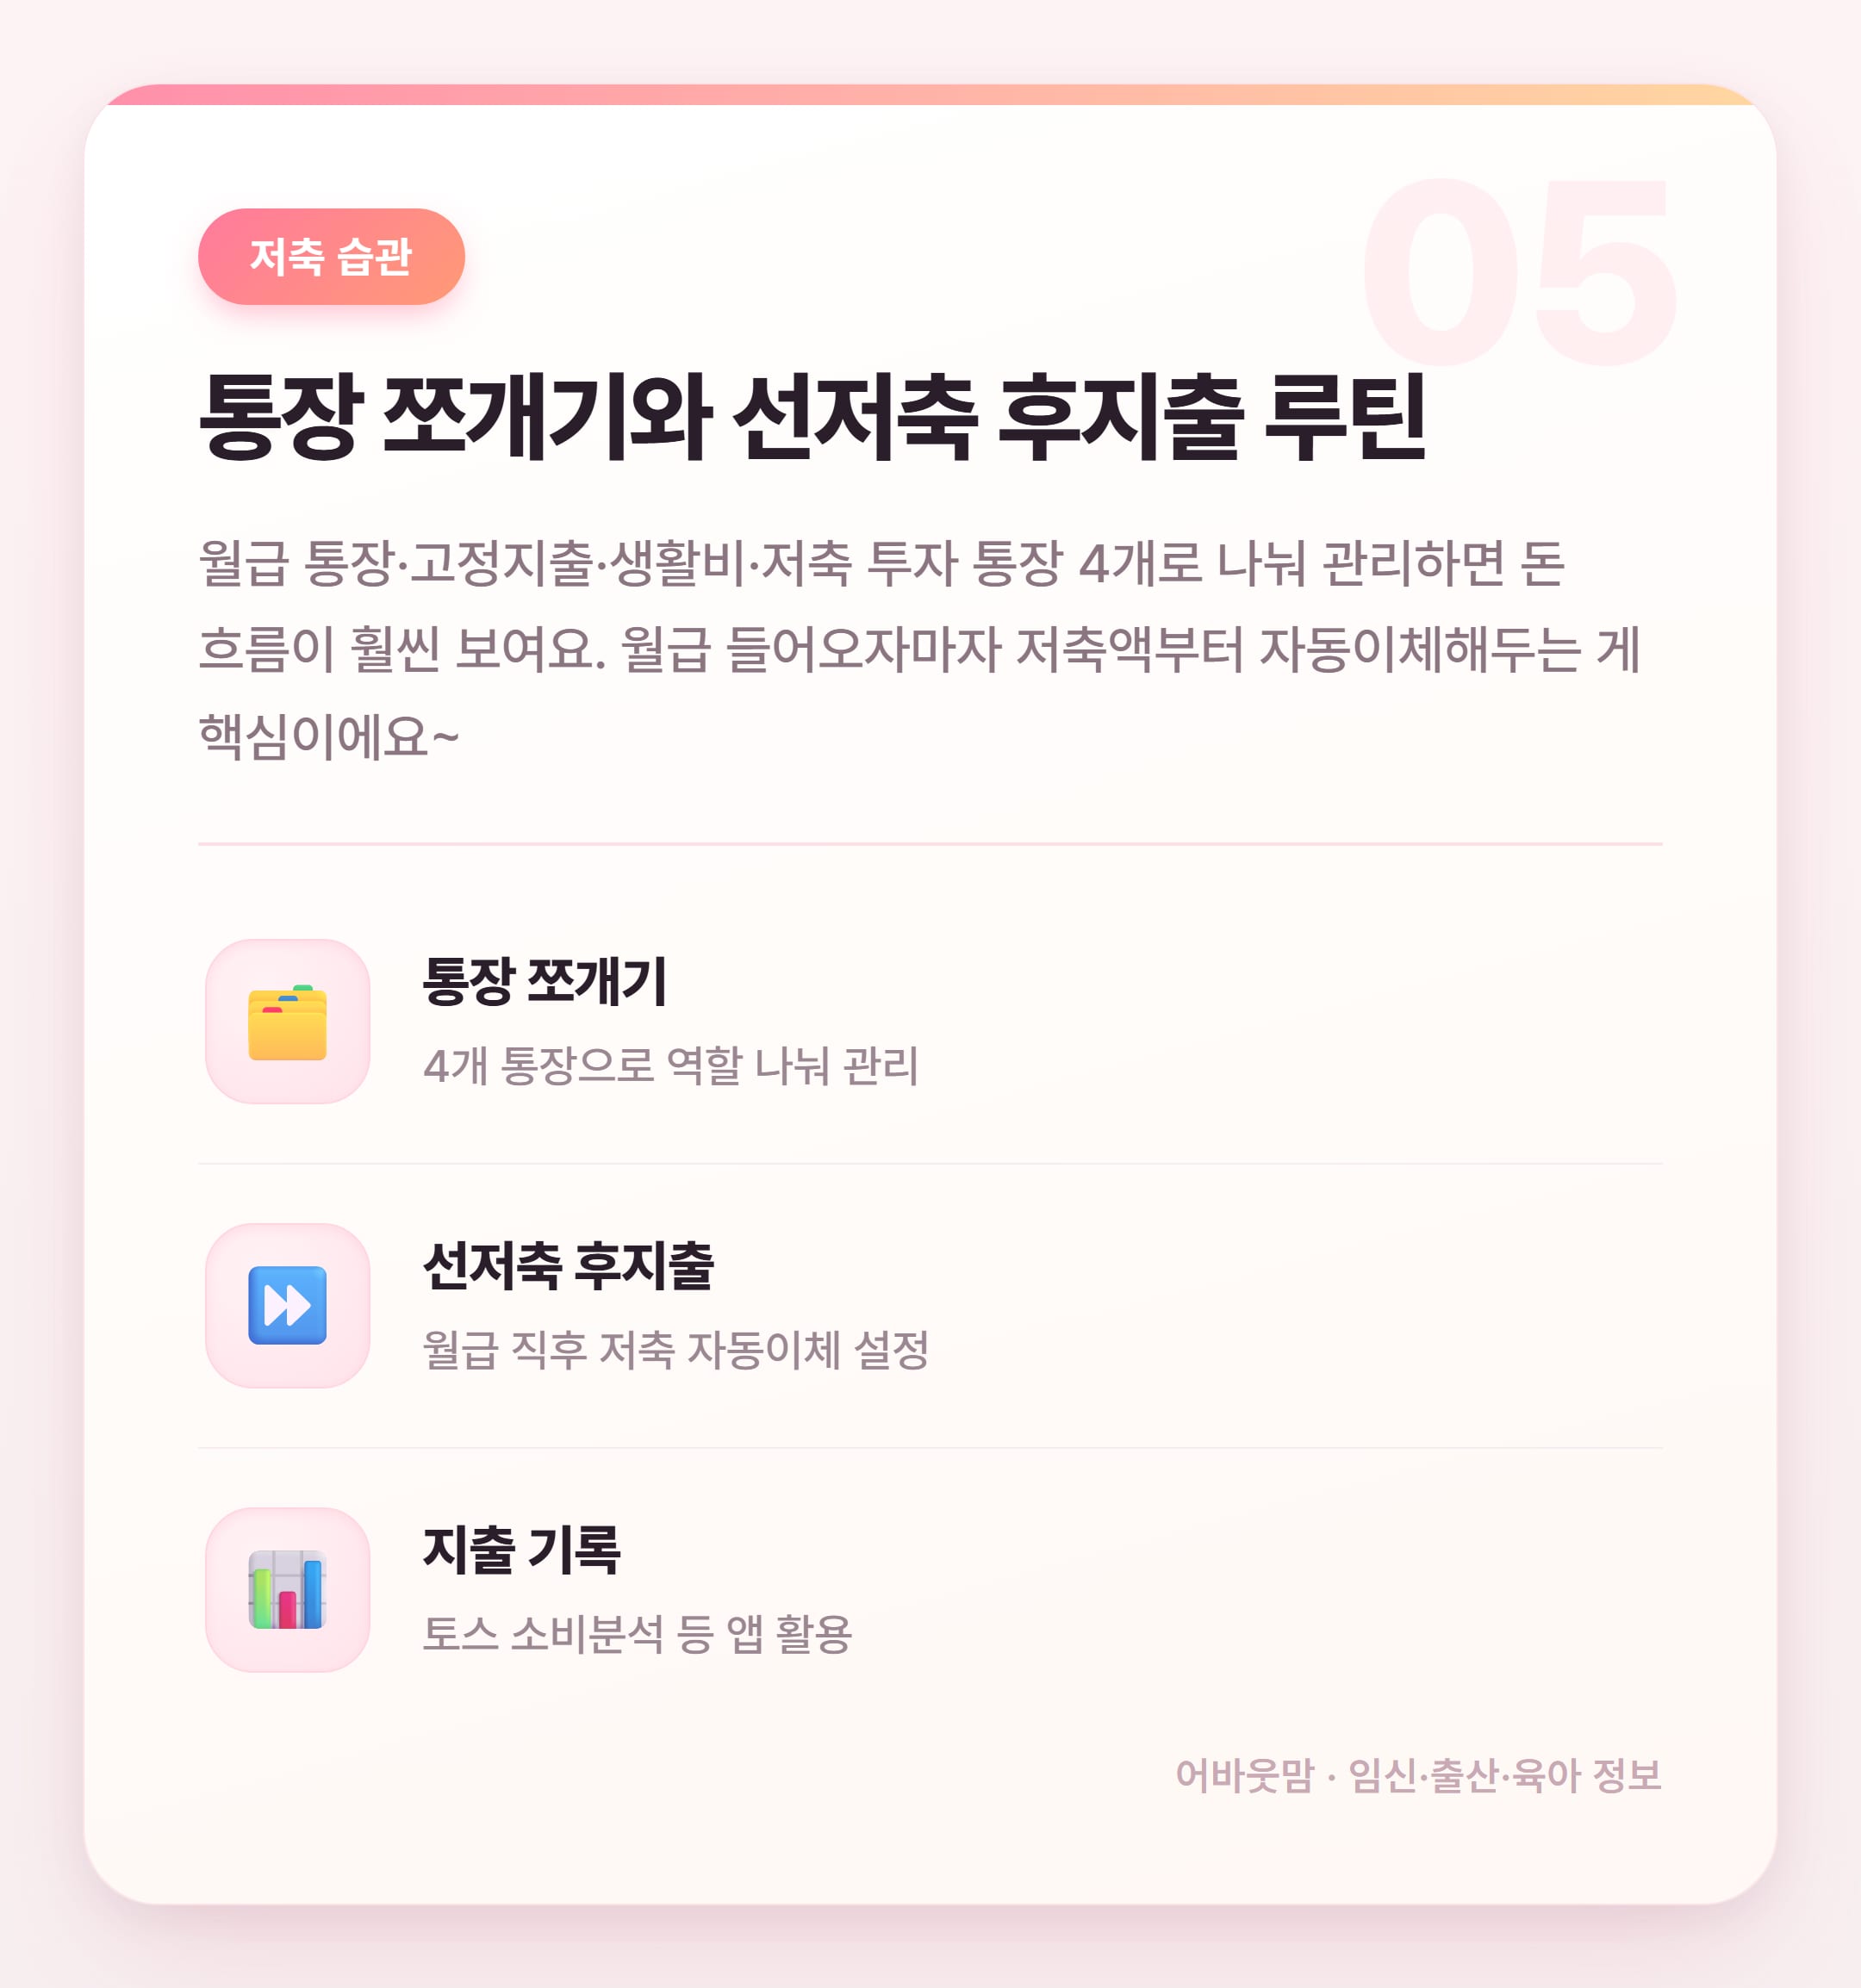
통장 쪼개기는 들어본 분들 많을 텐데 4개 통장으로 역할을 딱 나눠두면 생활비 어디서 새는지 눈에 바로 들어와요~ 자동이체 설정이 핵심이에요 '남으면 저축하자' 마음먹으면 남는 돈이 없더라고요… ㅠㅠ
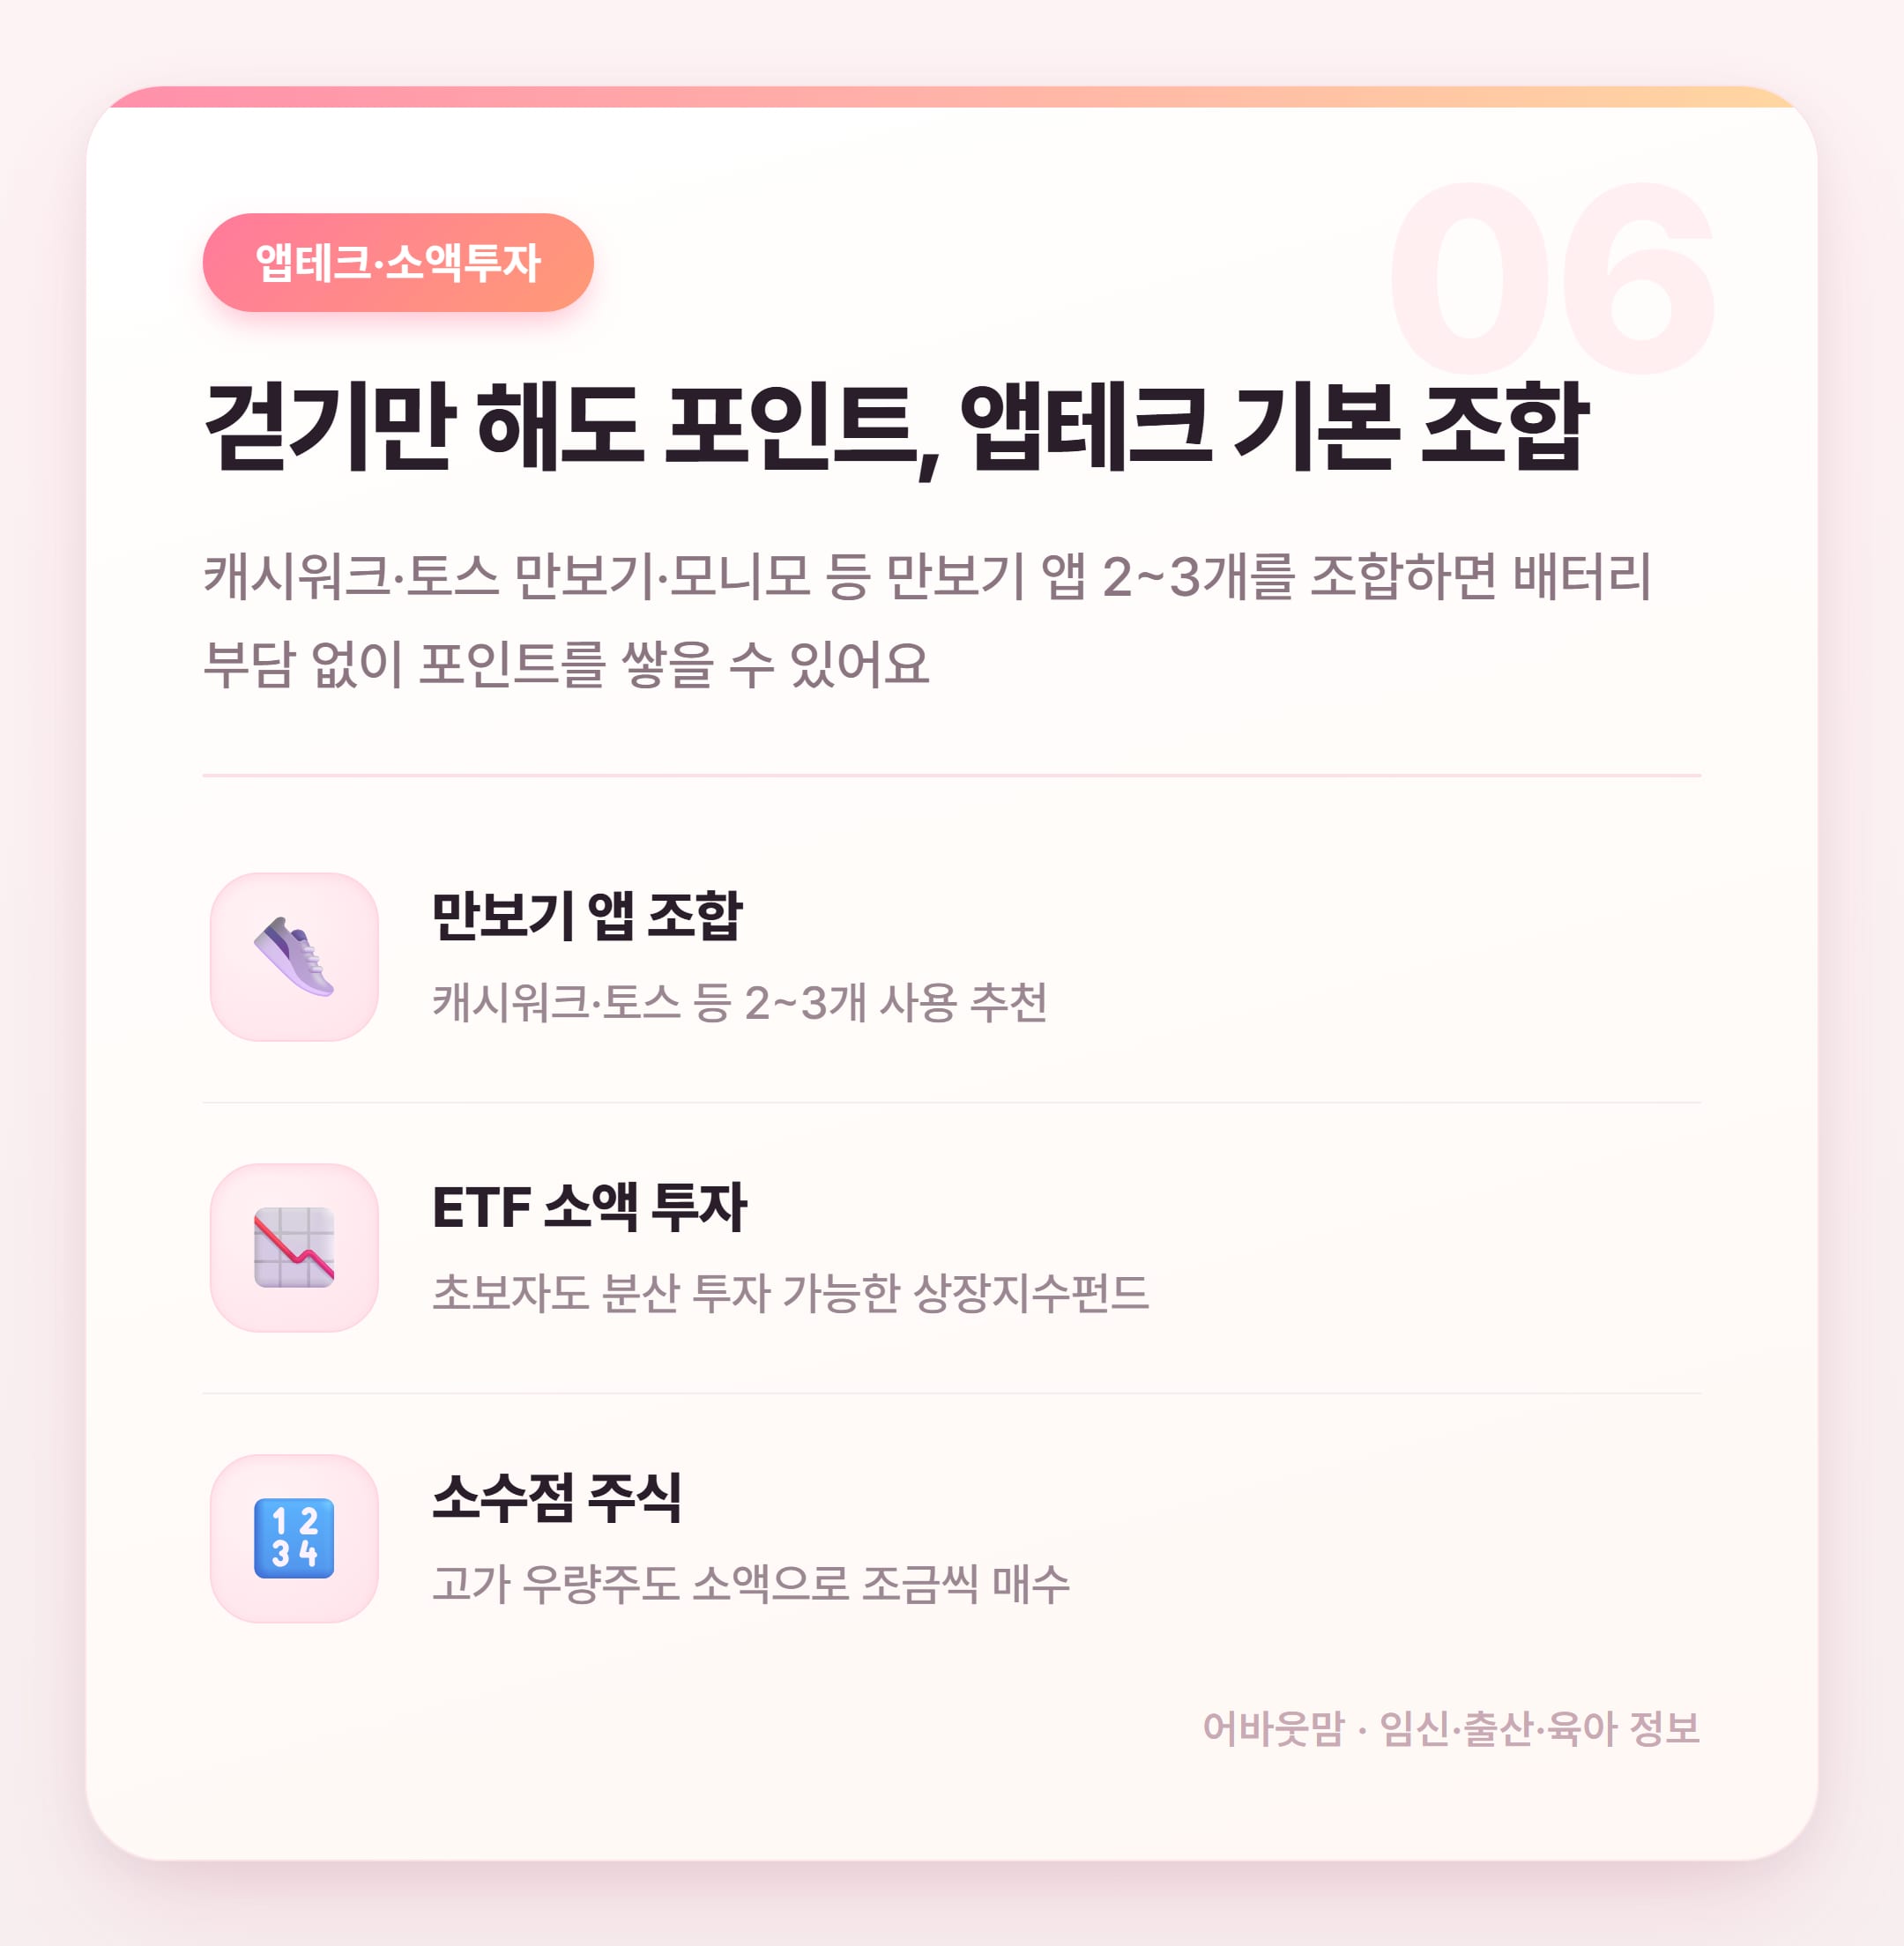
앱테크는 기대치를 낮게 잡는 게 중요해요~ 만보기 앱 너무 많이 깔면 배터리가 먼저 나가거든요 ㅎㅎ 2~3개 조합이 현실적이에요 소액 투자는 ETF나 소수점 주식으로 시작해볼 수 있는데 원금 손실 가능성은 있다는 거 꼭 인지하고 시작해야 해요!
2026년 예금금리비교 해보면 어디 맡기느냐에 따라 금리가 꽤 달라요 5대 은행 1년 만기 정기예금은 연 3.40~3.55% 수준이고 지방은행까지 보면 연 4%에 육박하는 곳도 있어요 기업은행 지수연동예금(ELD)은 원금 보장형이면서 최고 연 9.1%까지 노릴 수 있는데 지수 흐름에 따라 달라지니까 '무조건 고금리'로 보면 안 돼요 OK저축은행 얼리버드적금은 최고 연 26.0%인데 납입 기간이 30일이라 실제 이자 금액은 크지 않아요 우대 조건 충족 여부도 꼭 확인 저축 습관은 통장 4개 쪼개기에 월급 직후 자동이체가 핵심 남으면 저축하자는 늘 안 남더라고요 ㅎㅎ 결론은! 주거래 은행 하나만 보지 말고 지방은행·저축은행까지 비교하고 내 상황에 맞는 걸 골라야 해요 자주 묻는 질문 Q) 2026년 정기예금 금리 가장 높은 곳은? A) 2026년 9월 말 기준 5대 은행은 연 3.40~3.55% 수준이고 지방은행은 연 4%에 육박하는 상품도 있어요~ 단 금리는 수시로 바뀌니까 가입 직전에 다시 비교해보는 게 좋아요 Q) 청년미래적금 가입 대상과 기간은? A) 만 19~34세 청년 대상 3년 만기 정책금융상품이에요 정부 기여금 포함해 연 19.4% 수익 효과를 기대할 수 있고 2026년 10월 7일부터 추가 가입이 시작돼요 Q) 지수연동예금(ELD) 원금 보장 되나요? A) 기업은행 ELD 상품 기준 원금 보장형이에요 코스피200 지수 흐름에 따라 최고 연 9.1%까지 기대할 수 있고 지수가 안 올라도 최소 연 1.0% 이자는 보장돼요
매일 임신·육아 꿀팁 더 챙겨가세요 네이버 카페·유튜브·인스타에서 어바웃맘 검색하면 바로 나와요
청년미래적금은 만 19~34세 대상, 3년 만기, 정부 기여금 포함해 연 19.4% 수익 효과를 기대할 수 있고 2026년 10월 7일부터 추가 가입이에요
이런 것도 많이 물으세요
저 지방에 살아서 지방은행 계좌 없는데 온라인으로도 가입 가능한가요?
아 그건요~ 요즘 대부분 지방은행들이 비대면 앱 개설 돼 있어서 굳이 지점 안 가도 돼요! 금리 좋은 곳 찾으셨으면 앱 먼저 검색해보세요 ㅎㅎ
초단기 적금 금리가 연 26%라는데 진짜예요? 너무 높아서 의심되는…
맞아요 그 숫자만 보면 깜짝 놀라죠 ㅎㅎ 근데 납입 기간이 30일이라 실제 받는 이자 금액은 크지 않아요~ 우대 조건도 다 채워야 하고요, 저축 습관 들이는 용도로 생각하면 딱이에요!
ISA랑 연금저축펀드도 예금이랑 같이 굴리면 좋을까요?
아 그건 목적이 좀 달라요~ ISA는 중기 목돈 마련, 연금저축펀드는 세액공제 받으면서 노후 준비하는 계좌거든요. 예금은 단기 안전 자금, 이 둘은 중장기로 따로 굴리는 게 보통이에요!
어바웃맘은 일반에 공개된 정보를 알기 쉽게 정리해 전합니다. 개인의 상황에 따라 달라질 수 있어 중요한 결정 전에는 해당 기관·전문가에게 확인하시는 편이 안전합니다.