육아 정보 · 저축•절약 꿀팁 · 작성
퇴직연금 DC형 운용 2026년 총정리
DC형 퇴직연금 그냥 두면 그냥 손해예요! 회사가 넣어줬다고 안심하고 내버려 두는 분들 진짜 많거든요 저도 처음엔 뭔지 몰라서 몇 년을 그냥 현금으로 쌓아뒀는데 2026년 기준으로 꼭 알아야 할 DC형 운용 습관 한 번 정리해봤어요~
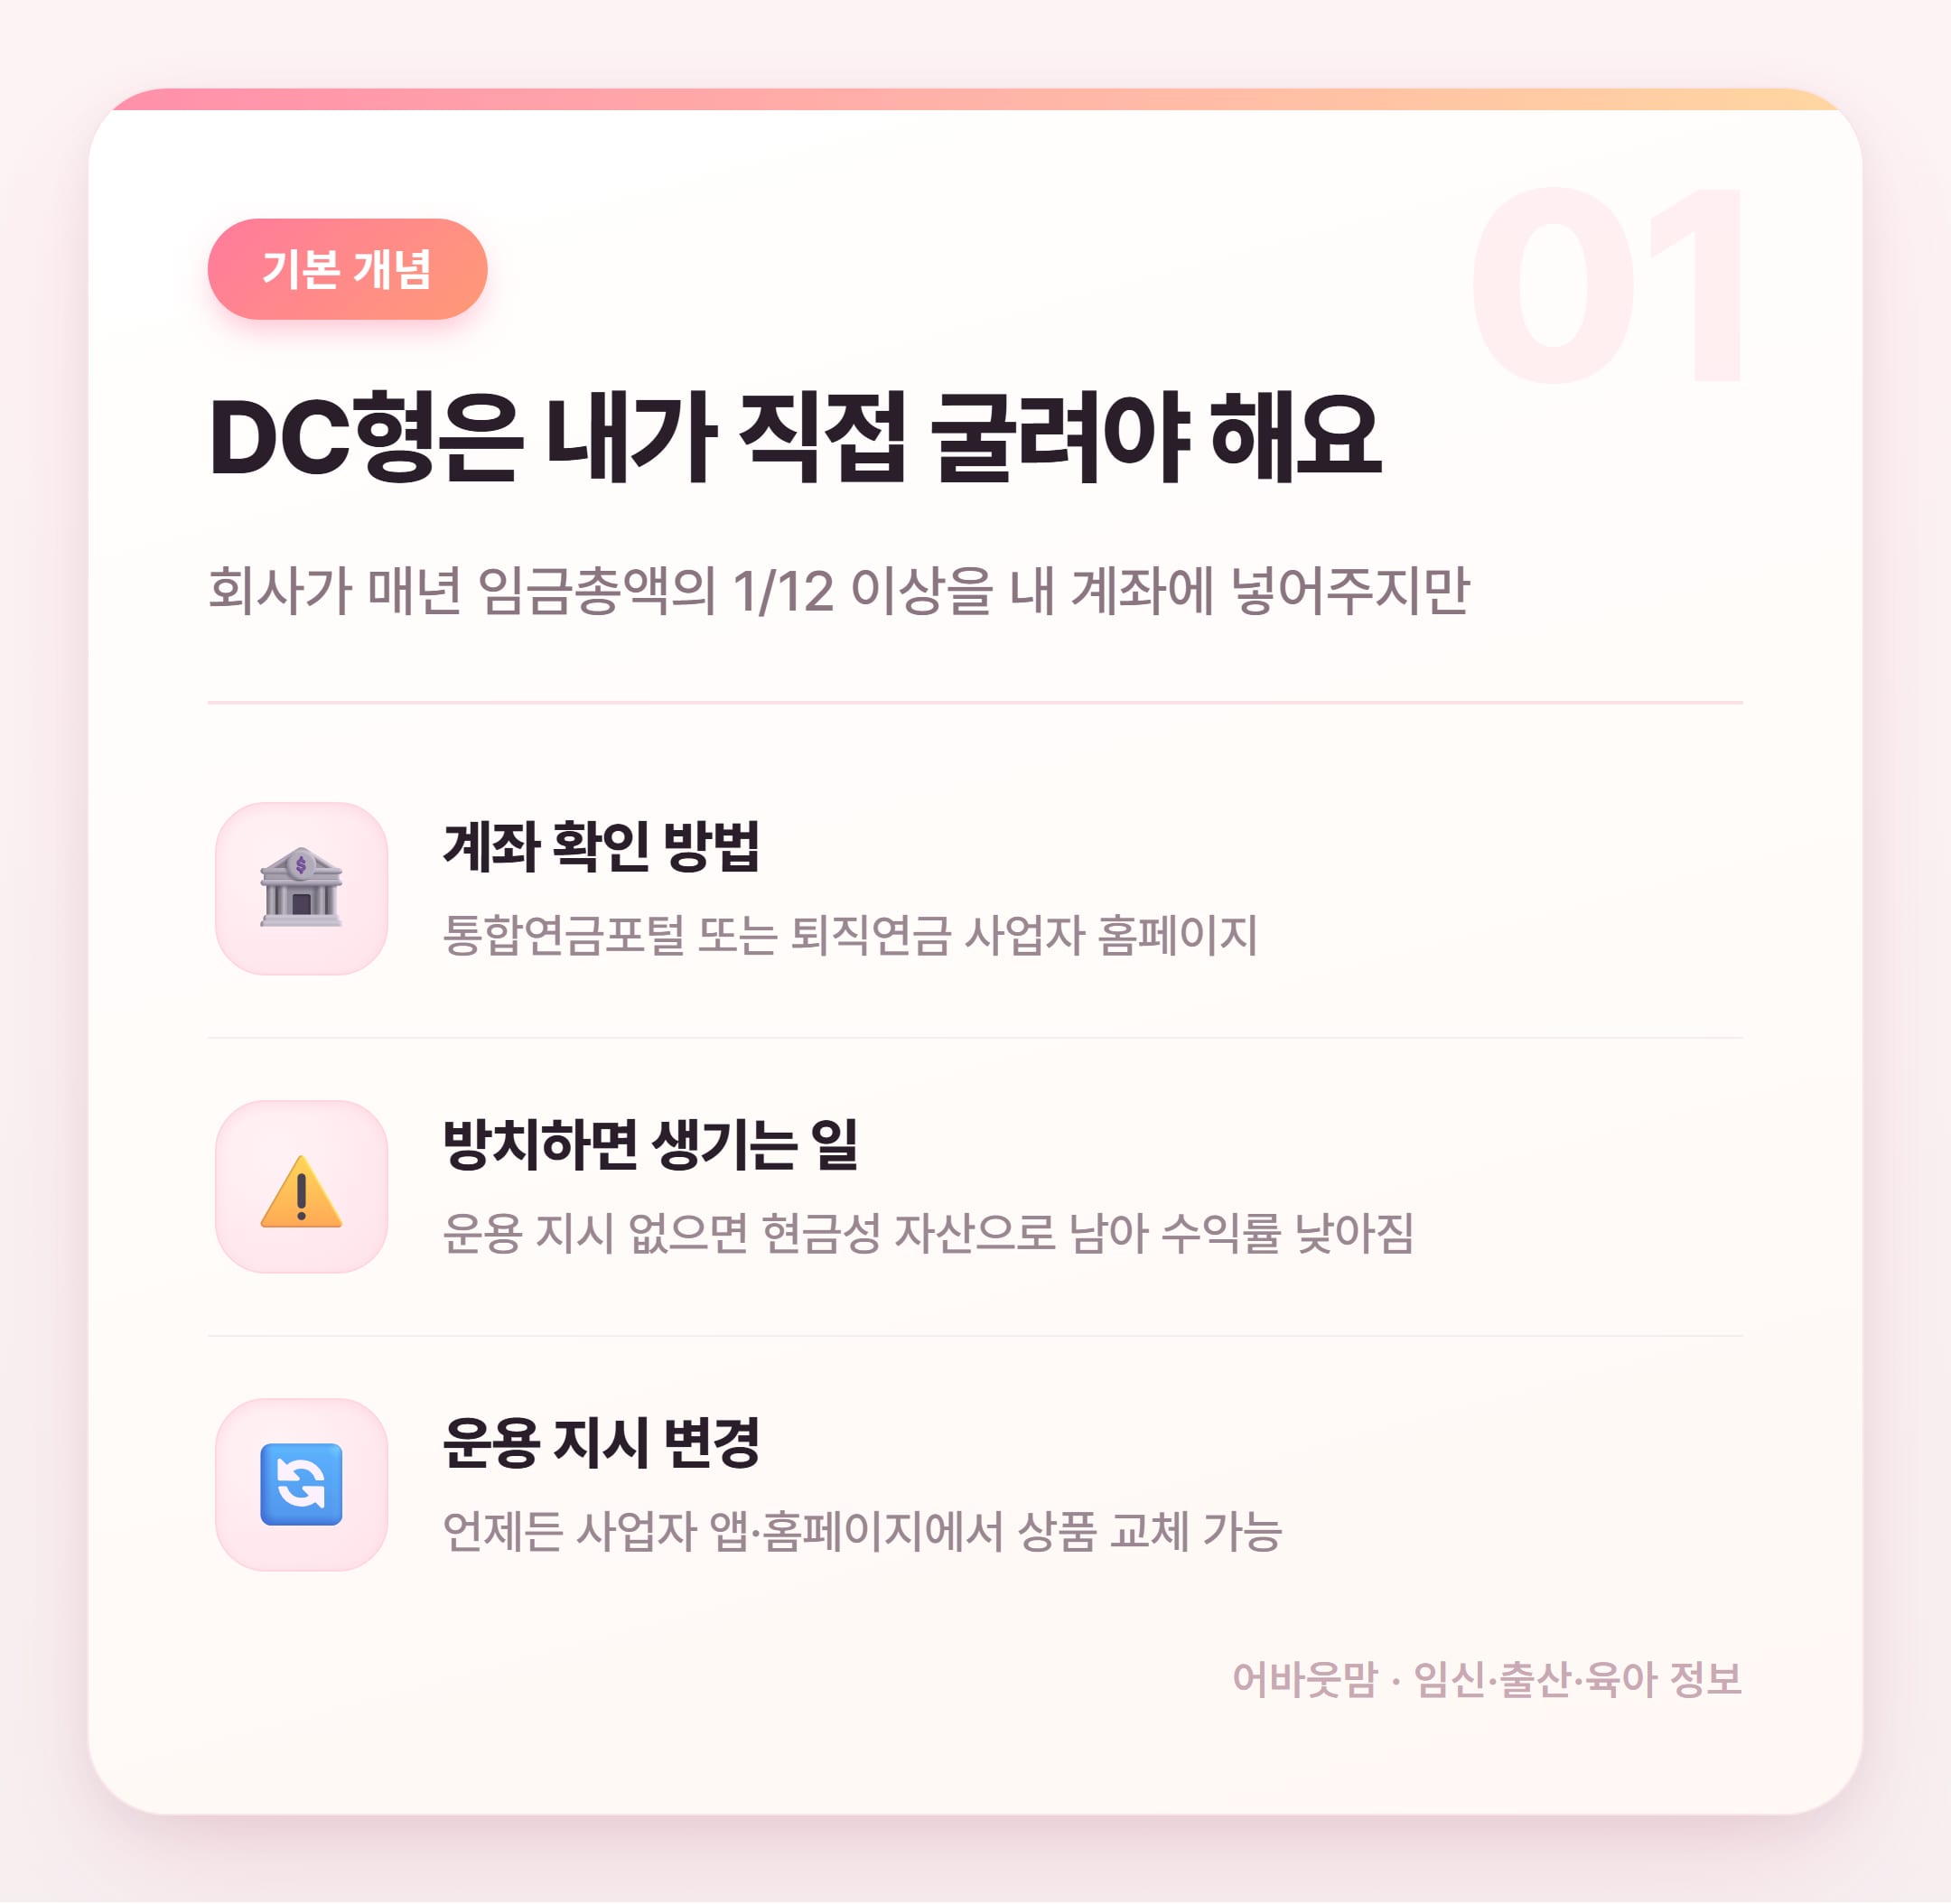
DC형 퇴직연금은 회사가 넣어주고 내가 굴리는 방식이에요 그냥 두면 거의 이자 없는 현금 상태로 쌓인다는 게 진짜 함정이라서 지금 당장 통합연금포털에서 내 계좌 확인해보세요~
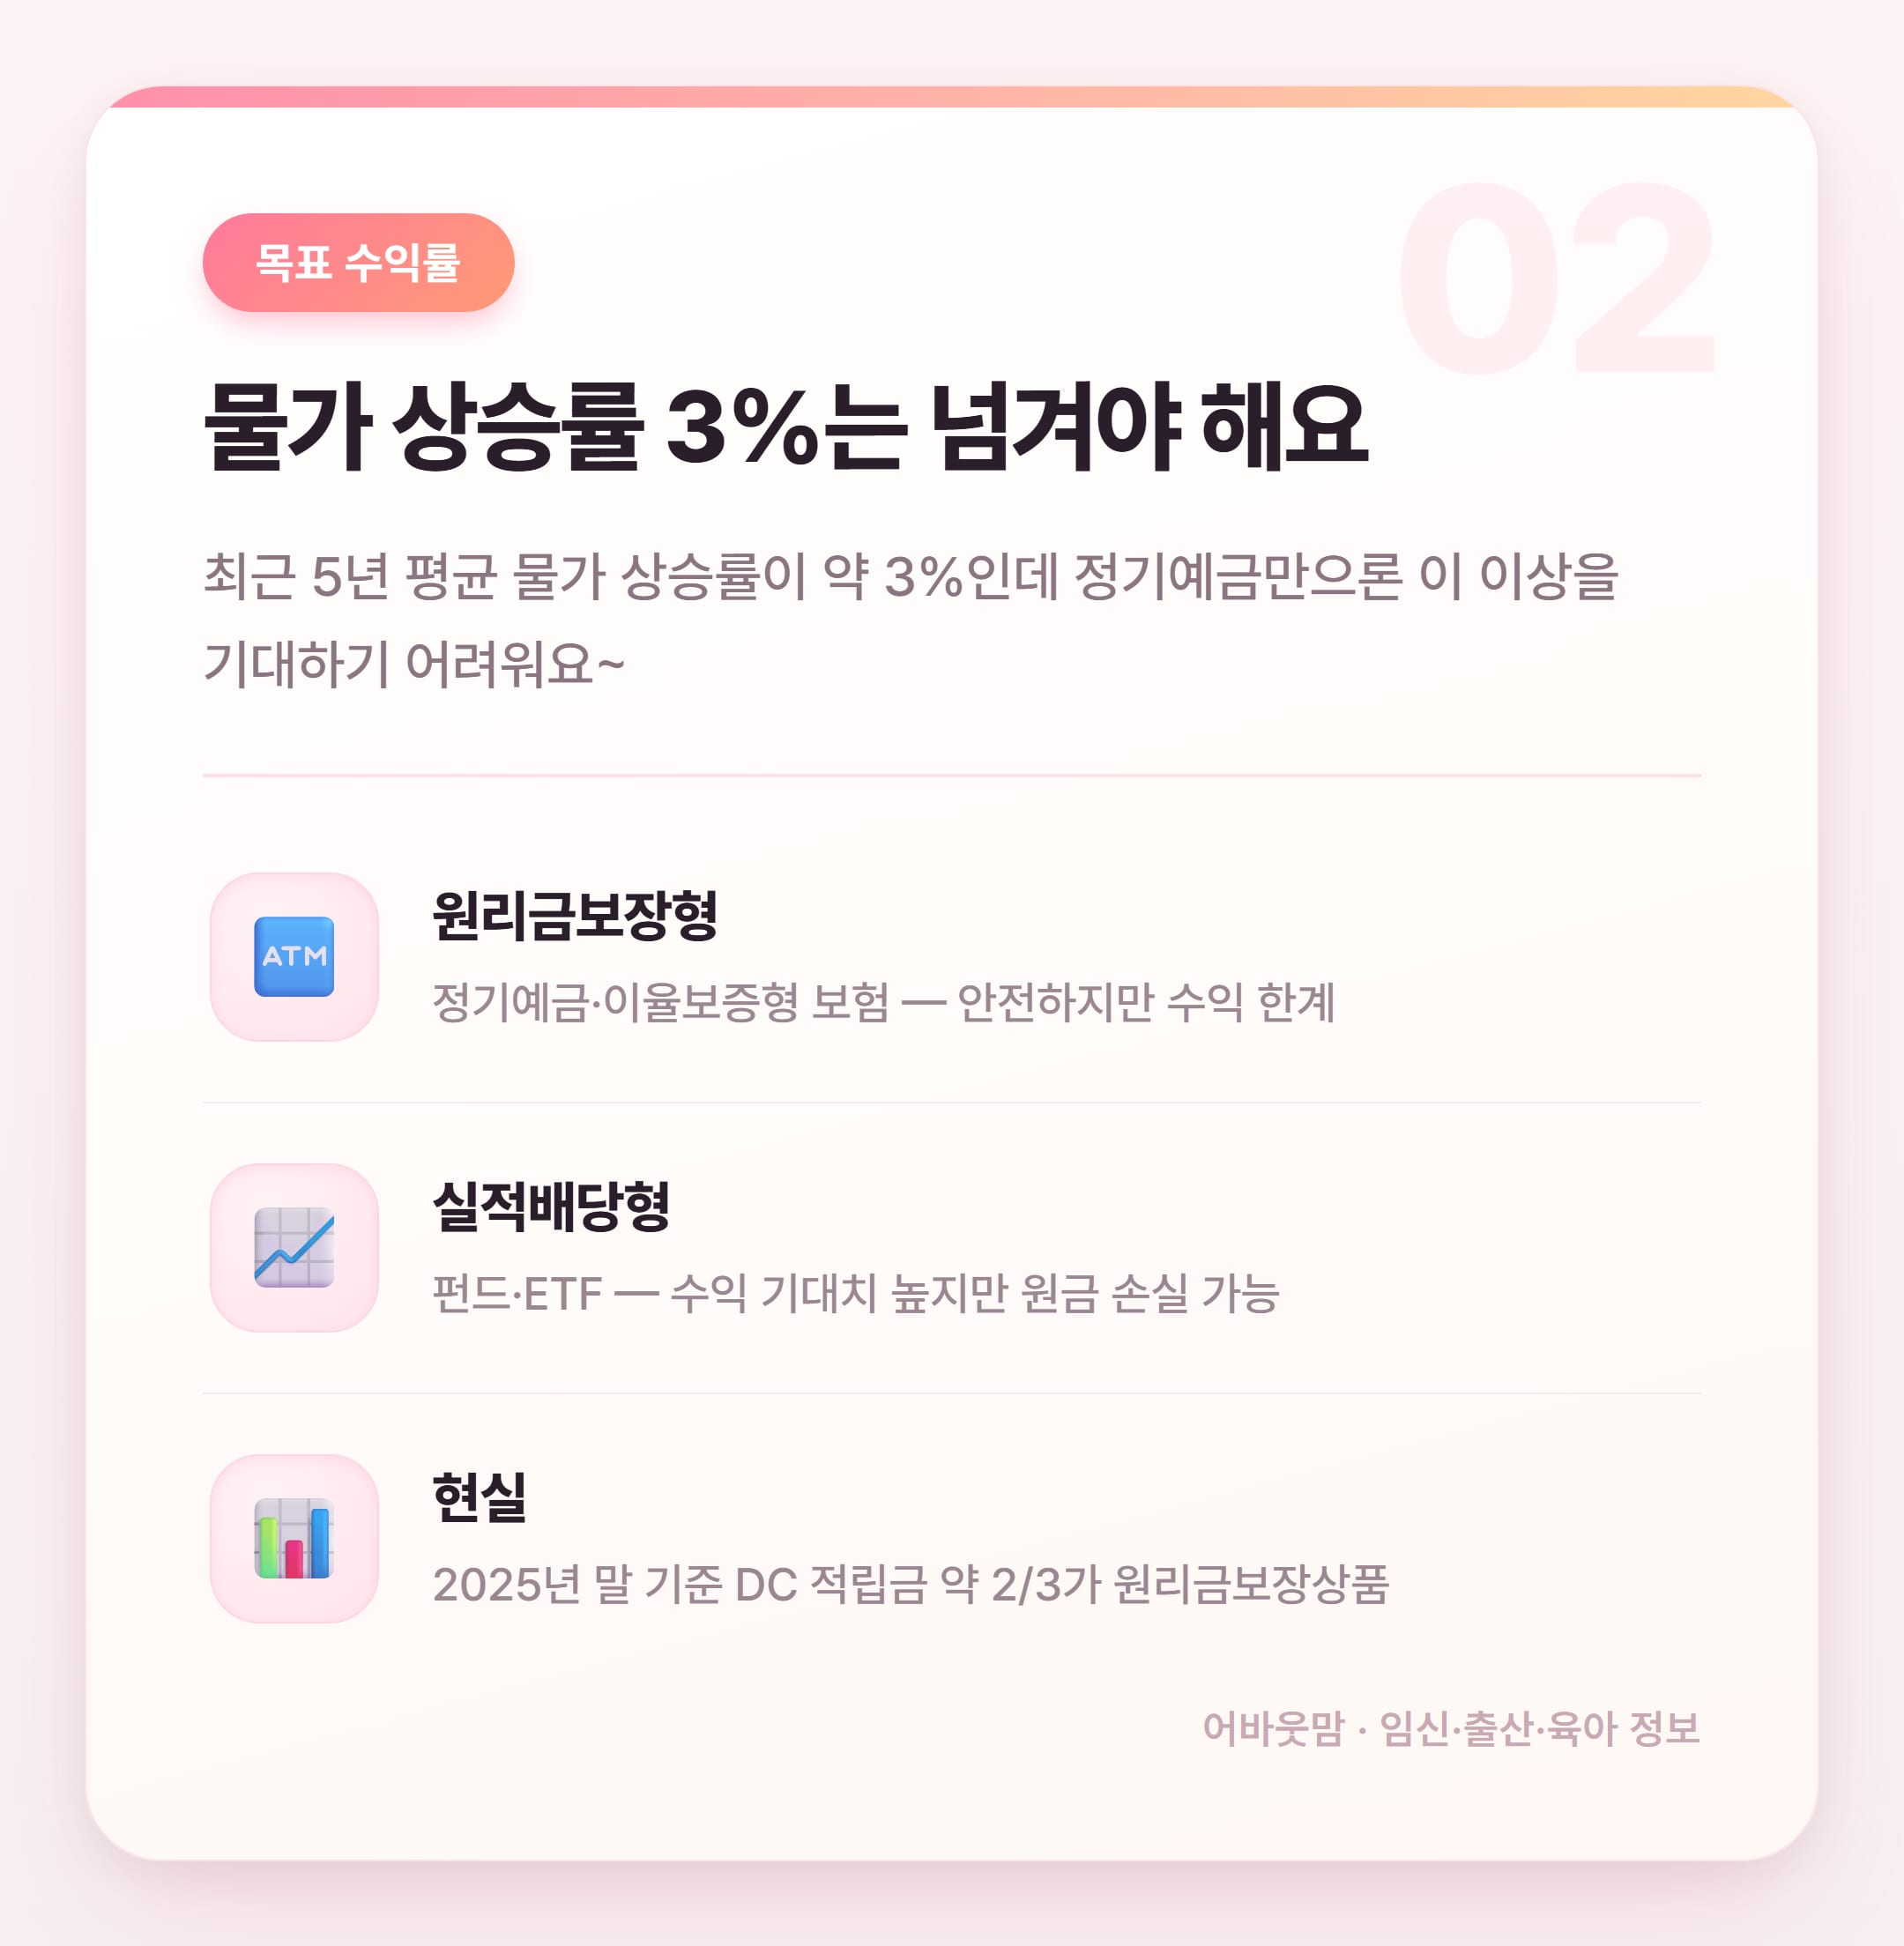
DC형 적립금 열에 일곱쯤은 아직도 정기예금에 묶여 있더라고요 안전한 건 좋은데 물가 오르는 속도보다 내 돈이 더 천천히 불면 실질 손해예요 내 상황에 맞게 펀드·ETF도 일부 섞는 걸 고민해볼 만해요~
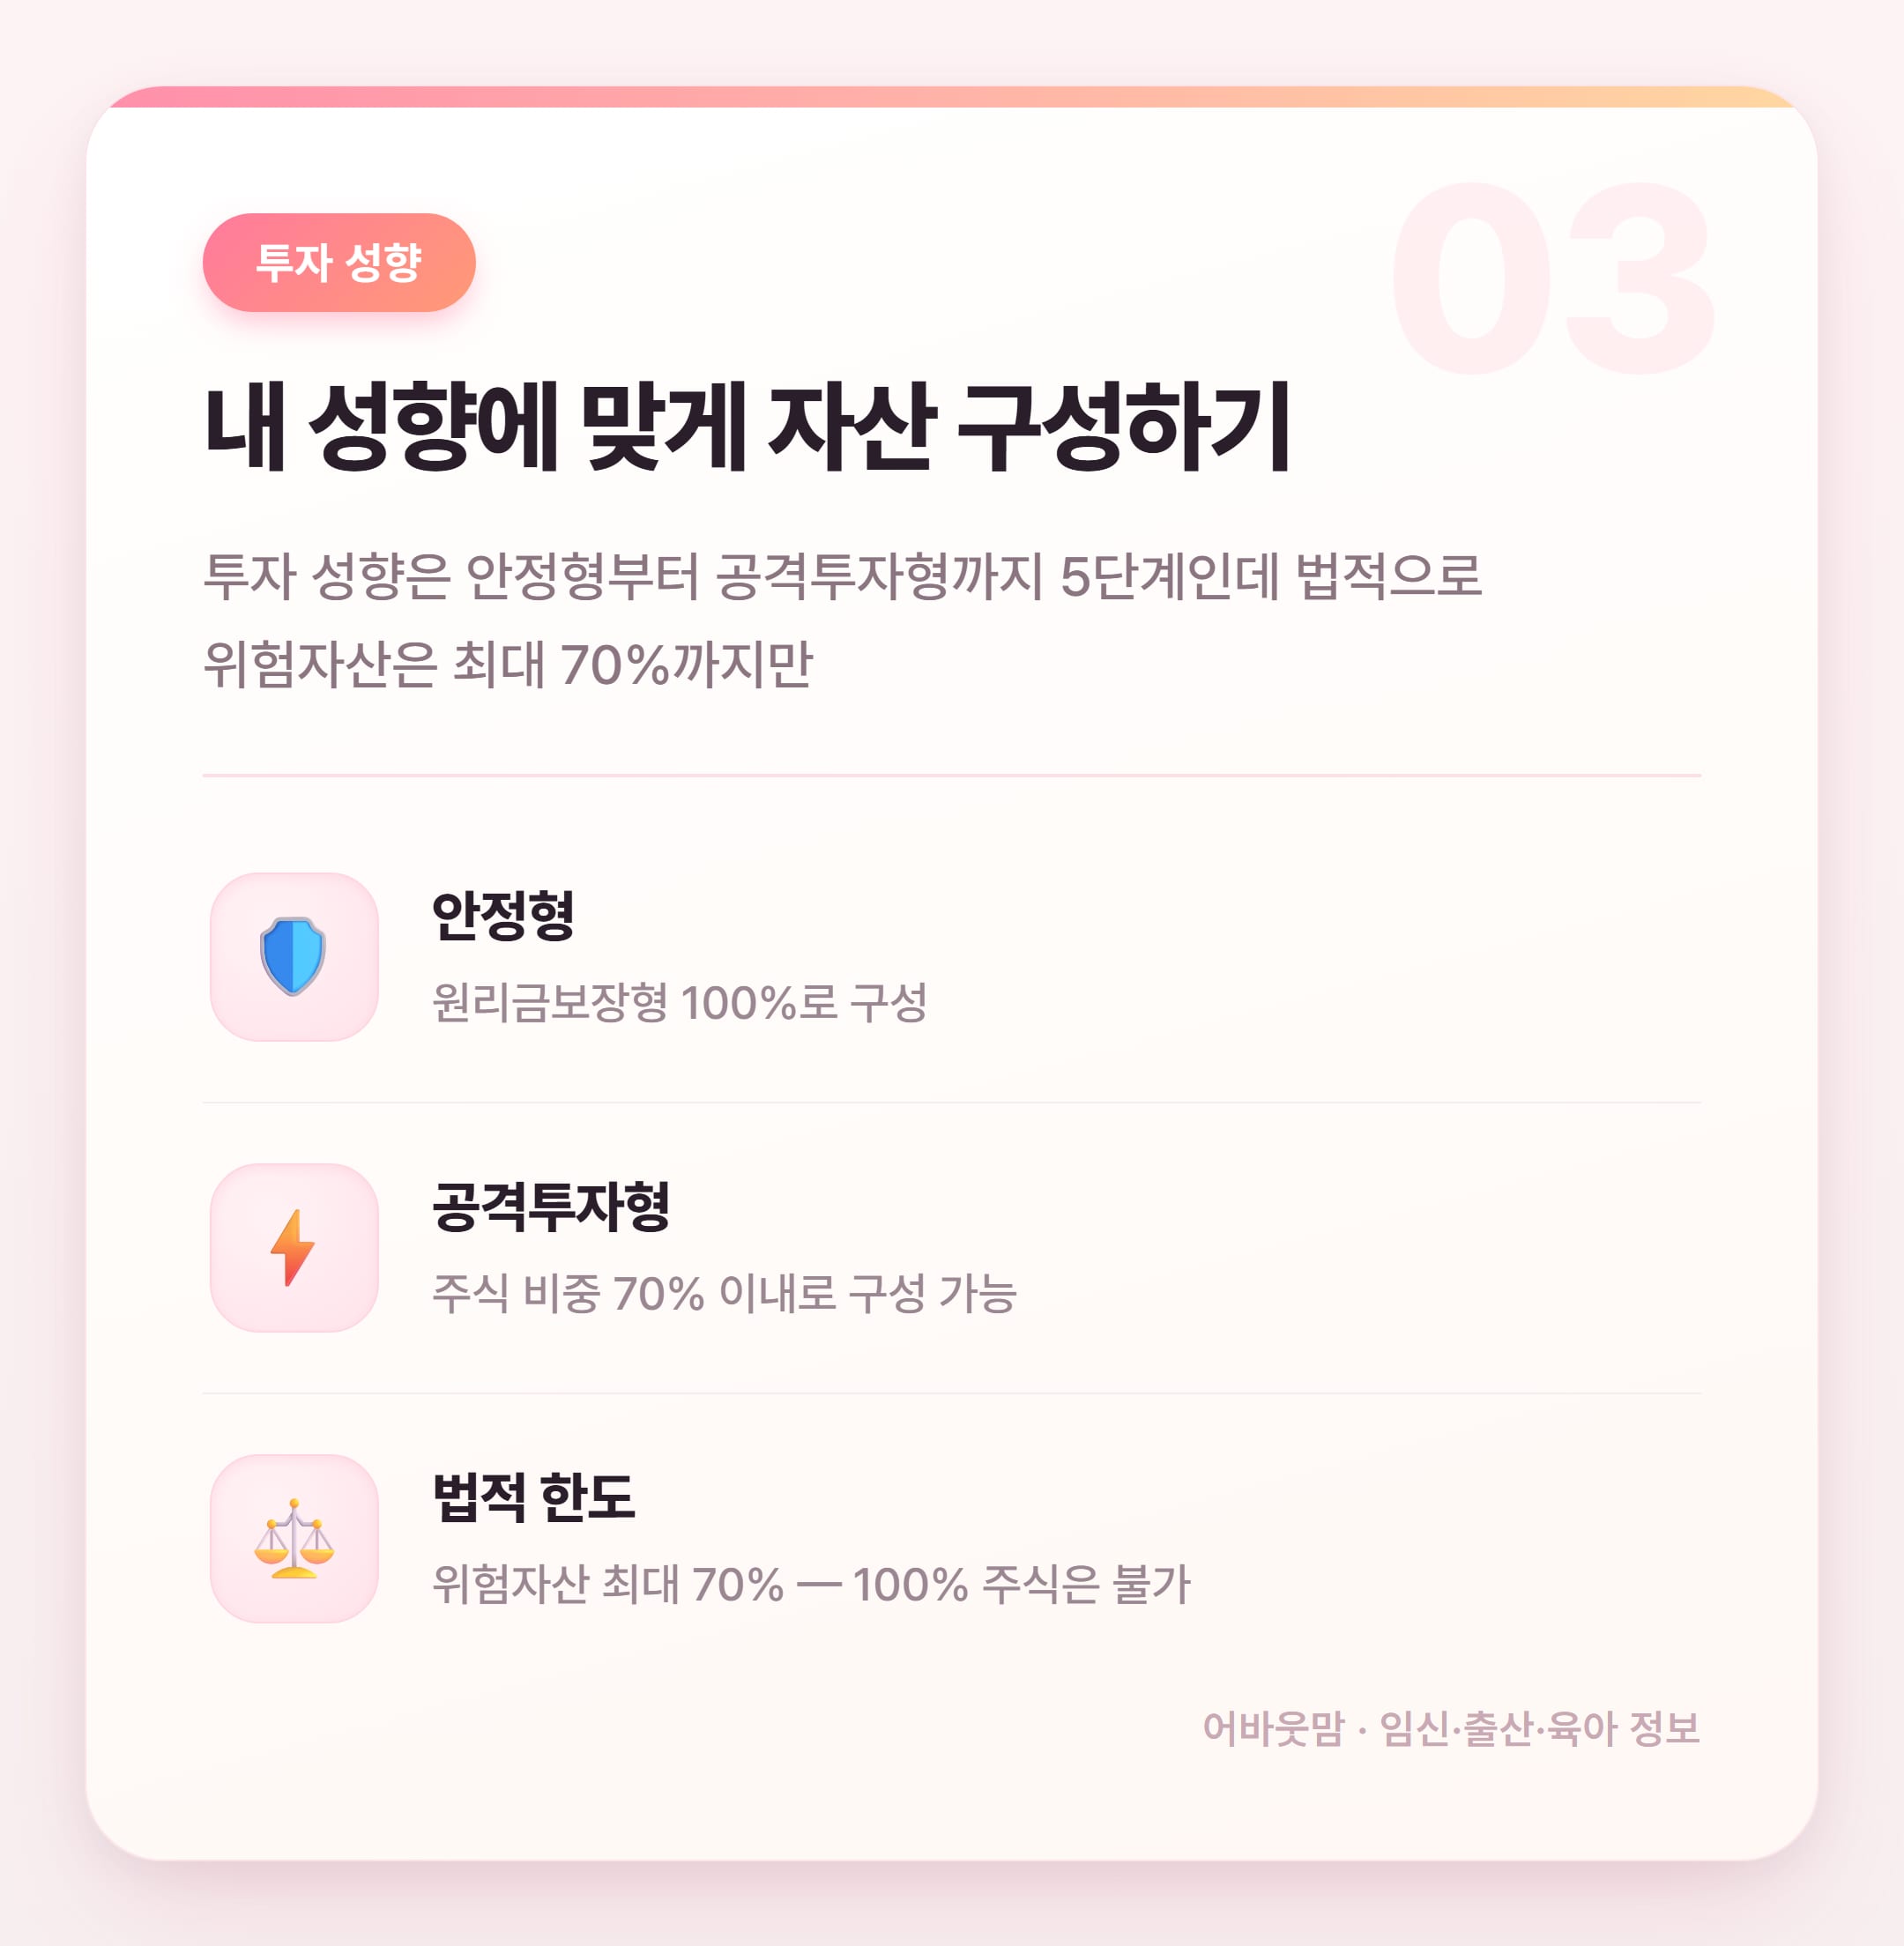
퇴직연금은 아무리 공격적으로 해도 위험자산 70% 한도가 있어요 그니까 주식형 펀드로 몰빵은 제도 자체가 막혀 있는 거예요 처음엔 투자 성향 진단부터 해보는 게 순서예요~
디폴트옵션은 2022년에 생긴 제도인데 뭘 골라야 할지 모르겠을 때 임시방편으로 쓰기 좋아요 단 '디폴트옵션 설정해놨으니 끝!' 이러면 안 되고 내 성향이랑 맞는지 한 번은 꼭 들여다봐야 해요~
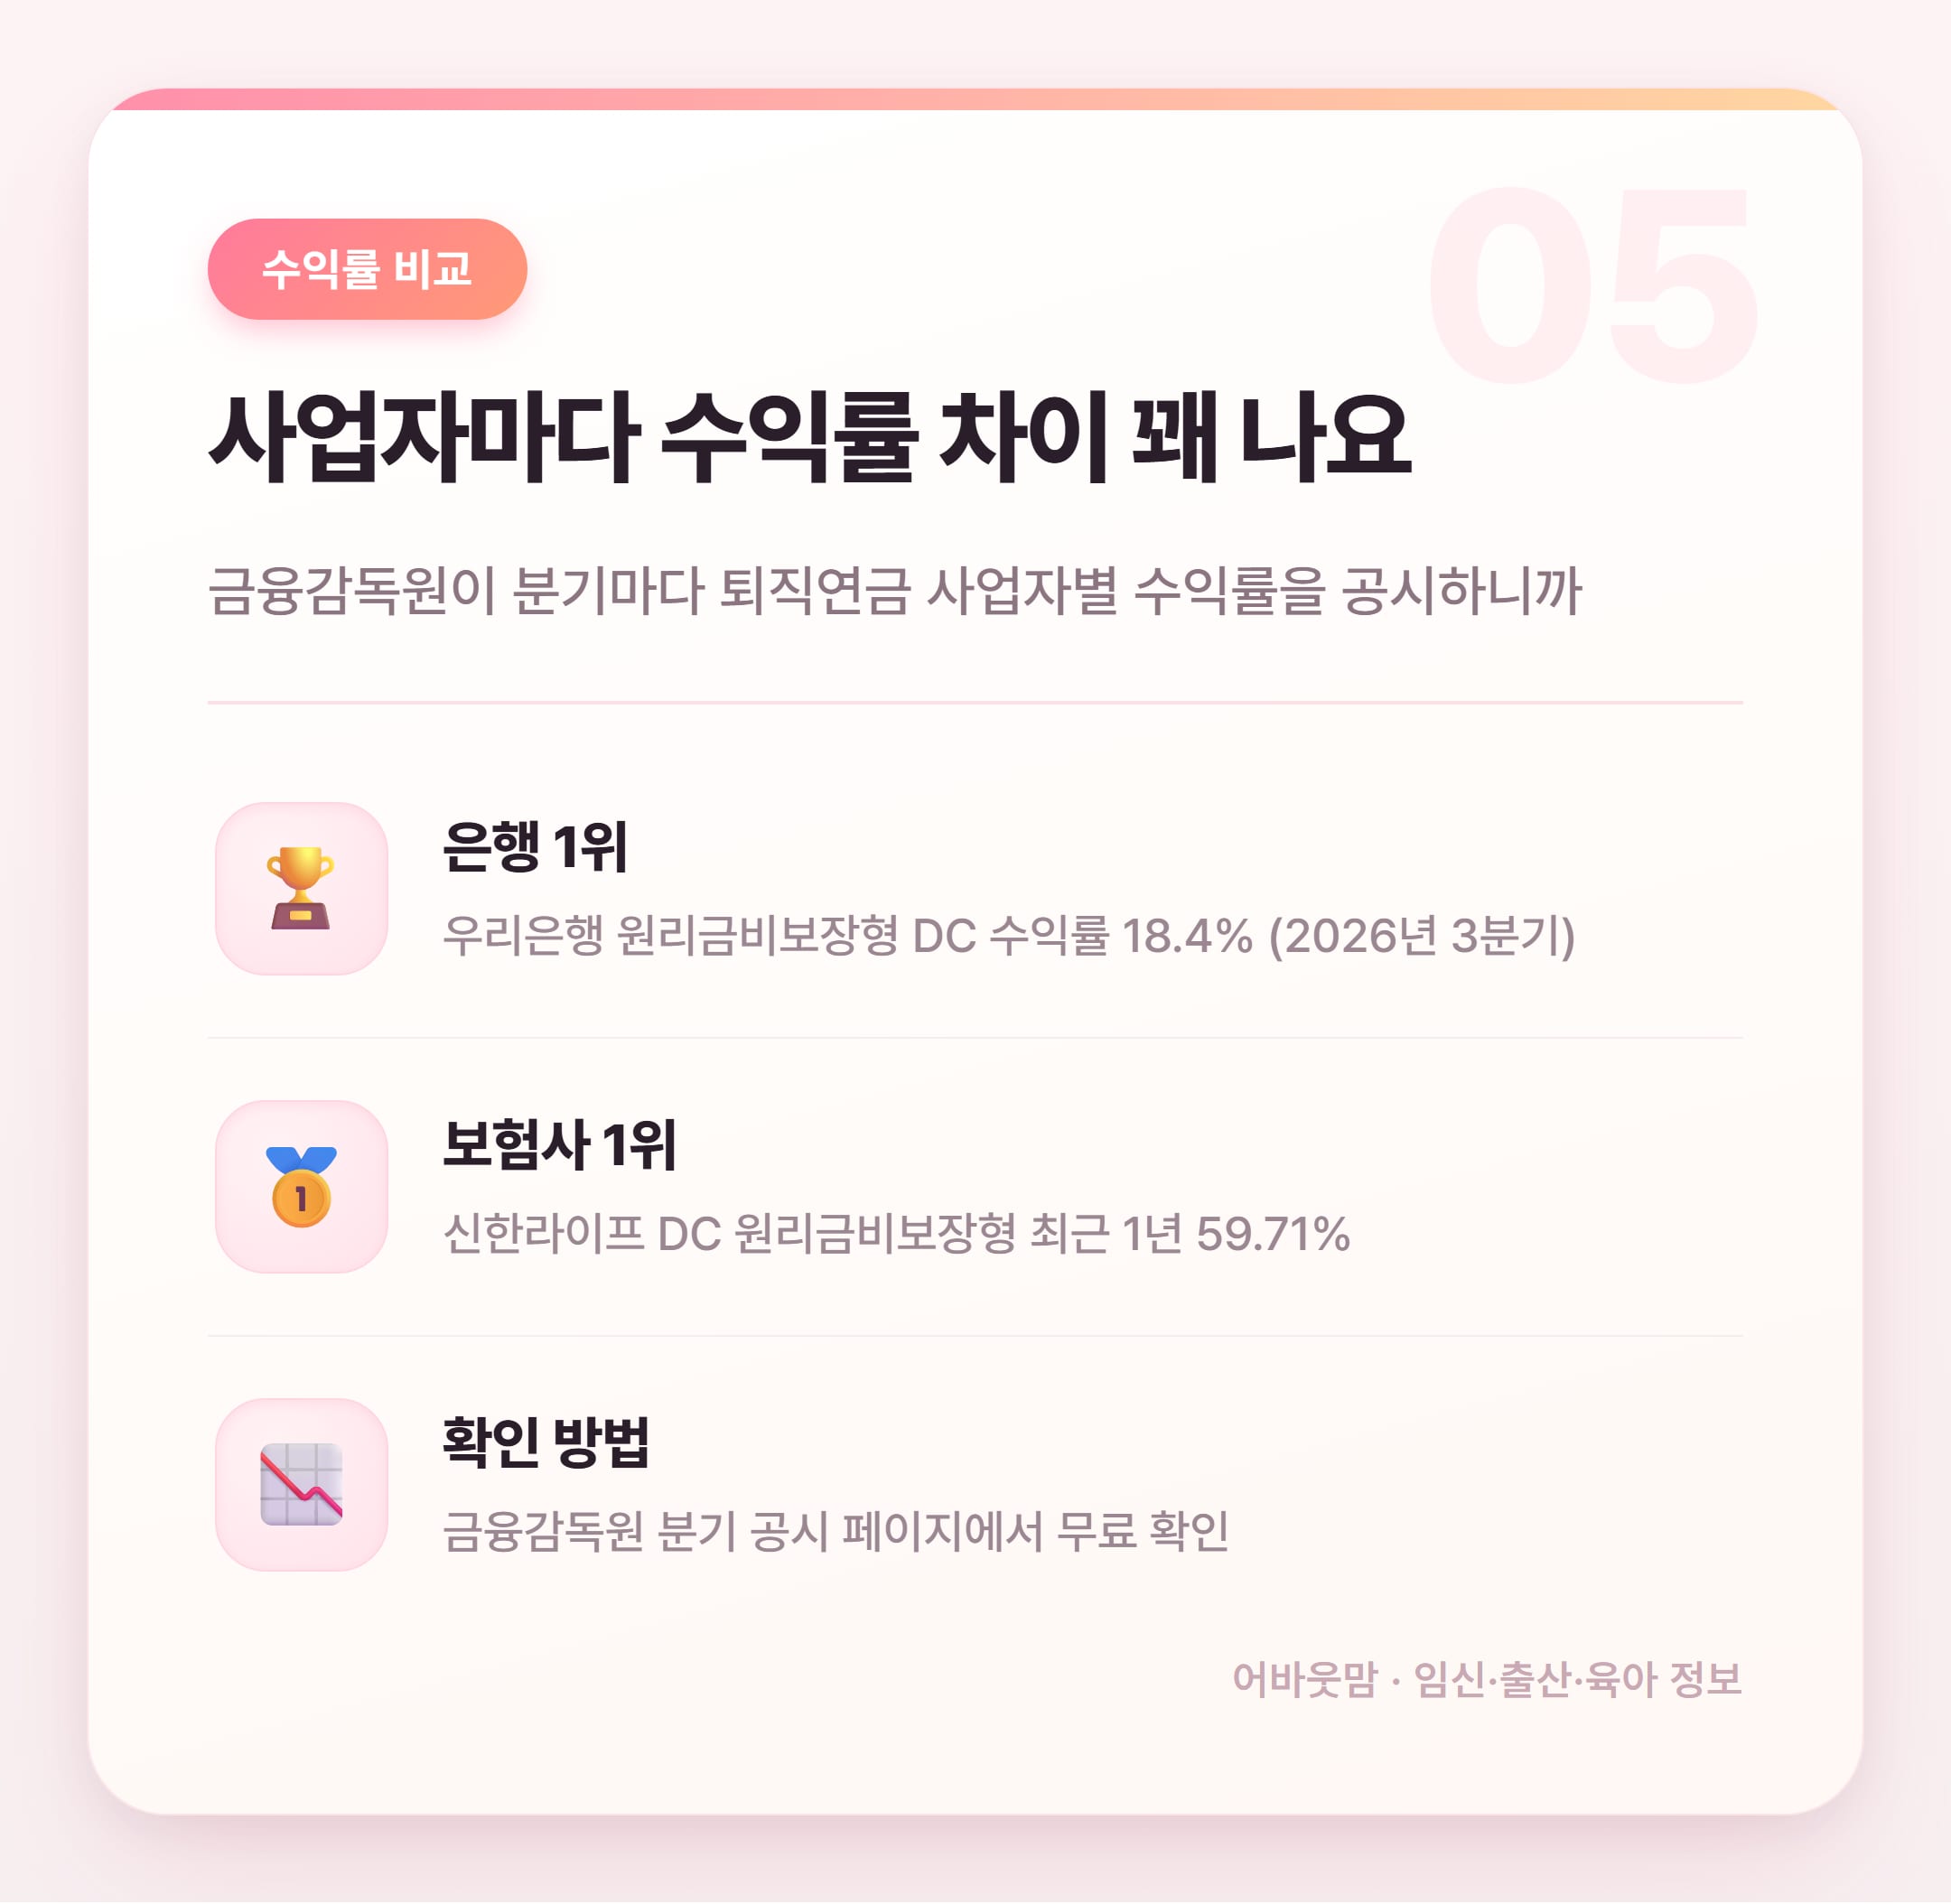
2026년 3분기 공시 기준으로 같은 DC형인데 수익률이 꽤 많이 차이 나더라고요 수익률 비교는 금융감독원 공시에서 누구나 무료로 볼 수 있어요 단 과거 수익률이 앞으로도 보장되는 건 아니니까 참고용으로만 봐야 해요~
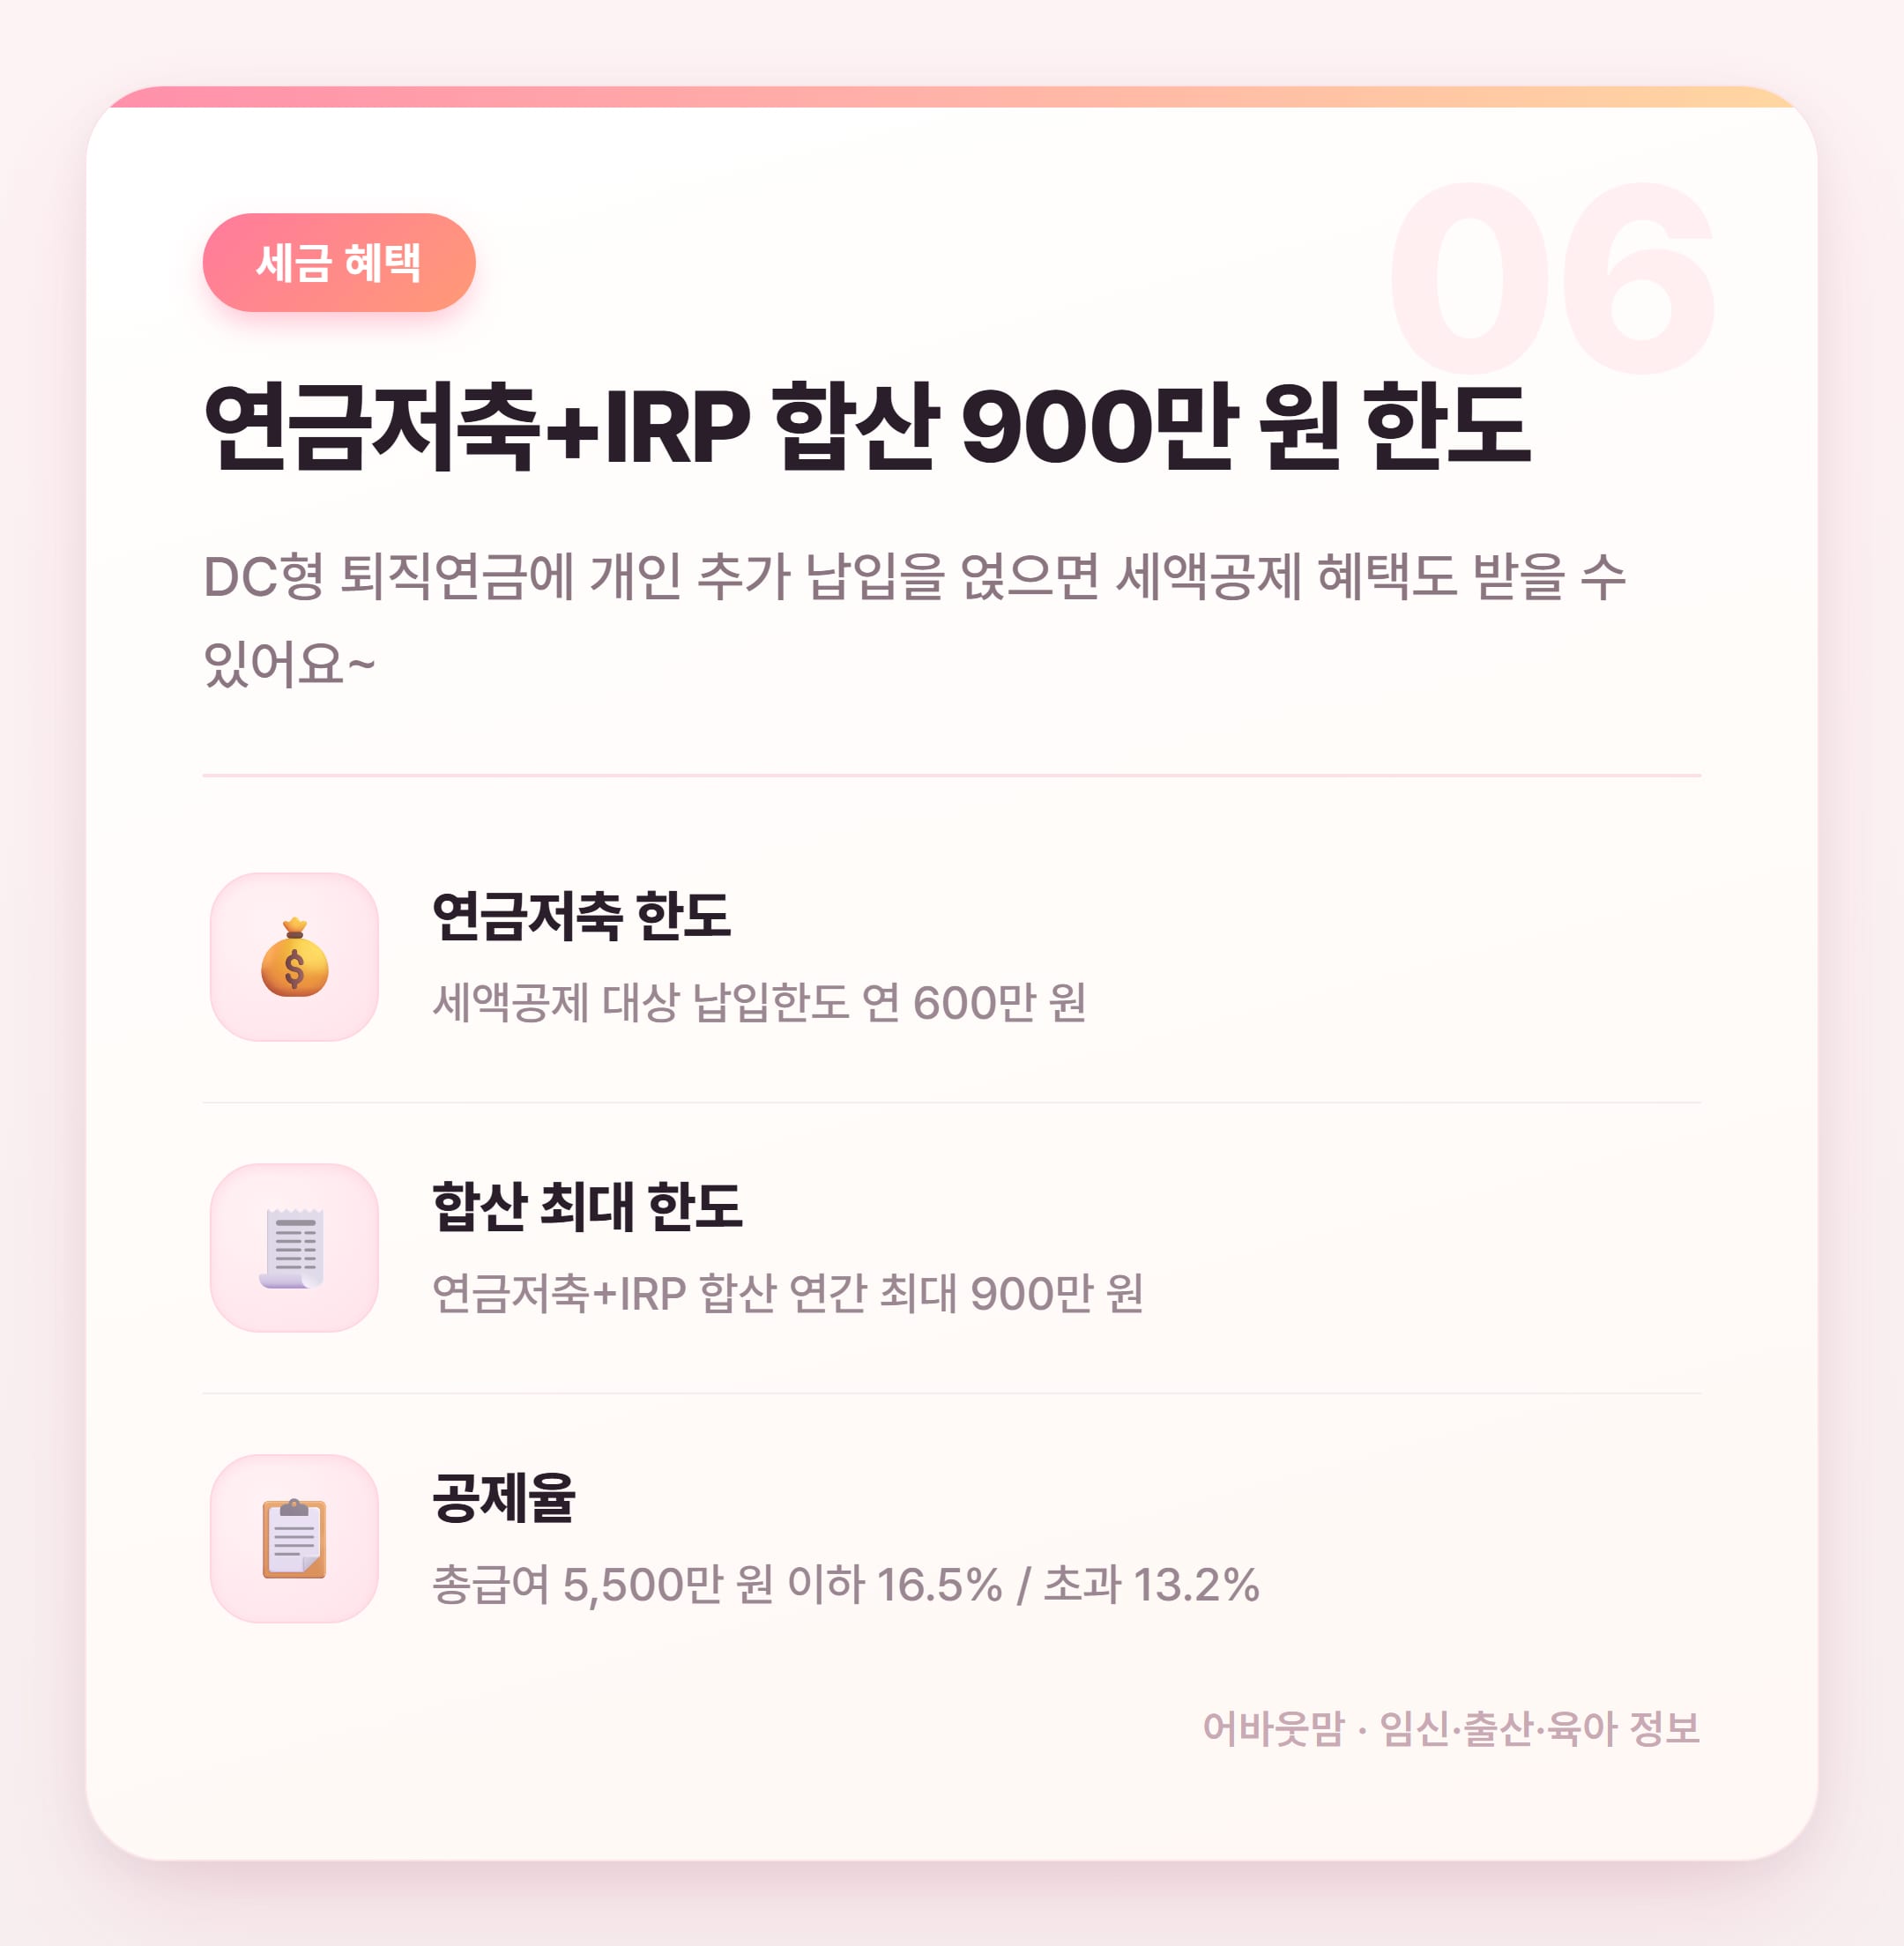
개인이 추가로 붓는 퇴직연금 계좌(IRP)랑 연금저축을 합쳐서 연간 900만 원까지 세액공제 받을 수 있어요 총급여 5,500만 원 기준으로 공제율이 달라지니까 이건 꼭 체크해야 해요!
DC형 퇴직연금 운용 2026년 기준으로 꼭 알아야 할 것들만 다시 살펴 볼게요~ DC형은 회사가 넣어주지만 운용은 내 몫이에요 방치하면 현금성 자산으로 쌓여서 수익률이 바닥이에요 최근 5년 평균 물가 상승률이 약 3%인데 정기예금만으론 이 수준을 넘기기 어려워요 펀드·ETF 같은 실적배당형을 일부 섞는 게 현실적인 선택이에요~ 투자 성향은 안정형(원리금보장 100%)부터 공격투자형(주식 70% 이내)까지 법적으로 위험자산은 최대 70% 한도가 있어요 몰빵은 제도 자체가 막아요 뭘 골라야 할지 모르겠으면 디폴트옵션 활용도 방법인데 '설정했으니 끝'이 아니라 내 성향에 맞는지 한 번은 꼭 들여다봐야 해요 세액공제는 연금저축(연 600만 원 한도)과 IRP 합산 연 900만 원까지 총급여 5,500만 원 이하면 16.5% 초과면 13.2% 공제율이에요 결론은! 내 계좌 확인하고 성향 파악하고 수익률 비교까지 딱 이 세 단계예요 이 얘기 하면 꼭 나오는 질문들도 모아봤어요 DC형 퇴직연금 운용 지시 안 하면 어떻게 되나요? 운용 지시를 안 하면 현금성 자산으로 그냥 쌓여요 수익률이 거의 없는 상태가 되는 거라 최대한 빨리 통합연금포털이나 사업자 앱에서 확인하고 상품을 골라두는 게 좋아요~ DC형에서 위험자산에 100% 투자해도 되나요? 아니요 법적으로 위험자산은 최대 70%까지만 투자할 수 있어요 아무리 공격적으로 하고 싶어도 전액 주식형 펀드로 넣는 건 제도 자체가 막혀 있어요 DC형 퇴직연금 세액공제 한도가 얼마예요? 연금저축 단독으로는 연 600만 원 개인이 붓는 퇴직연금 계좌(IRP)랑 합산하면 연 최대 900만 원까지 세액공제 대상이에요 총급여 5,500만 원 이하면 16.5% 초과면 13.2% 공제율이에요
매일 임신·육아 꿀팁 더 챙겨가세요 네이버 카페·유튜브·인스타에서 어바웃맘 검색하면 바로 나와요
수익률은 금융감독원 분기 공시에서 사업자별로 비교해볼 수 있어요 2026년 3분기 기준 우리은행 원리금비보장형 DC 18.4%, 신한라이프 59.71% 같은 숫자들이 공개돼 있어요
이런 것도 많이 물으세요
저 DC형인데 가입하고 한 번도 운용 지시 안 했어요 ㅠㅠ 지금이라도 바꿀 수 있나요?
아 그건요~ 지금 바로 사업자 앱이나 통합연금포털 들어가시면 언제든 바꿀 수 있어요! 늦었다 생각할 때가 가장 빠른 거니까 오늘 꼭 한 번 확인해보세요~
디폴트옵션 설정하면 그냥 두면 되는 거 아닌가요? 따로 더 해야 할 게 있어요?
맞아요 그럴 땐 헷갈리기 쉬운데~ 디폴트옵션은 방치 방지용이라 완전 자동으로 최적화되는 건 아니에요 내 투자 성향이랑 맞는 상품인지 1년에 한 번쯤은 들여다보는 게 좋아요!
수익률 비교는 어디서 하면 돼요? 어렵지 않나요?
금융감독원 홈페이지에 분기마다 사업자별 수익률 공시가 올라와요 생각보다 표로 정리돼 있어서 어렵지 않아요~ 다만 과거 수익률이 앞으로를 보장하진 않으니 참고용으로만 봐야 해요
어바웃맘은 일반에 공개된 정보를 알기 쉽게 정리해 전합니다. 개인의 상황에 따라 달라질 수 있어 중요한 결정 전에는 해당 기관·전문가에게 확인하시는 편이 안전합니다.