육아 정보 · 지원금•혜택 총정리 ·
연말정산 소득공제 체크카드 활용법 2026
연말정산 소득공제 체크카드랑 신용카드 어떻게 써야 유리한지 아직도 헷갈리는 분들 많더라고요 저도 작년에 그냥 신용카드만 긁다가 괜히 손해 본 것 같아서 이번에 제대로 정리해봤어요 2026년 연말정산(2025년 귀속) 기준으로 육아 가정에 딱 맞게 뽑아봤으니 한번 같이 봐요~ 카드 쓰는 순서 하나만 알아도 돌려받는 금액이 달라질 수 있어요!
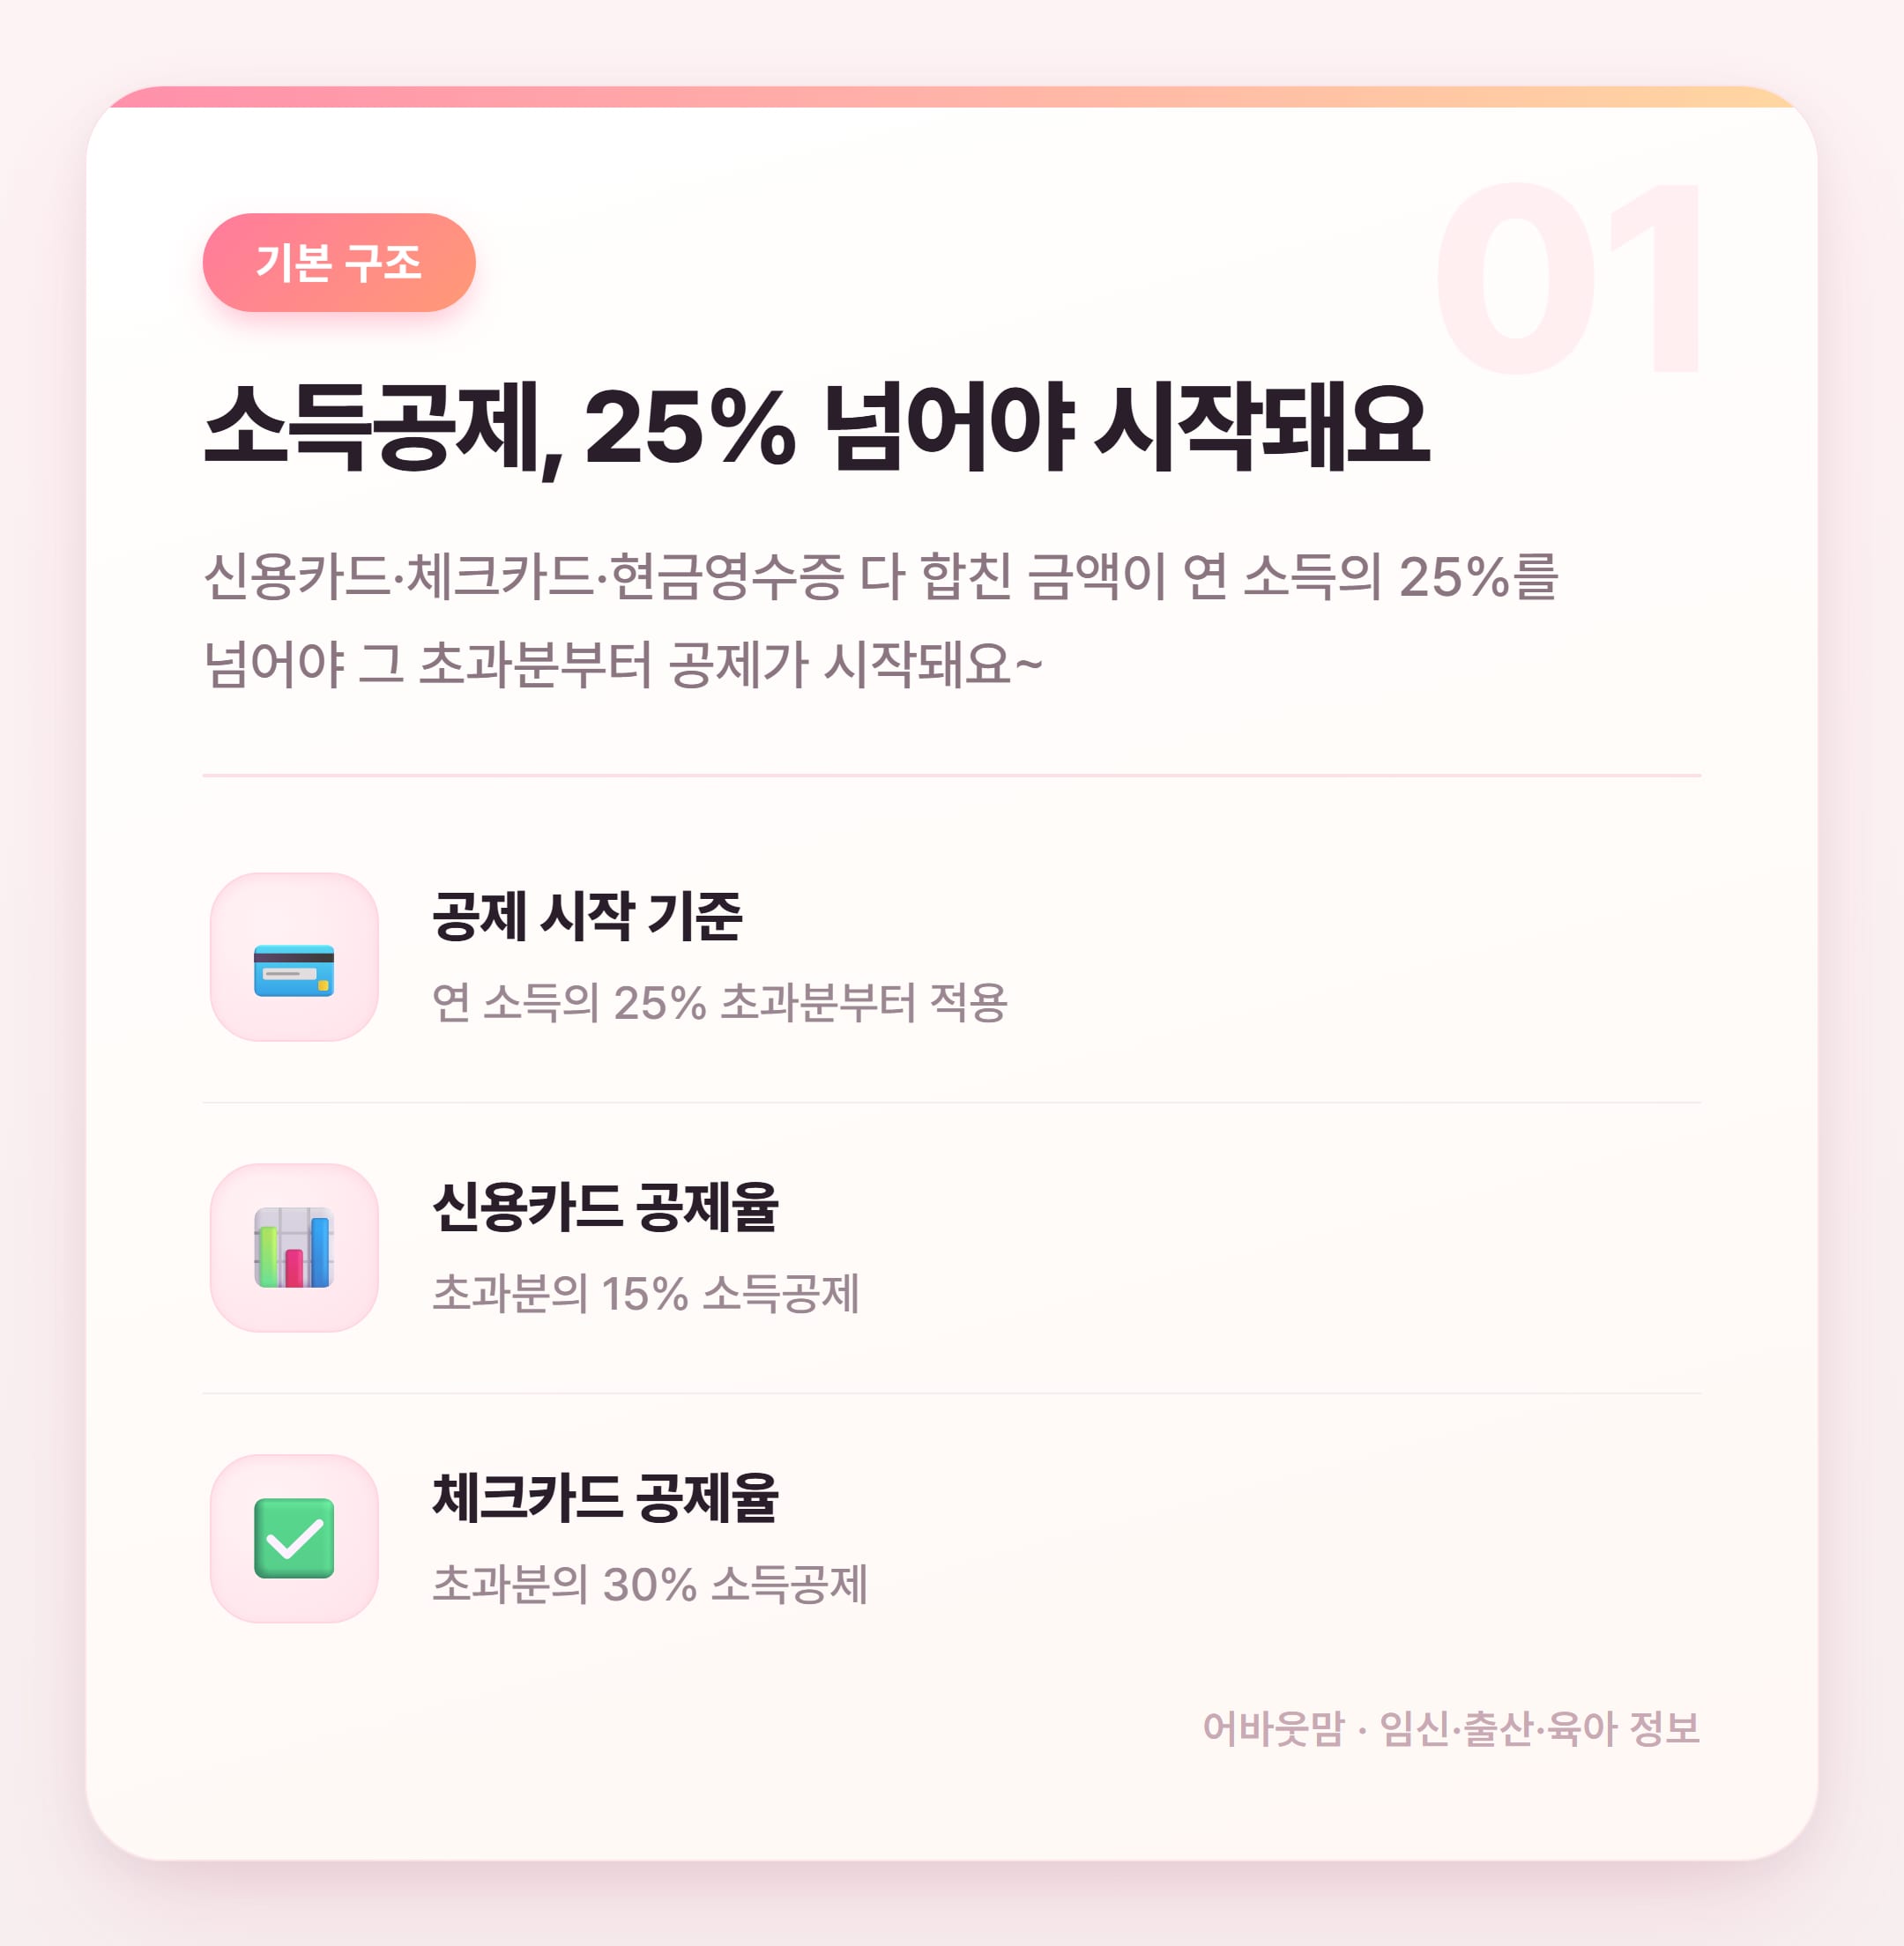
체크카드 소득공제율이 30%로 신용카드(15%)의 딱 두 배예요 근데 여기서 함정이 있는데요 25% 이전 구간은 어떤 카드를 써도 공제가 없으니 그냥 혜택 좋은 신용카드 쓰는 게 낫거든요~
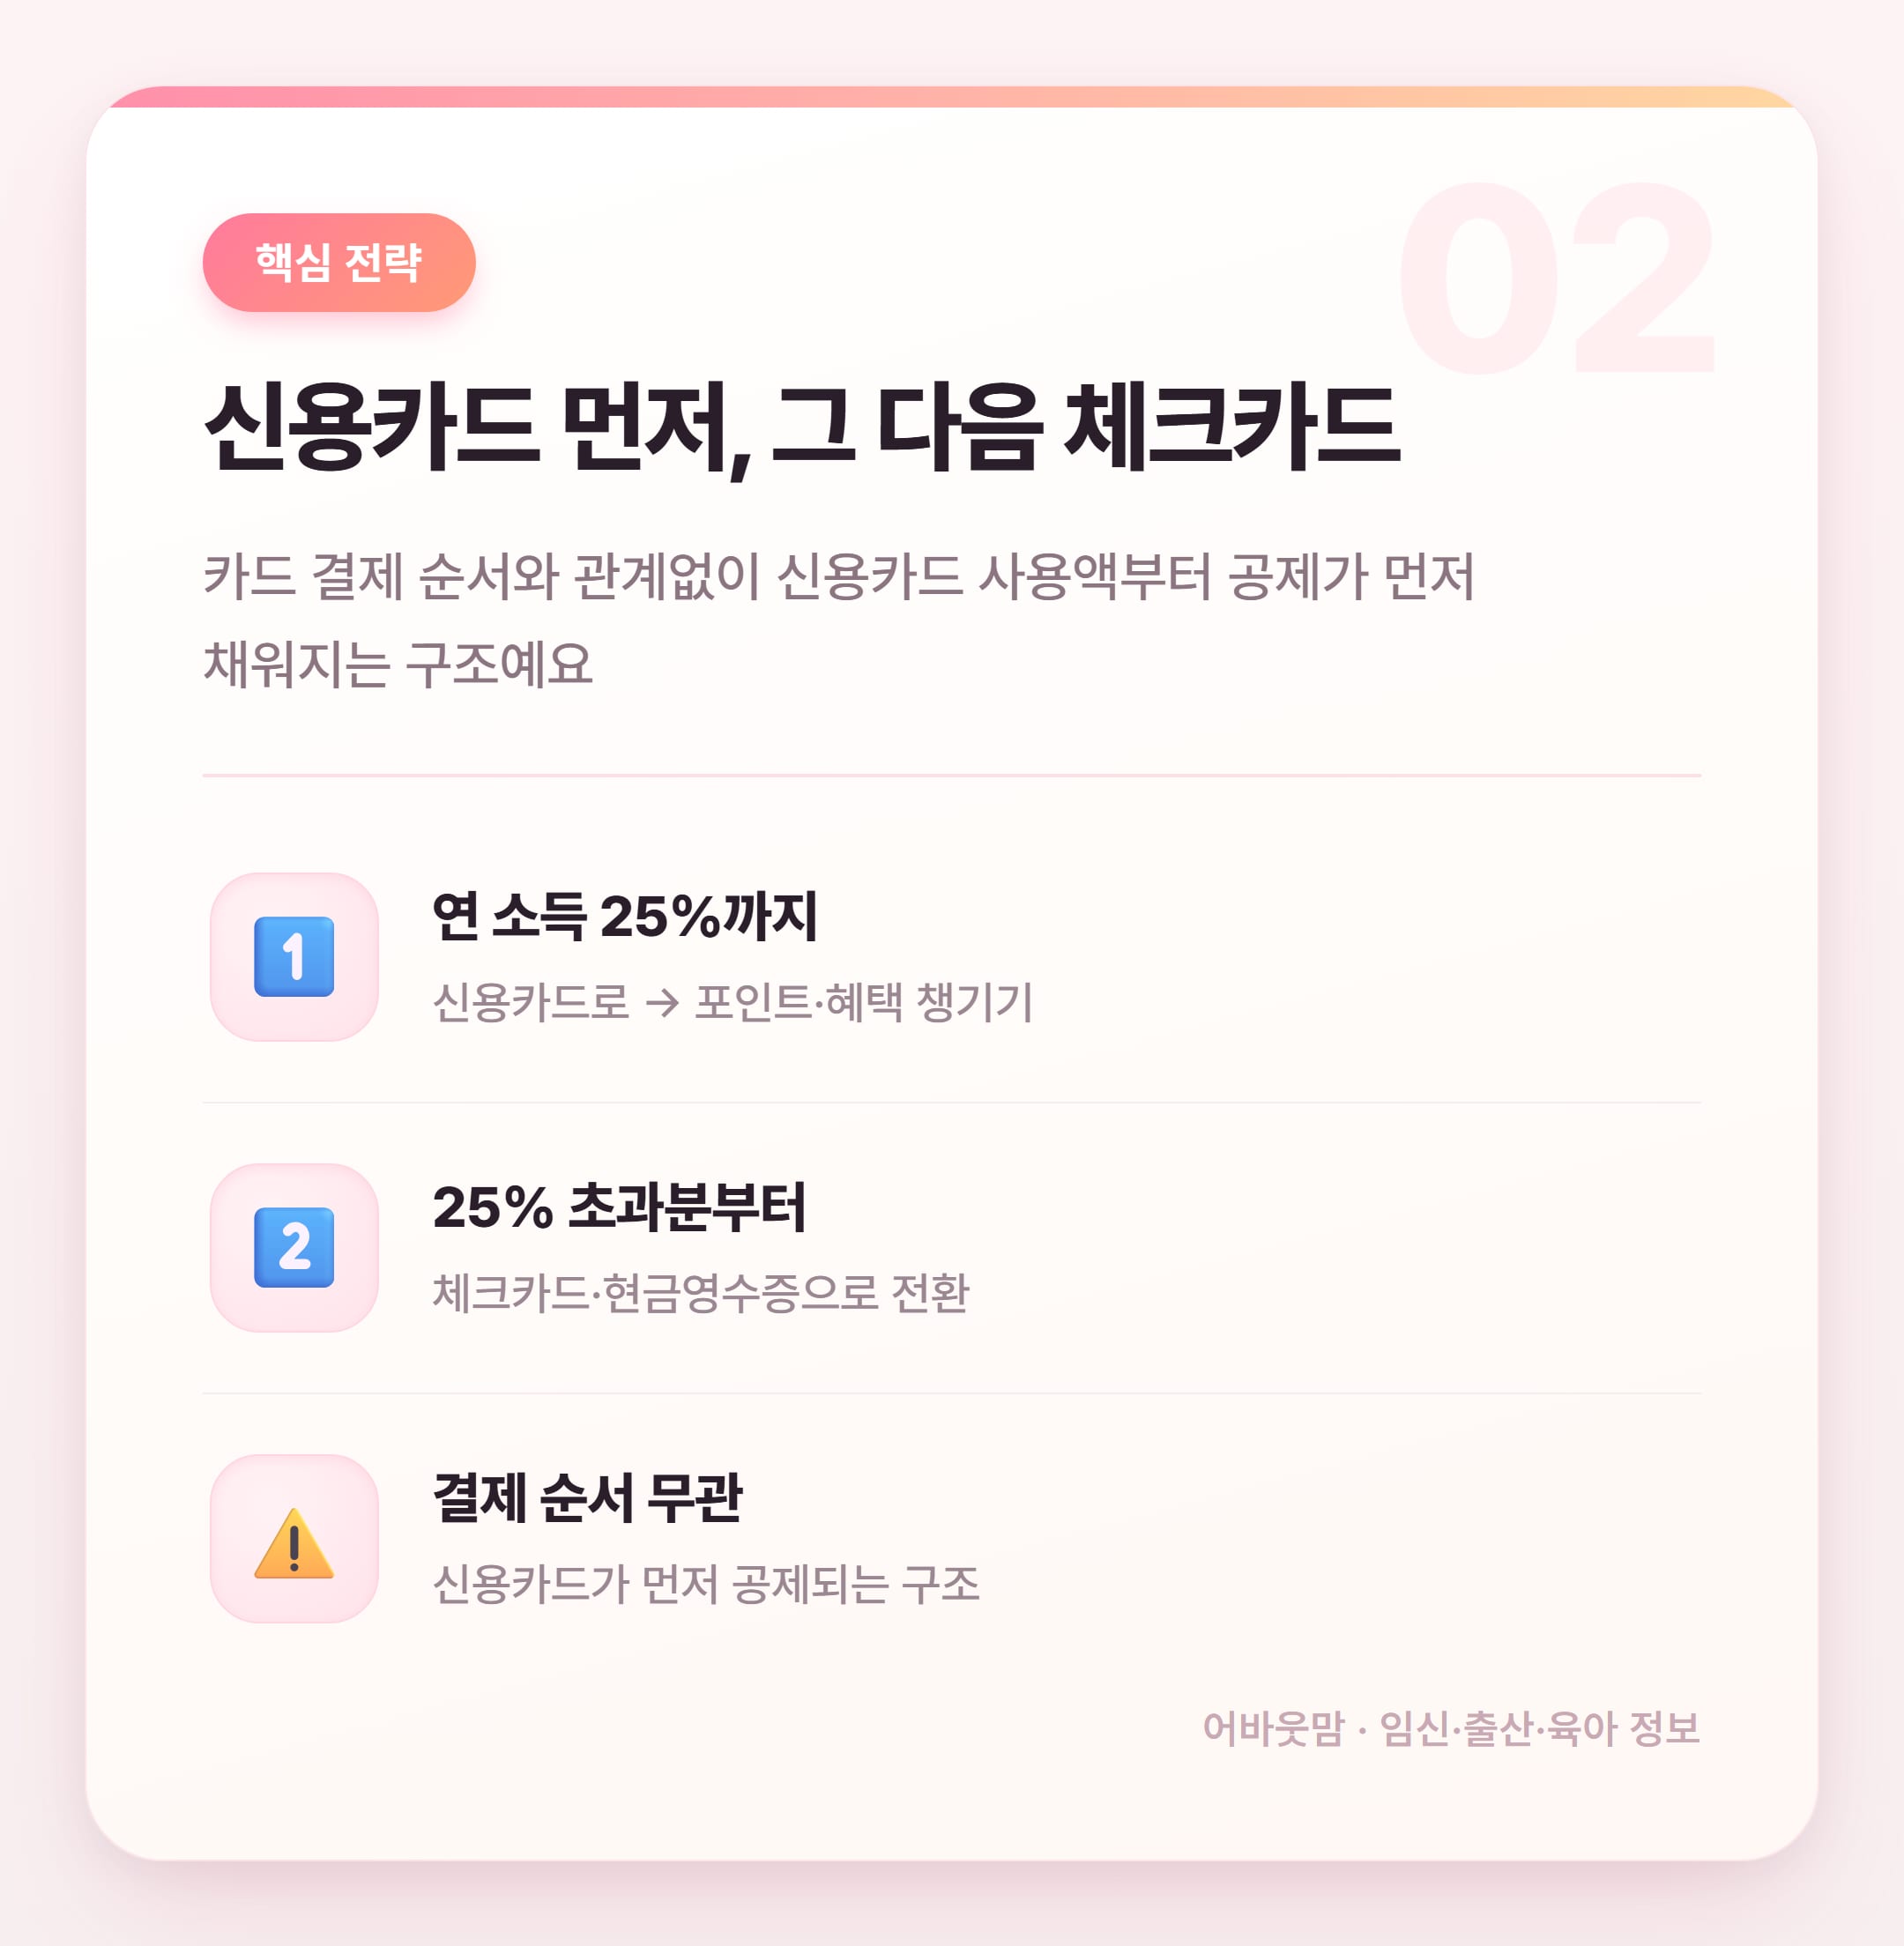
소득공제 전략은 25% 분기점을 기준으로 나눠서 써야 해요 25%까지는 신용카드로 실적 채우고 그 이후엔 체크카드로 갈아타는 게 포인트 생각보다 단순하죠?
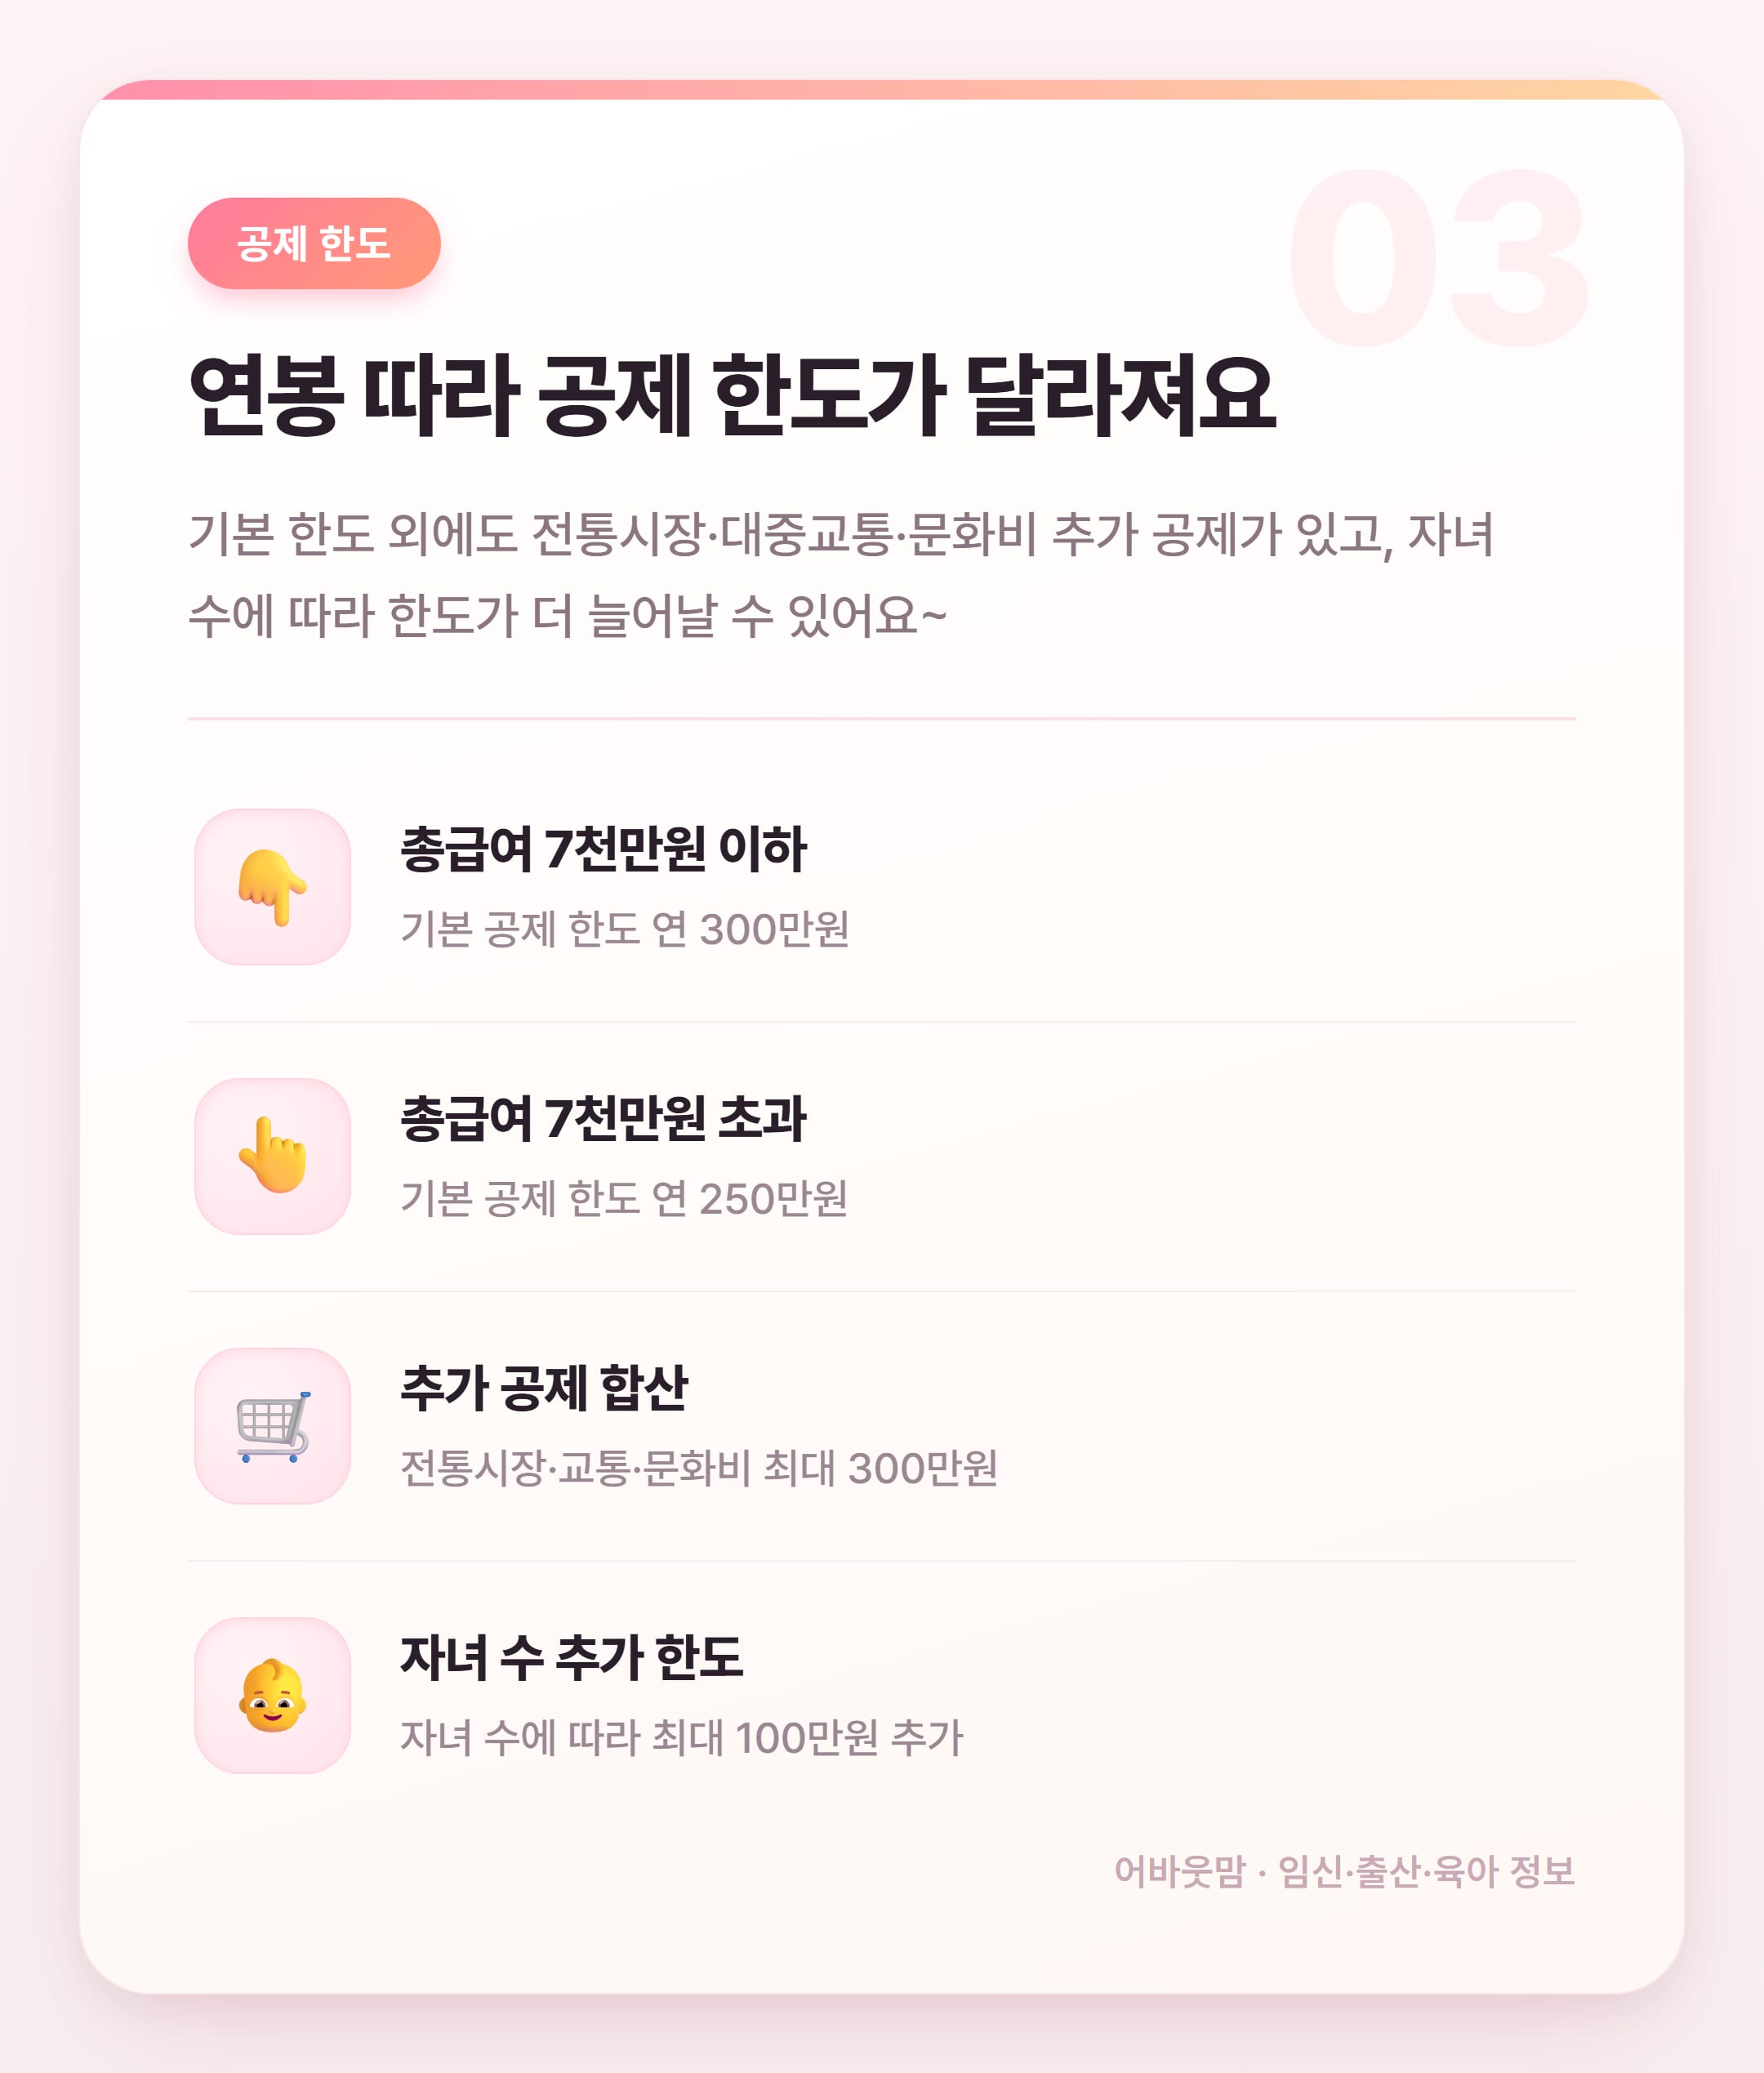
연 300만원 기본 한도에 전통시장·대중교통·문화비 추가 공제까지 합치면 꽤 큰 금액이에요 그리고 육아 가정은 자녀 수에 따라 최대 100만원 한도가 더 늘어나니까 꼭 체크해두세요!
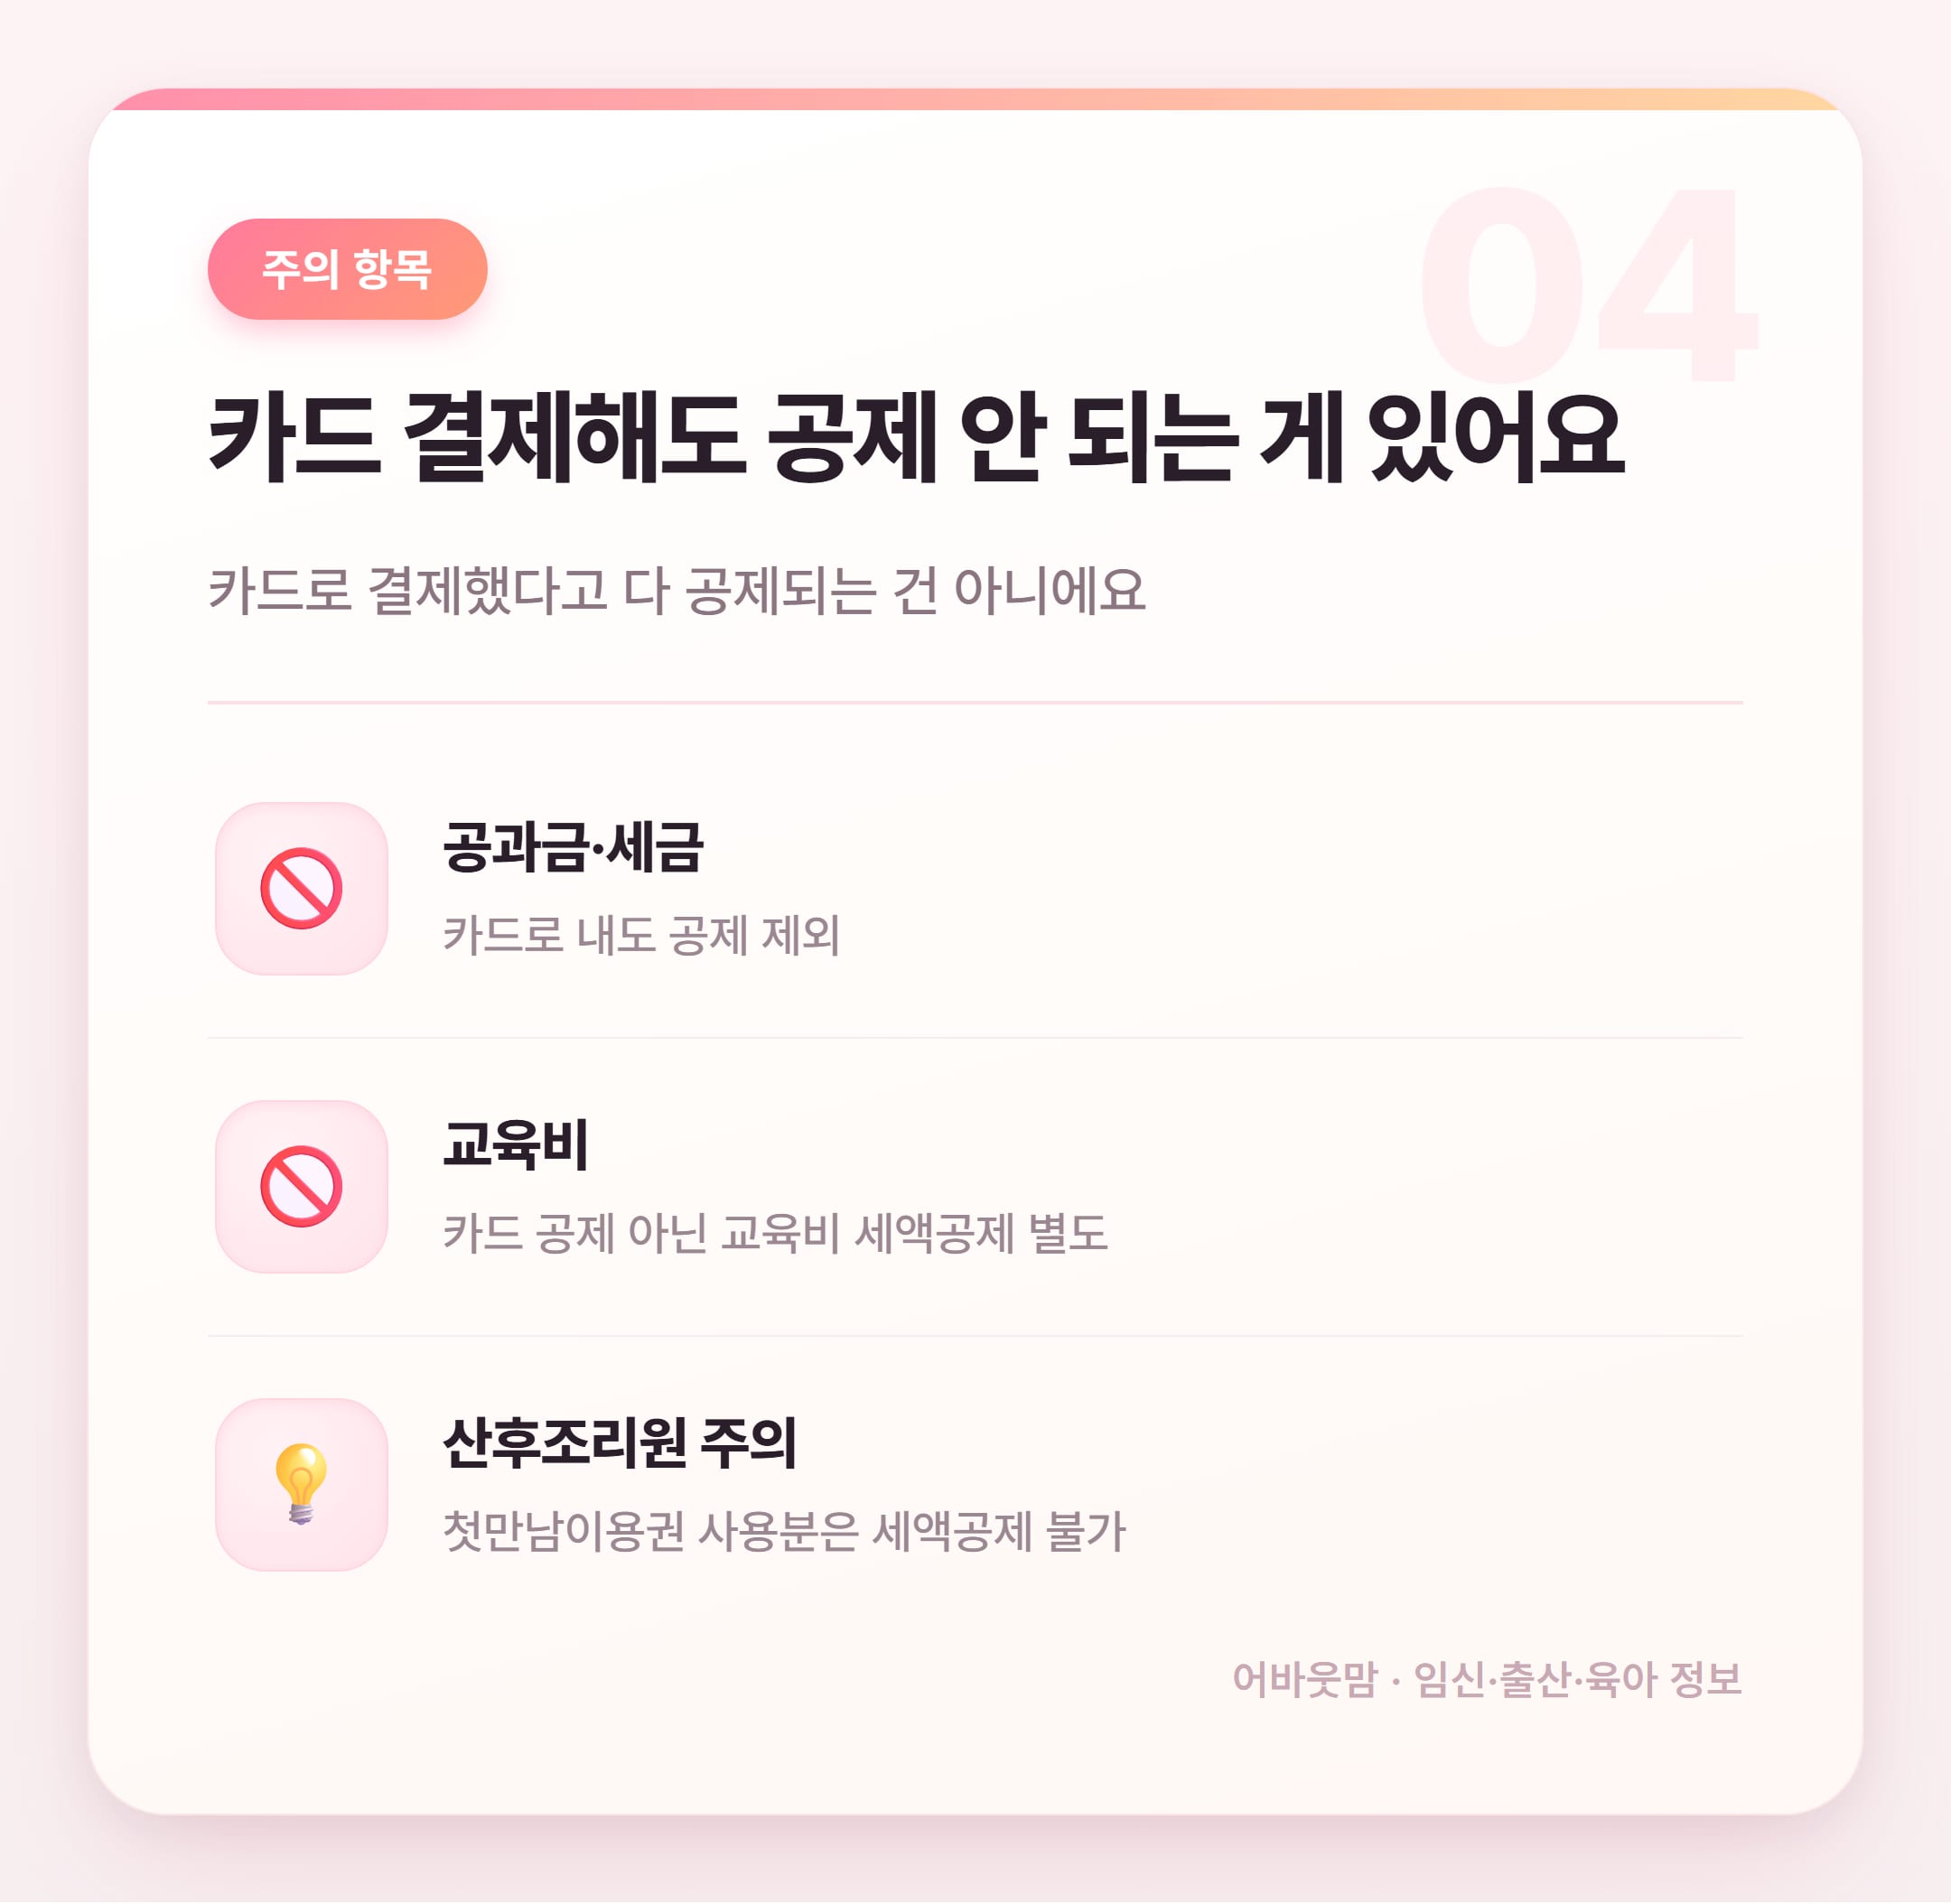
공과금·교육비·세금은 체크카드로 내도 소득공제 대상이 아니에요 특히 산후조리원 비용을 첫만남이용권으로 결제하면 세액공제가 안 된다는 거 저도 이거 몰랐거든요 ㅠㅠ
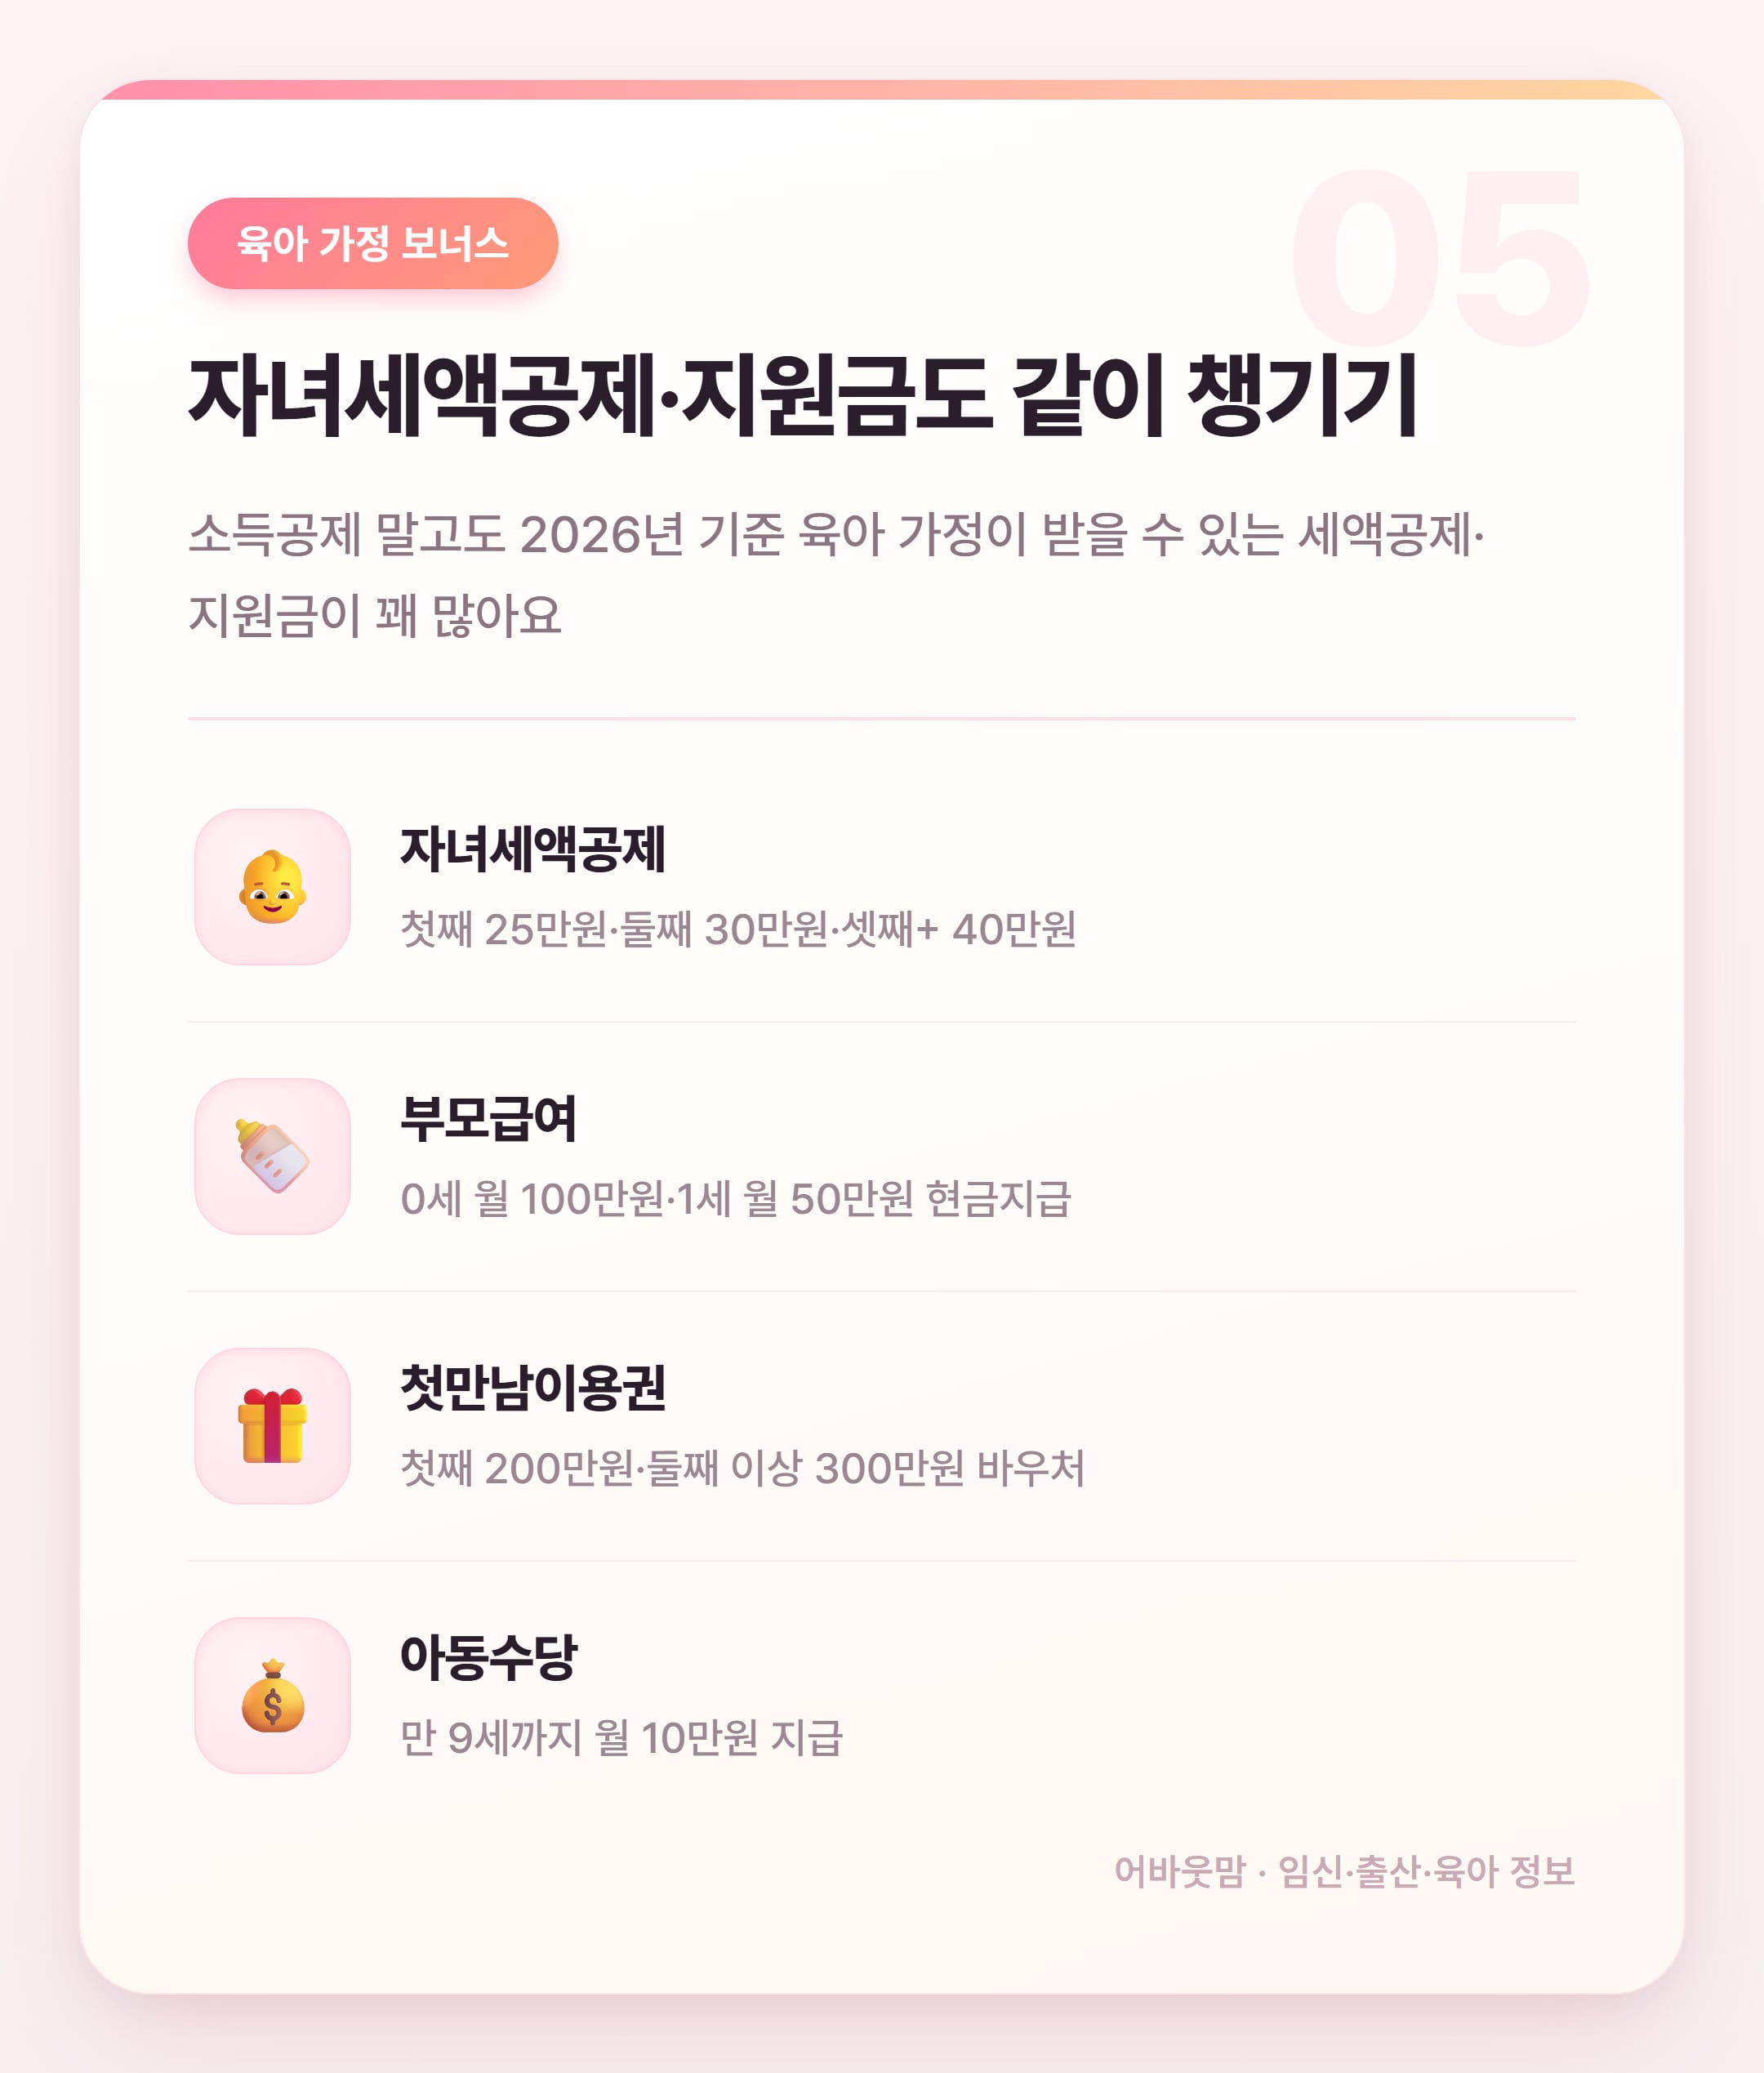
자녀세액공제는 8세 이상 자녀부터 적용돼요 부모급여나 첫만남이용권은 신청 안 하면 그냥 못 받으니까 출생 후 바로 신청하는 거 잊지 말고요~
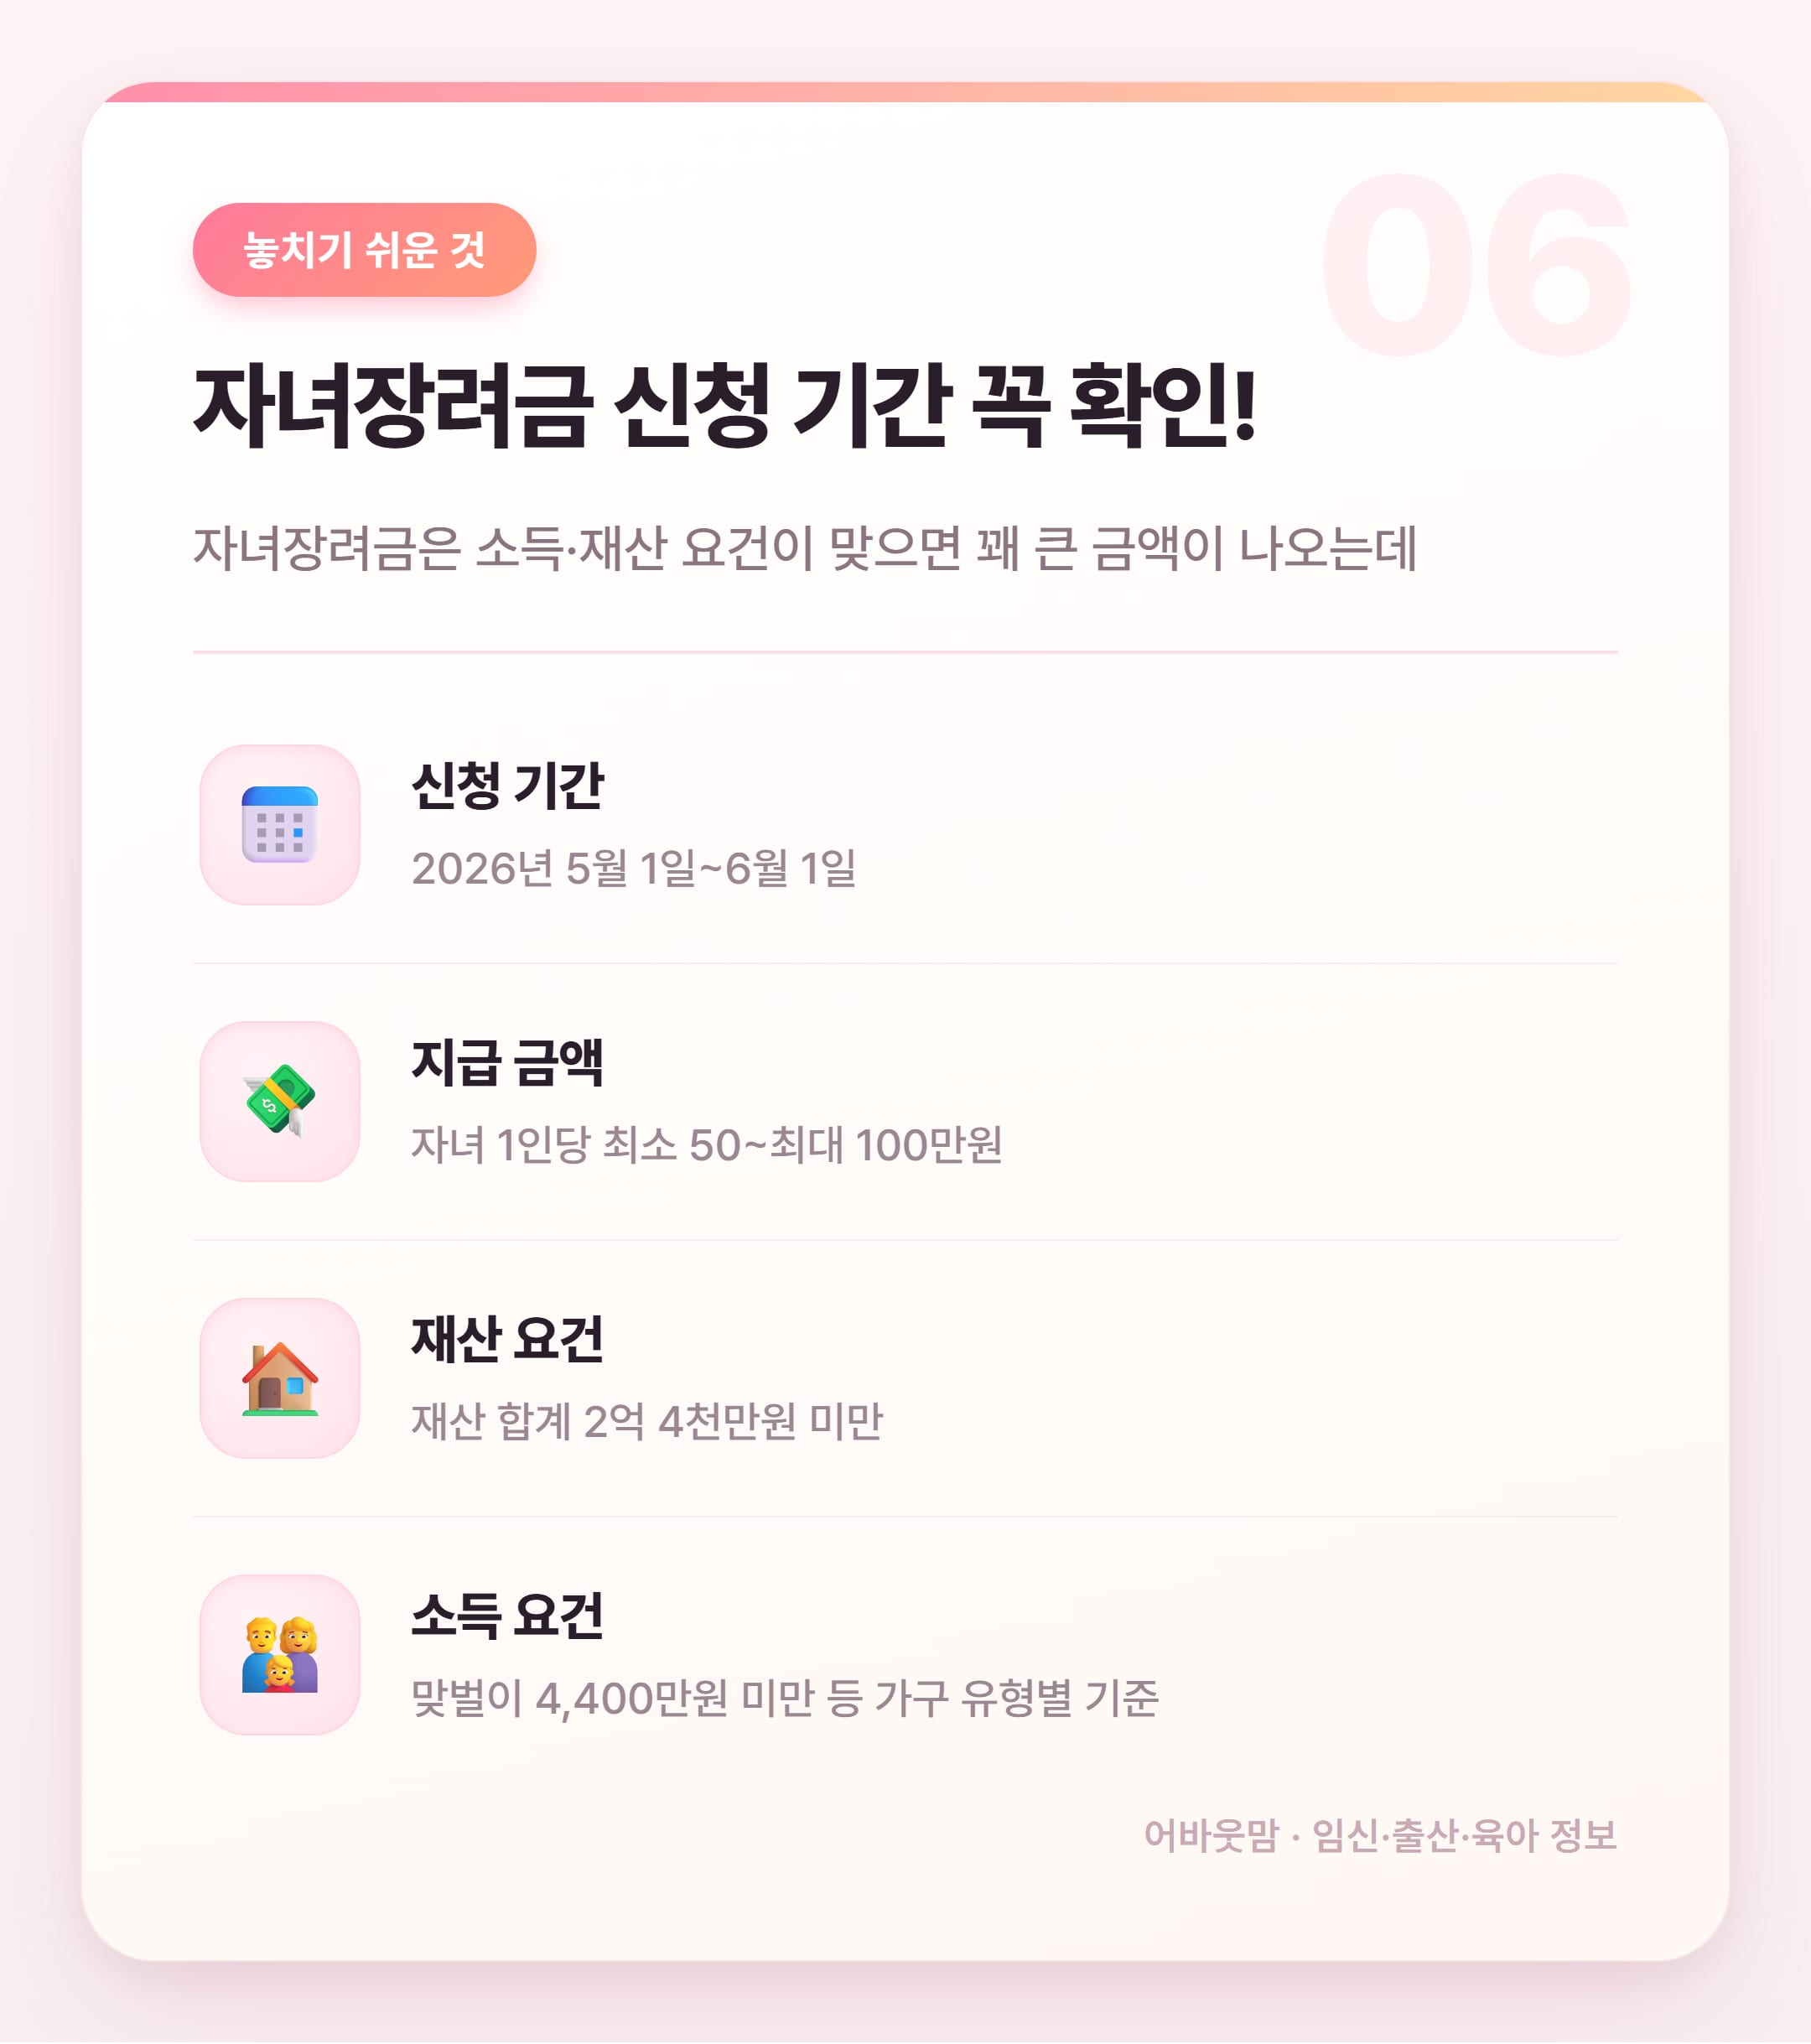
자녀장려금은 5월에 신청하면 8월 말에 입금돼요 소득·재산 요건 확인하고 신청하면 되는데 가구 유형마다 기준이 다르니까 홈택스에서 내 상황 먼저 조회해보는 게 빨라요~
2026년 연말정산(2025년 귀속) 기준 소득공제 체크카드 전략 핵심을 한번 더 짚어볼게요 25% 초과분부터 공제가 시작되고 신용카드는 15%·체크카드는 30% 공제율이에요 그래서 연 소득의 25%까지는 신용카드로 혜택 챙기고 그 이후엔 체크카드로 전환하는 게 포인트~ 총급여 7천만원 이하면 기본 한도 300만원 7천만원 초과면 250만원이에요 전통시장·대중교통·문화비 추가 공제 최대 300만원에 자녀 수에 따라 최대 100만원 추가까지 가능 자녀세액공제는 8세 이상 자녀 기준 첫째 25만원·둘째 30만원·셋째 이상 40만원이에요 자녀장려금은 2026년 5월 1일~6월 1일 신청 기간 딱 한 달이니까 달력에 미리 표시해두기~ 결론은! 25% 기준으로 카드 전략 나누고 자녀 관련 공제·지원금은 기간 놓치지 말기! 자주 묻는 질문 Q) 연말정산 체크카드 소득공제율이 얼마예요? A) 체크카드·현금영수증은 30% 신용카드는 15%예요 단 연 소득의 25% 초과분부터 공제가 시작돼요 Q) 신용카드랑 체크카드 어떻게 나눠 쓰는 게 유리해요? A) 연 소득의 25%까지는 신용카드 그 초과분부터 체크카드나 현금영수증을 쓰는 게 공제율 면에서 유리해요 Q) 자녀 있으면 소득공제 한도가 더 늘어나나요? A) 네! 2026년 연말정산 기준 자녀 수에 따라 신용카드 소득공제 한도가 최대 100만원까지 추가로 늘어날 수 있어요
매일 임신·육아 꿀팁 더 챙겨가세요 네이버 카페·유튜브·인스타에서 어바웃맘 검색하면 바로 나와요
공과금·교육비·세금은 카드로 내도 소득공제 안 된다는 거 이건 진짜 자주 헷갈리더라고요
이런 것도 많이 물으세요
저 맞벌이인데 남편이랑 카드 각자 쓰는데 둘 다 25% 계산을 각자 하는 건가요?
아 그건요~ 각자 본인 연 소득 기준으로 따로따로 25% 계산해요! 합산 아니고 각자 기준이니까 남편분 소득 따로 확인해보시면 돼요
아이 학원비 체크카드로 냈는데 이것도 소득공제 되는 거죠?
교육비는 카드 소득공제가 아니라 교육비 세액공제로 따로 신청하는 거예요 공제 항목 자체가 달라서 헷갈리기 쉬운데 연말정산 때 교육비 항목에서 챙기시면 돼요~
자녀장려금 신청을 작년에 깜빡했는데 올해는 언제 신청해요?
2026년 5월 1일부터 6월 1일까지예요! 5월에 신청하면 8월 말에 입금되니까 이번엔 꼭 달력에 표시해두세요 ㅎㅎ
어바웃맘은 일반에 공개된 정보를 알기 쉽게 정리해 전합니다. 개인의 상황에 따라 달라질 수 있어 중요한 결정 전에는 해당 기관·전문가에게 확인하시는 편이 안전합니다.