육아 정보 · 지원금•혜택 총정리 · 작성
신생아 특례대출 기간·한도 총정리 2026
신생아 특례대출 기간이 얼마나 되는지 몰라서 그냥 넘긴 분들 진짜 많아요 2026년 기준으로 구입자금이냐 전세자금이냐에 따라 대출 기간도 한도도 완전히 달라지거든요 저도 처음엔 "그냥 저금리 대출이지~" 했다가 나중에 조건 보고 깜짝 놀랐어요 대출 기간·한도·소득 기준 한 번에 정리해드릴게요~!
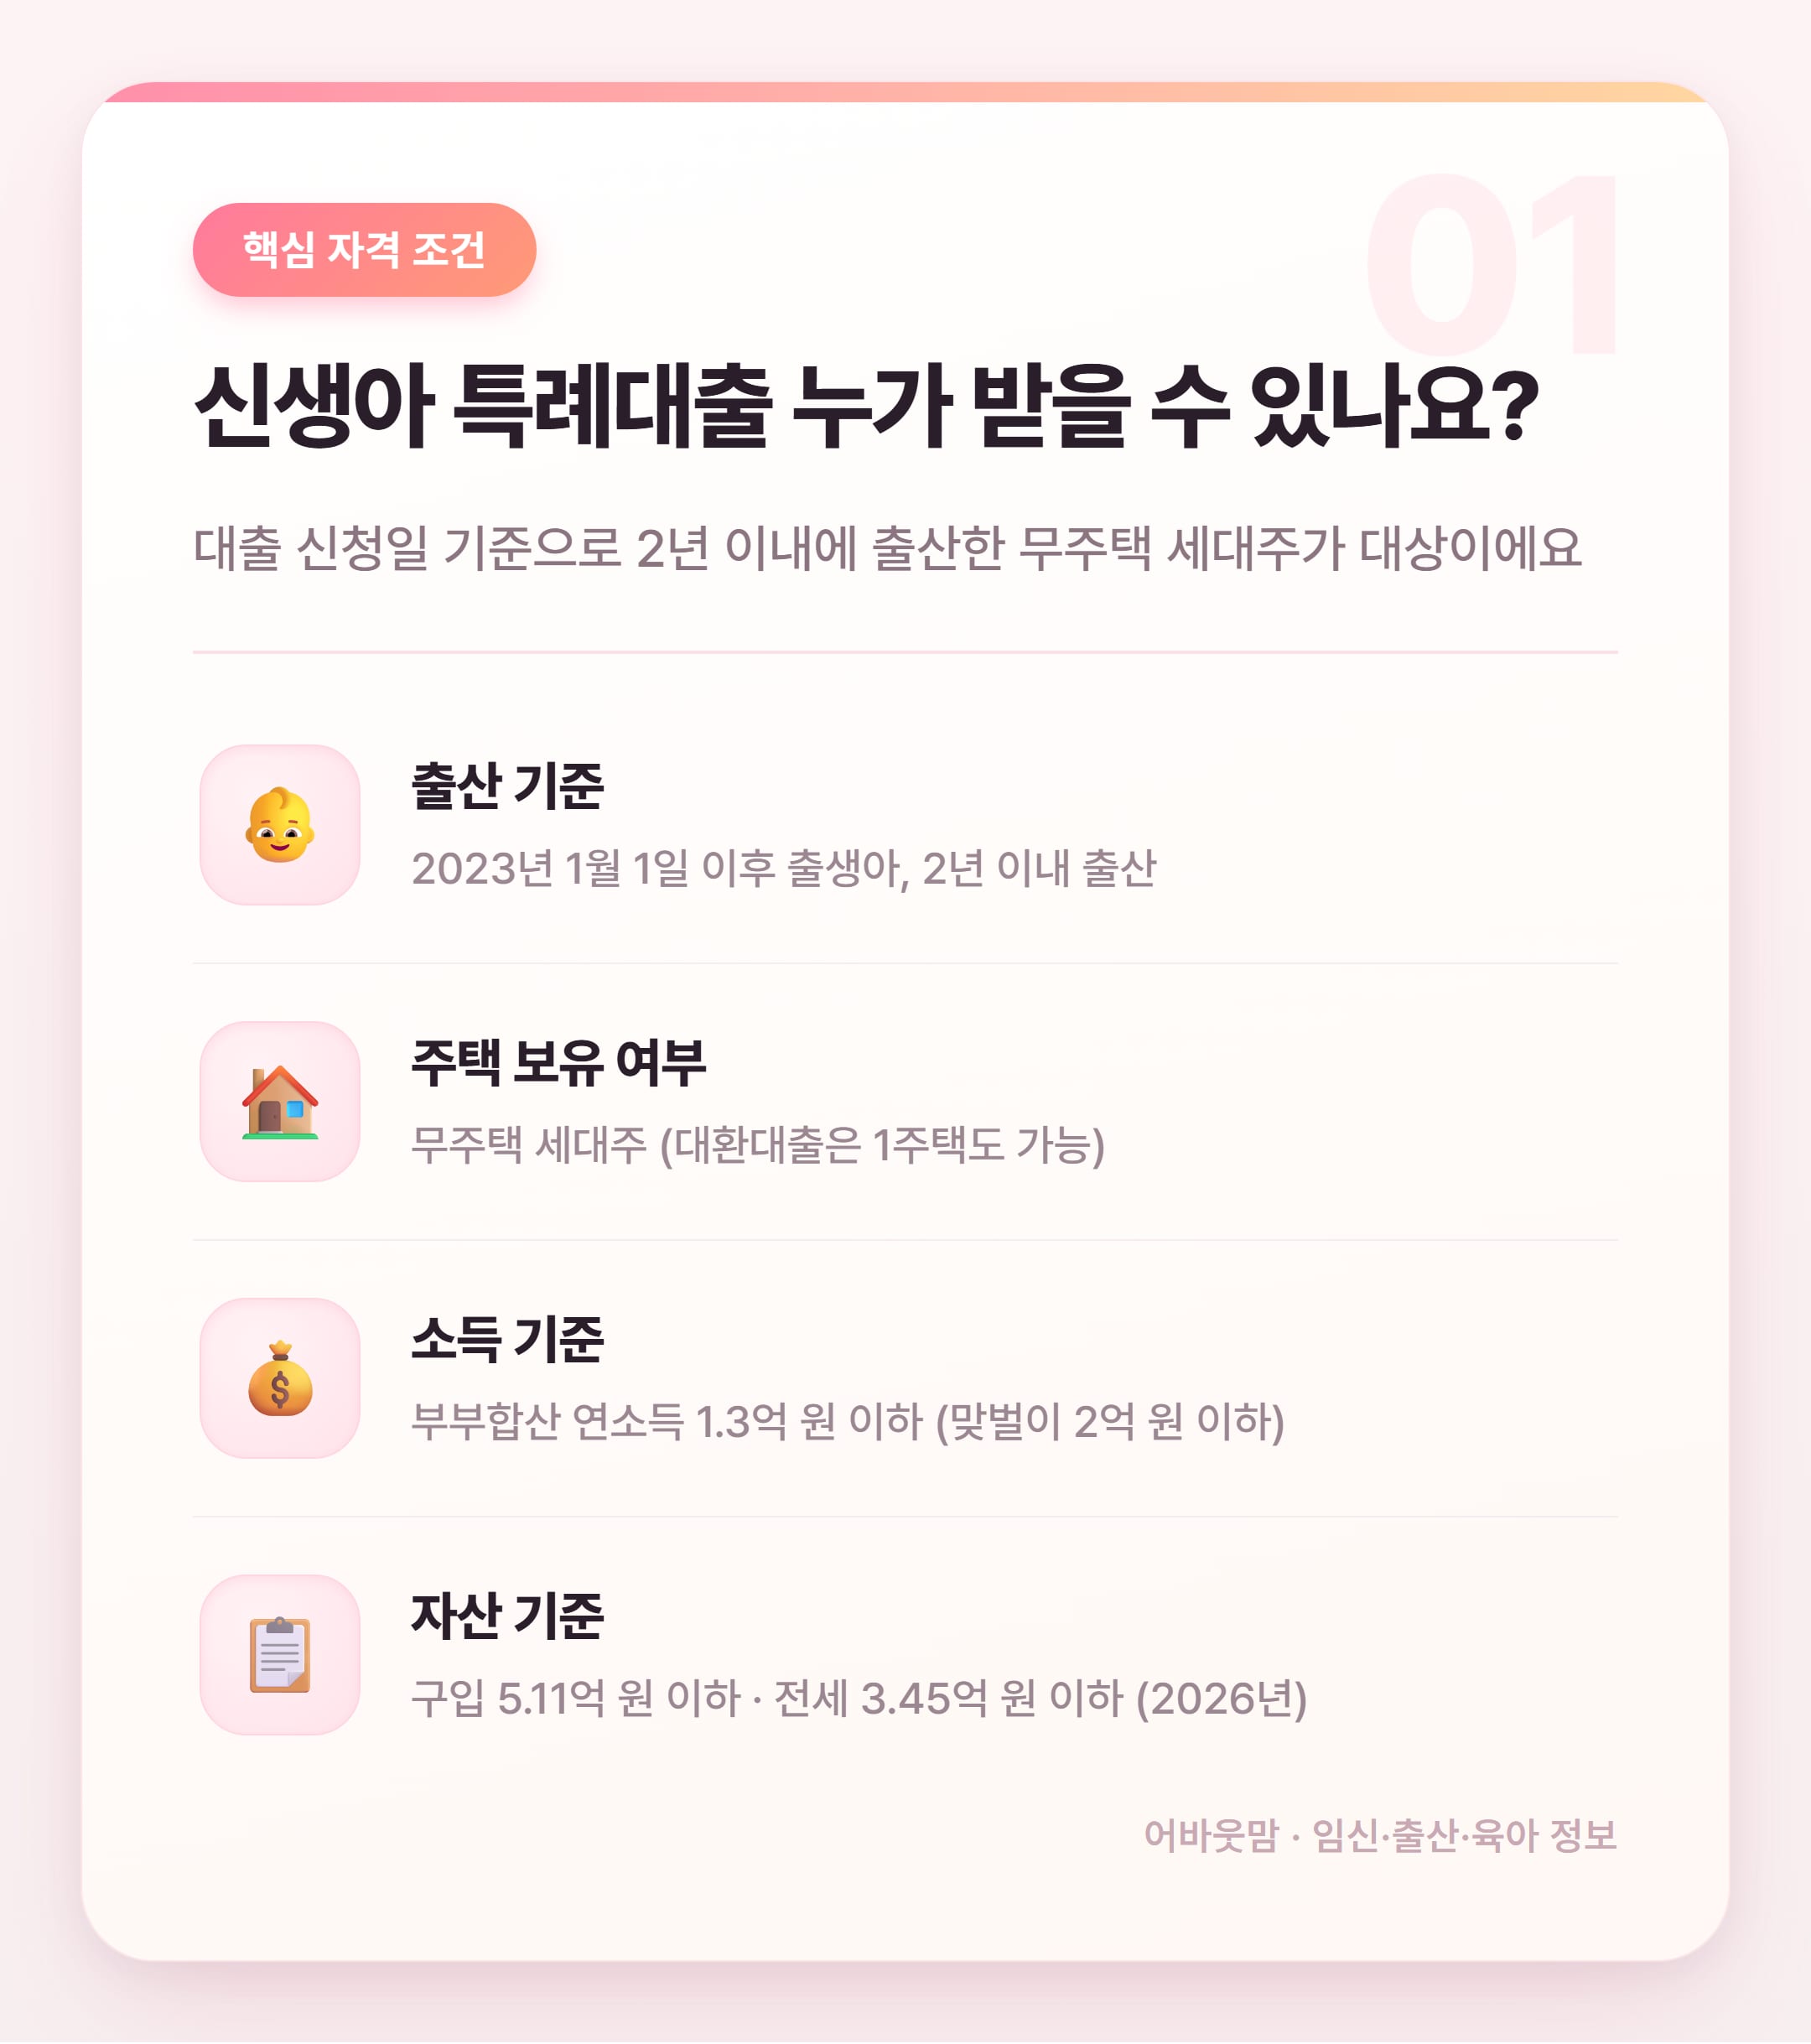
신생아 특례대출 자격 조건에서 제일 많이 헷갈리는 게 임신 중 신청 여부인데요~ 출생신고가 완료된 뒤에야 신청 자격이 생겨요! 맞벌이면 합산 소득이 2억 원 이하까지 되니까 생각보다 대상이 넓더라고요
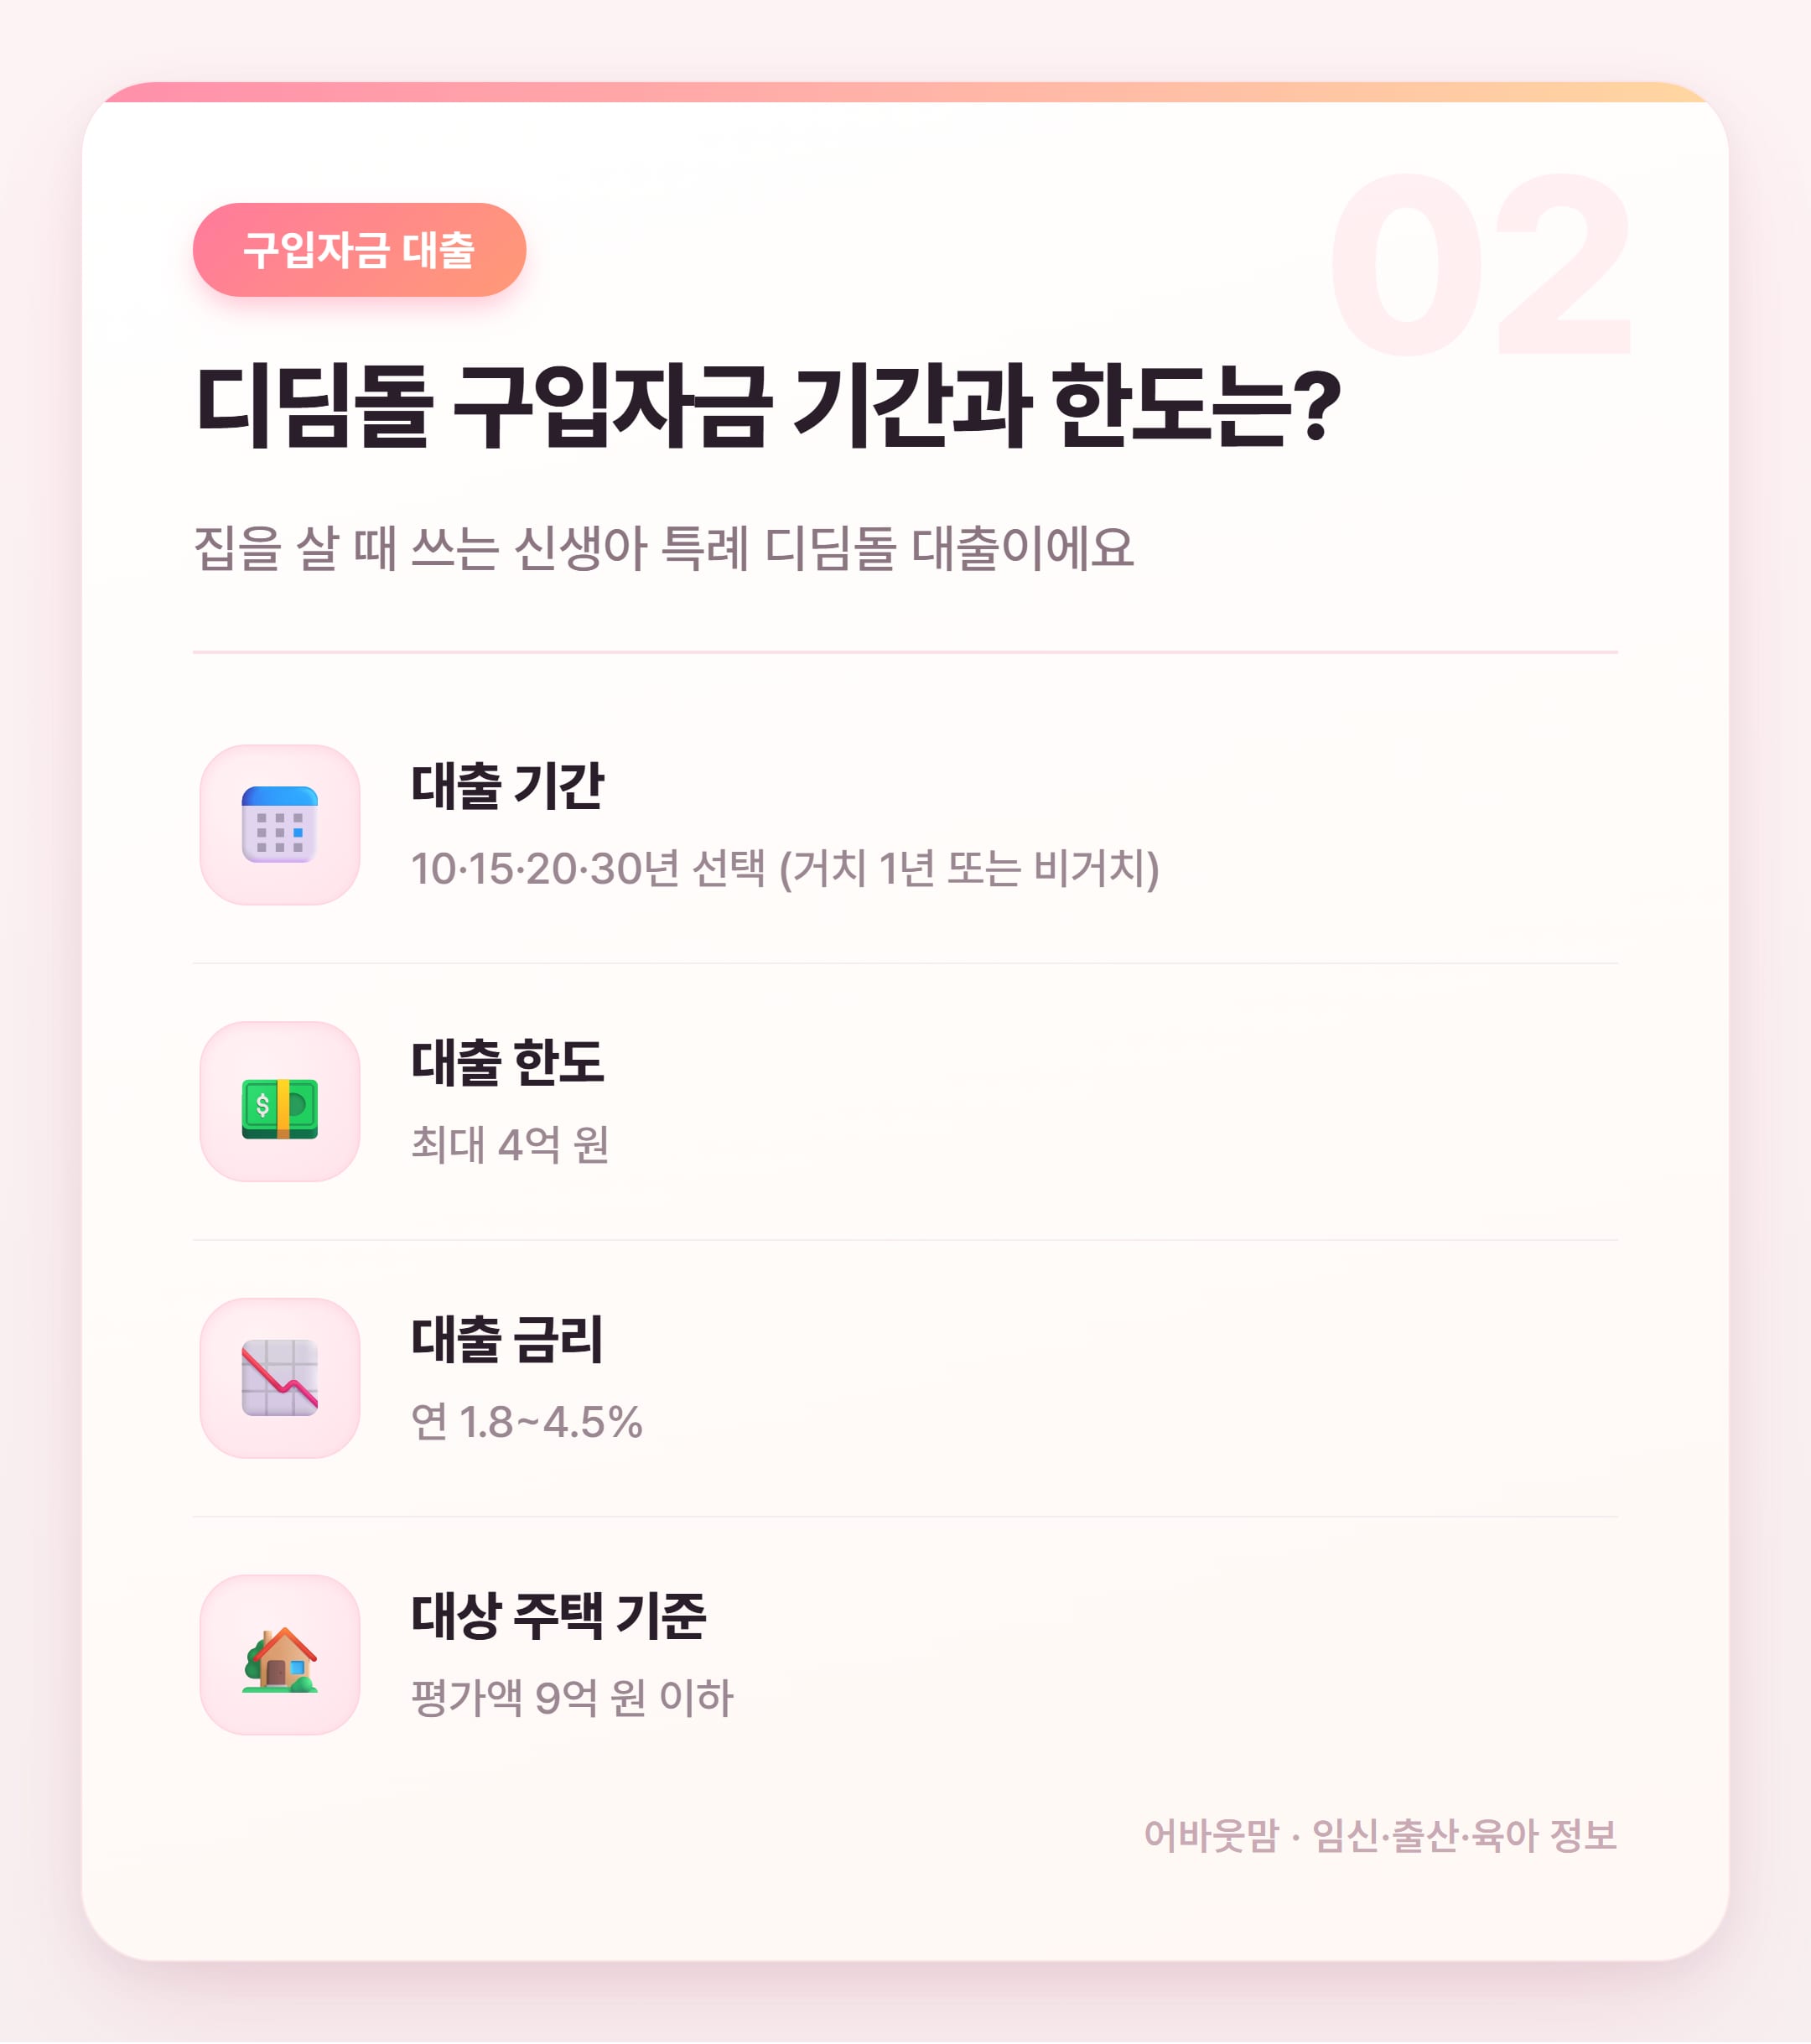
신생아 특례 디딤돌 구입자금은 최대 4억 원까지 빌릴 수 있고 대출 기간을 10·15·20·30년 중에 고를 수 있어요~ 거치 1년 옵션도 있어서 초반 부담을 좀 줄일 수 있다는 게 장점이에요
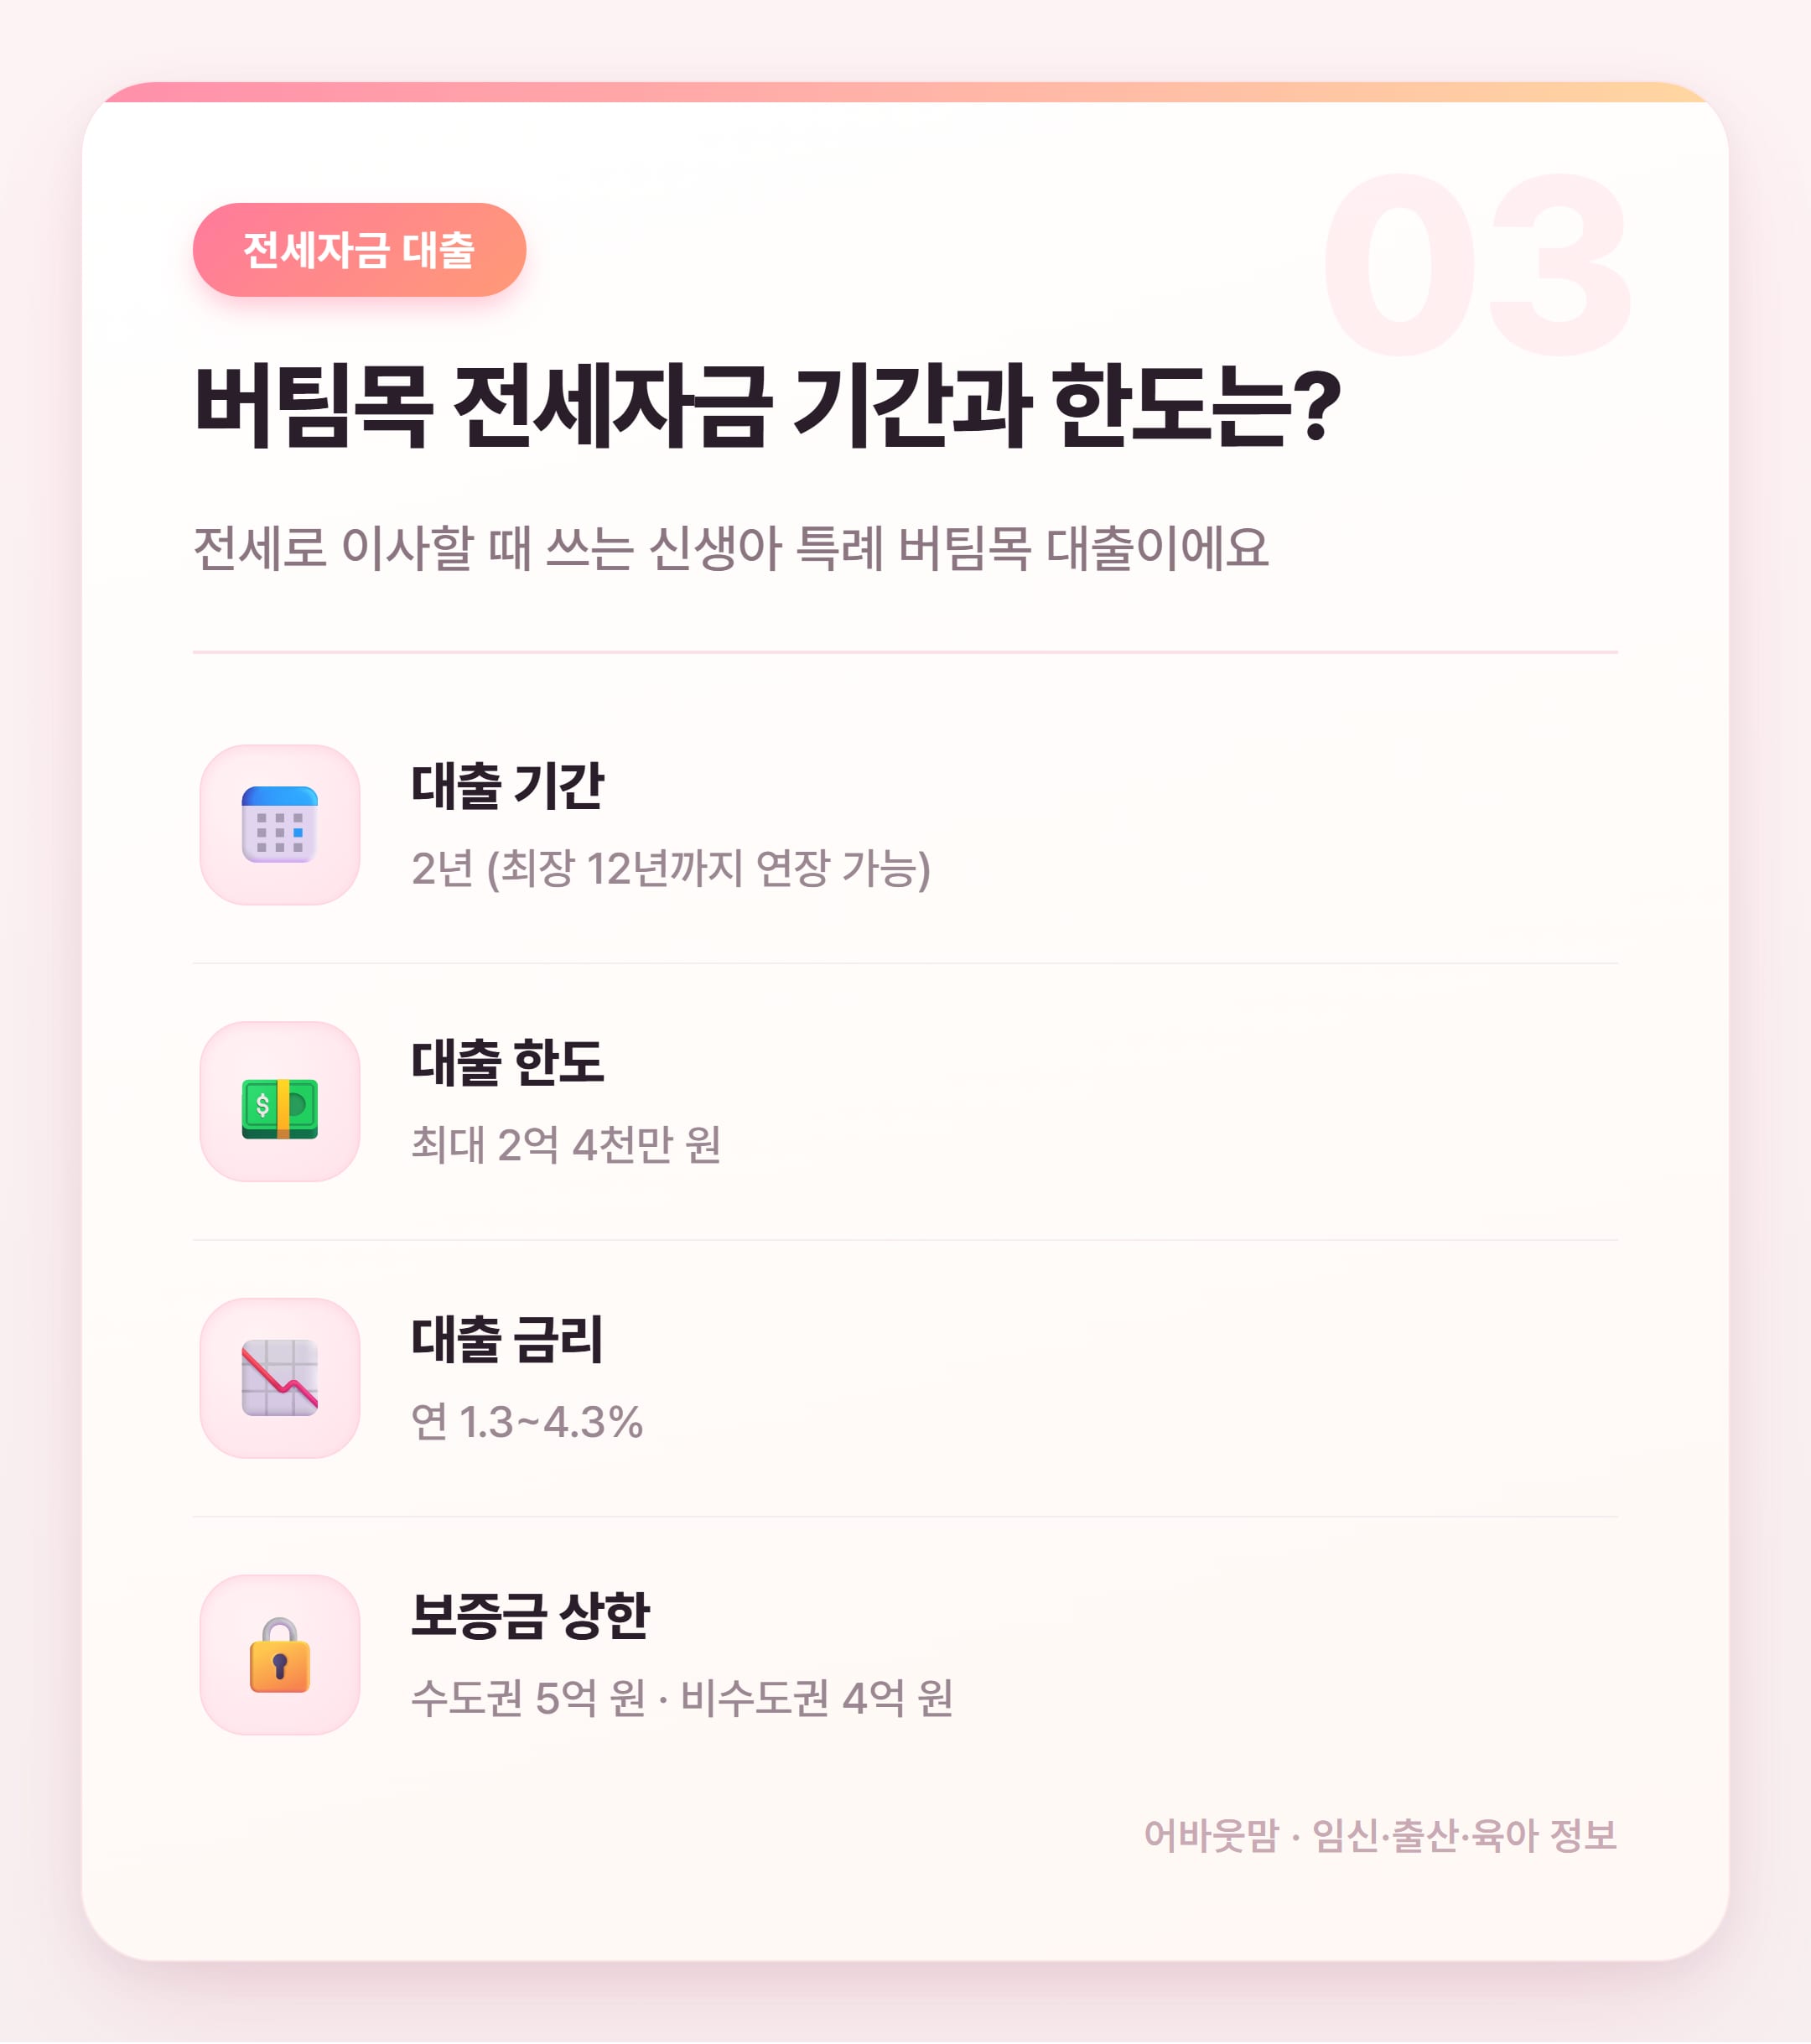
신생아 특례 버팀목 전세자금은 기간이 최장 12년이라는 게 핵심이에요~ 2년마다 갱신하면서 계속 연장이 되는 방식이라 전세 살면서 내 집 마련 준비하는 분들한테 잘 맞더라고요 한도는 2억 4천만 원이고 금리는 구입자금보다 살짝 낮아요
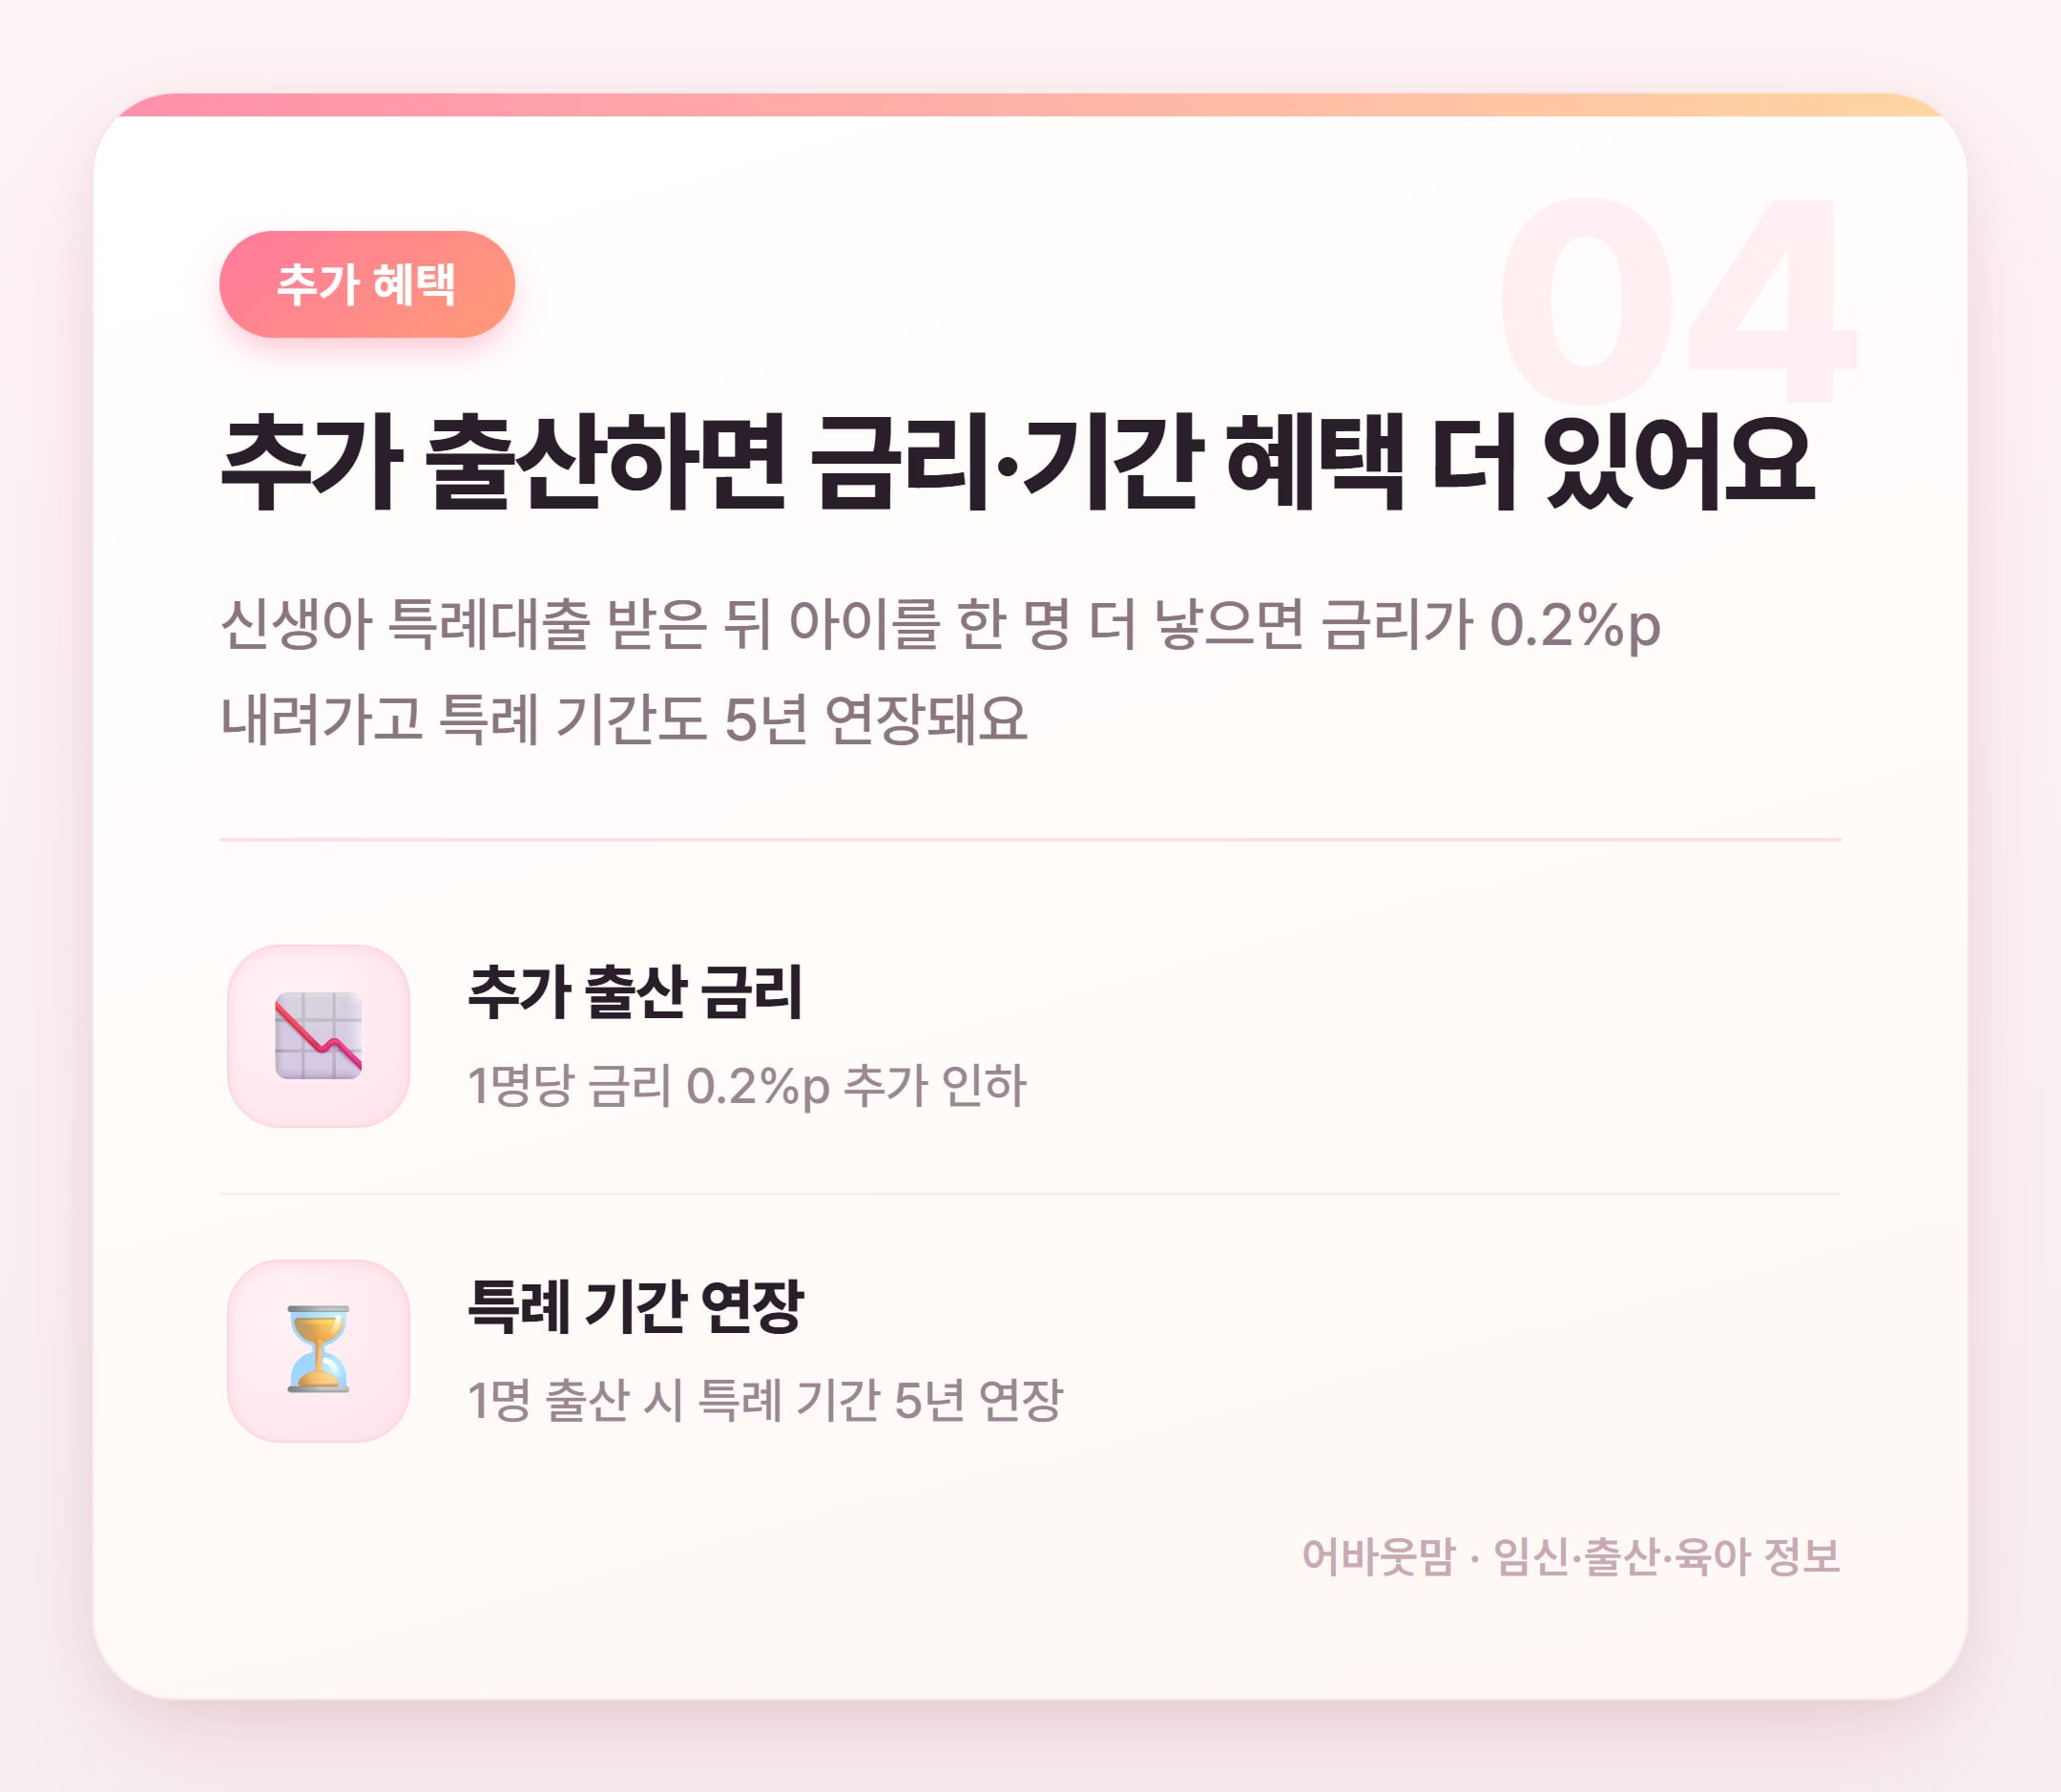
신생아 특례대출은 나중에 아이를 또 낳아도 금리가 낮아지고 특례 기간이 늘어나요~ 다둥이 계획 있는 가정이라면 이 혜택이 꽤 크게 체감될 거예요! 단 지금 당장의 소득·자산 기준을 먼저 꼼꼼히 확인하는 게 우선이에요
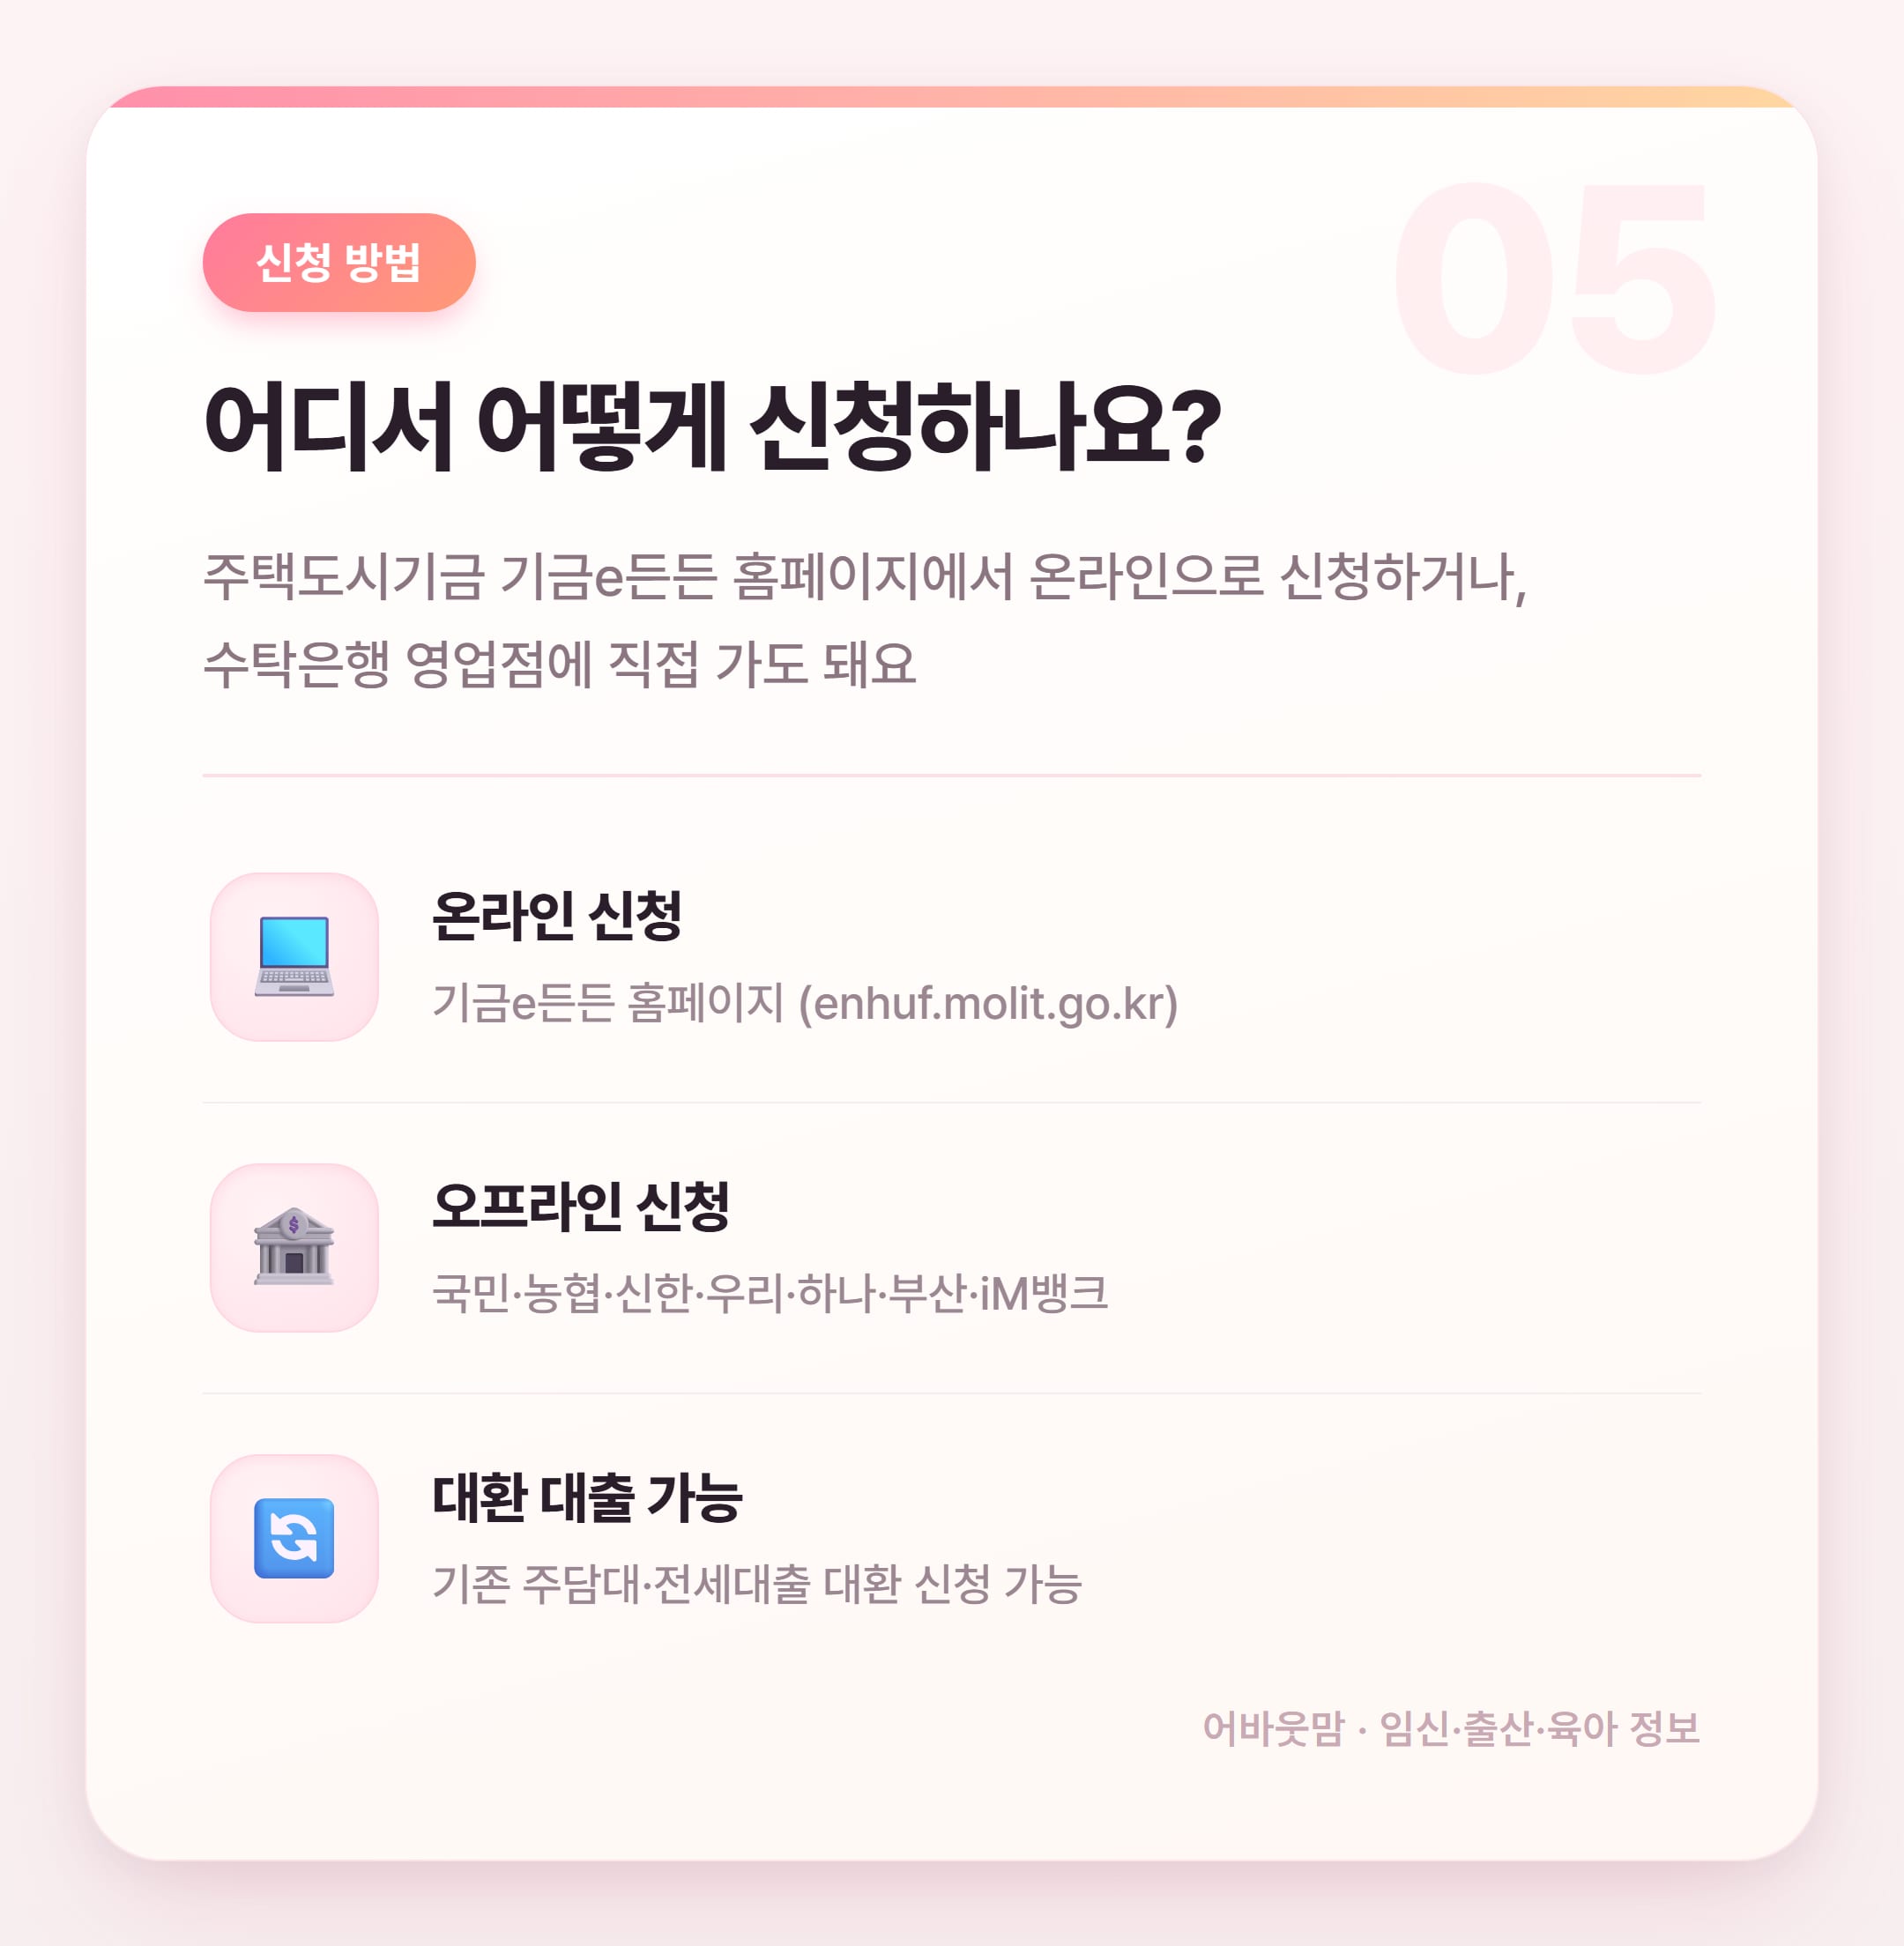
신생아 특례대출 신청은 기존 대출 대환도 가능해요~ 이미 집 사거나 전세 끼고 있는데 기존 대출 이자가 높다면 갈아타기를 알아볼 수 있어요 단 대환 시엔 1주택자도 신청 가능하다는 점 참고하세요!
신생아 특례대출은 2026년 기준으로 구입자금(디딤돌)과 전세자금(버팀목) 두 가지로 나뉘어요 구입자금 대출 기간은 10·15·20·30년 중 선택 한도는 최대 4억 원 금리는 연 1.8~4.5%예요 전세자금 대출 기간은 기본 2년이지만 최장 12년까지 연장 가능 한도는 최대 2억 4천만 원 금리는 연 1.3~4.3%예요 소득 기준은 부부합산 연소득 1.3억 원 이하 맞벌이면 합산 2억 원 이하까지 가능해요 아이를 추가로 낳으면 1명당 금리 0.2%p 인하 + 특례 기간 5년 연장 혜택도 있어요~ 신청은 기금e든든 홈페이지나 수탁은행 7곳에서 가능하고 기존 대출 대환도 돼요 결론은! 구입이냐 전세냐 먼저 정하고 내 소득·자산 기준부터 확인해보는 게 첫걸음이에요 자주 받는 질문 몇 개만 더 답해 볼게요 신생아 특례대출 기간은 최대 얼마나 되나요? 구입자금(디딤돌)은 10·15·20·30년 중 선택이고 전세자금(버팀목)은 기본 2년에 최장 12년까지 연장 가능해요~ 둘이 방식이 완전히 달라요 신생아 특례대출 소득 기준이 얼마인가요? 부부합산 연소득 1.3억 원 이하가 기준이고 맞벌이면 합산 2억 원 이하까지 가능해요 (2026년 기준) 임신 중에도 신생아 특례대출 신청이 되나요? 아니요 임신 중엔 신청이 안 돼요~ 출생신고가 완료된 뒤 출산일로부터 2년 이내에 신청해야 해요
매일 임신·육아 꿀팁 더 챙겨가세요 네이버 카페·유튜브·인스타에서 어바웃맘 검색하면 바로 나와요
자산 기준은 구입자금 5.11억 원 이하, 전세자금 3.45억 원 이하 (2026년 기준)이고 전세보증금·차·예금·주식 다 합산이에요
이런 것도 많이 물으세요
저 지금 전세 살고 있는데 기존 전세 대출 갈아타기도 되는 건가요?
아 그건요~ 신생아 특례 버팀목으로 기존 전세자금대출 대환 신청이 가능해요! 단 출산 후 2년 이내 신청 기간 꼭 확인하세요
남편이랑 저 합쳐서 소득이 1.5억쯤 되는데 혜택 못 받는 건가요?
맞벌이면 부부합산 2억 원 이하까지 가능하니까 1.5억이면 대상이 될 수 있어요~ 소득이랑 자산 기준 같이 충족해야 하니까 자산 쪽도 꼭 확인해보세요
둘째 낳으면 금리 추가 혜택 있다고 했는데 얼마나 내려가요?
아이 1명 추가 출산할 때마다 금리 0.2%p 인하되고 특례 기간도 5년 더 늘어나요~ 다둥이 계획 있으면 진짜 체감이 크더라고요!
어바웃맘은 일반에 공개된 정보를 알기 쉽게 정리해 전합니다. 개인의 상황에 따라 달라질 수 있어 중요한 결정 전에는 해당 기관·전문가에게 확인하시는 편이 안전합니다.